猜你想问
施耐德电气可能收购PTC的核心内容是什么?
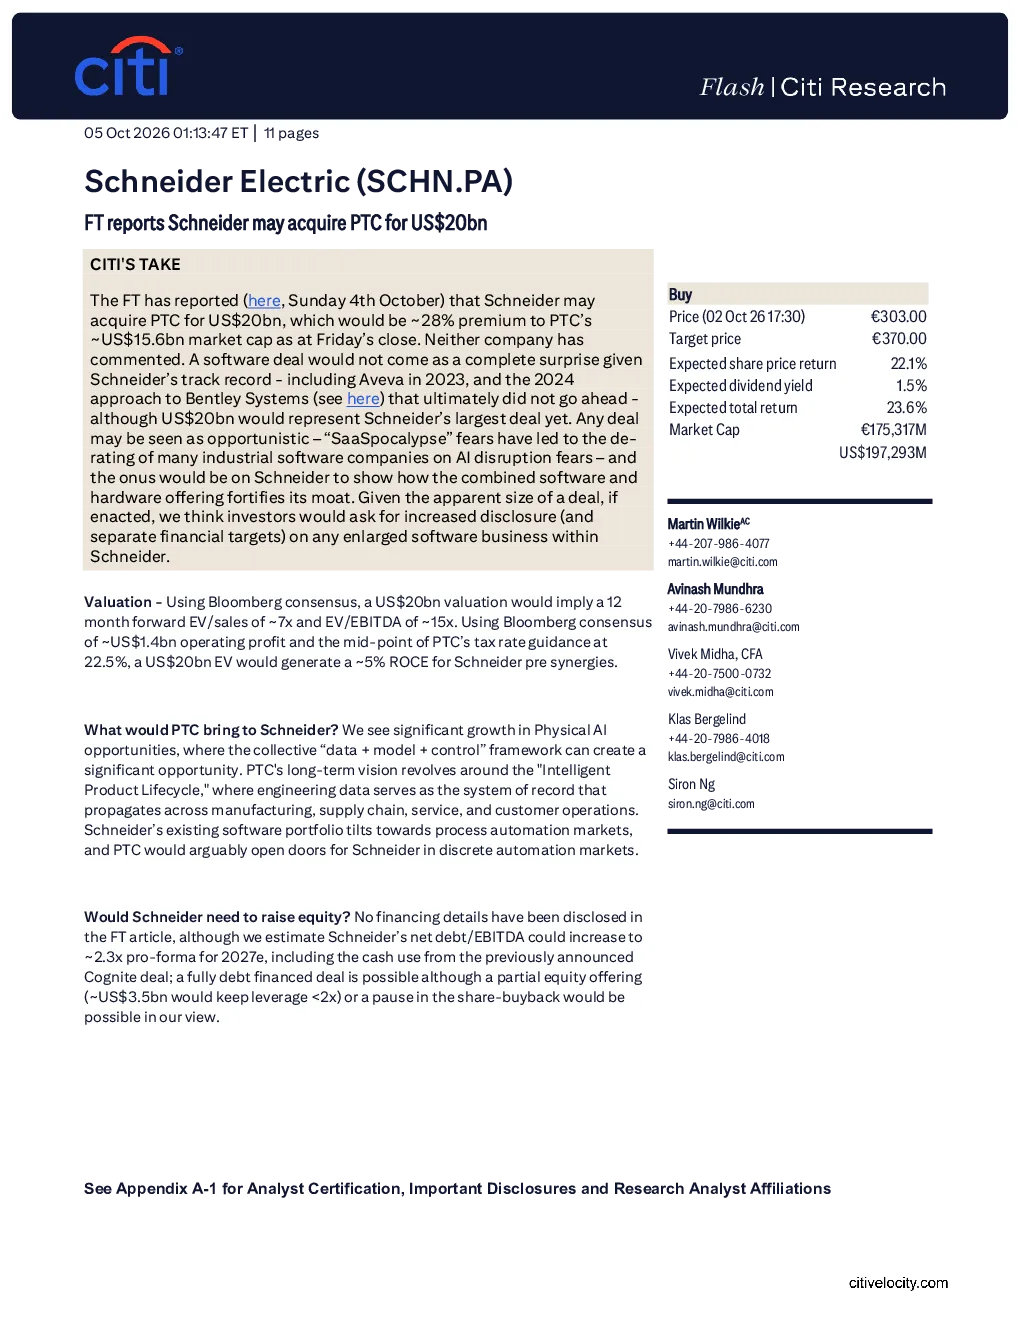
根据英国金融时报报道,施耐德电气可能以200亿美元收购PTC,该交易溢价约28%。两家公司均未对此发表评论。施耐德过往有收购Aveva及尝试收购Bentley Systems的经验,此次交易规模达200亿美元,或被视为施耐德抓住工业软件公司估值下调机遇,结合软硬件业务强化竞争优势。若交易完成,投资者将要求施耐德提供更多关于扩大后软件业务的透明度和财务目标信息。
工业软件赛道的发展趋势如何?
工业软件赛道正经历转型,受人工智能影响,“SaaSpocalypse”导致部分公司估值下调。施耐德收购PTC或旨在进入离散自动化市场,利用PTC的“智能产品生命周期”愿景结合自身软件组合,创造增长机会。该交易反映了对工业软件整合软硬件业务价值的重视,未来可能推动更多行业整合与技术融合。
研报重点分析了哪些方向?
研报重点分析了施耐德收购PTC的战略意义、潜在影响及风险。报告探讨了施耐德如何通过收购进入新市场、结合软硬件业务强化护城河,以及交易对财务结构、估值的影响。同时分析了收购整合、市场波动等风险因素,以及PTC面临的SaaS转型、宏观经济等挑战。
当前市场对施耐德和PTC的判断是什么?
当前市场关注施耐德收购PTC的潜在影响。施耐德过往收购记录显示其有整合软件业务的倾向,此次交易规模巨大,或加速其向数字化转型。PTC作为工业软件公司,面临SaaS转型和宏观经济挑战,但若执行得当,仍有机会提升产品渗透和估值。市场正观察交易是否会影响两家公司现有业务及未来发展方向。
研报提示了哪些风险?
研报提示的风险包括施耐德未披露的订单储备、收购整合的挑战、定价能力,以及周期性市场波动和宏观经济影响。PTC面临的风险则有客户对SaaS转型的接受度、关税问题等。此外,施耐德需展示合并后软件和硬件业务如何强化竞争优势,并满足投资者对更高透明度和财务目标的期望,否则可能面临市场压力。
你可能感兴趣
施耐德电气以237亿美元收购PTC
花旗2026-10-05
ucb sa:快讯:英国《金融时报》报道默克公司有意以30亿美元收购mltx以加强免疫学产品线
巴克莱银行2025-06-02
施耐德电气226亿美元全现金并购PTC工业AI重塑国产工业软件投资逻辑
未知机构2026-10-07
施耐德电气收购对垂直软件同业构成利好
花旗2026-10-05
泰尔茂并购后续:据日经报道收购金额低于3亿美元,估值合理
花旗2026-10-01