猜你想问
施耐德电气收购PTC交易的主要内容是什么?
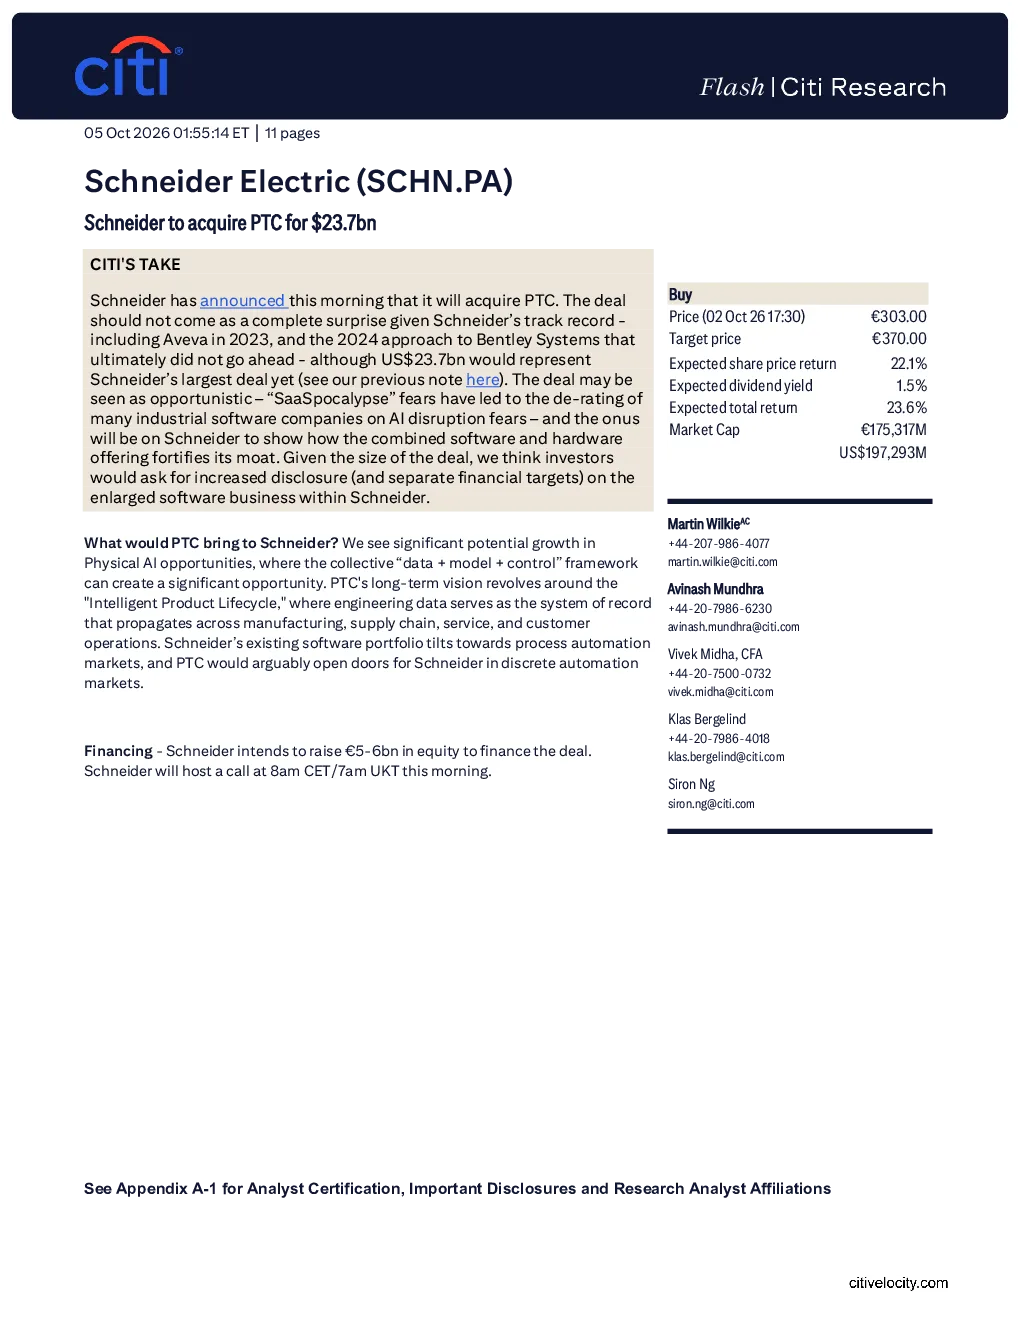
施耐德电气宣布以237亿美元收购PTC,该交易符合其收购策略,规模为迄今为止最大。交易时机成熟,因为“SaaSpocalypse”担忧导致许多工业软件公司因AI破坏而估值下调,Schneider将有机会展示其结合软件和硬件优势的护城河。收购可能帮助Schneider进入离散自动化市场,并带来物理AI机会的显著增长潜力,通过“数据+模型+控制”框架创造重大机会。PTC的长期愿景是围绕“智能产品生命周期”,其中工程数据作为系统记录贯穿制造、供应链、服务和客户运营。
工业自动化软件赛道发展趋势如何?
工业自动化软件赛道正经历重要变革,特别是“SaaSpocalypse”担忧导致工业软件公司估值下调,加速了向SaaS模式的转型。Schneider Electric的收购PTC交易正是这一趋势的体现,显示了行业巨头对软件能力的重视。PTC的加入将帮助Schneider Electric扩展其软件组合,进入离散自动化市场,并利用物理AI技术创造新的增长机会。未来,工业软件将更加注重数据整合、模型优化和控制系统的一体化,以及围绕产品生命周期的智能化管理。
研报重点分析了哪些方面?
研报重点分析了施耐德电气收购PTC交易的策略意义、潜在价值以及风险因素。报告探讨了PTC将为Schneider Electric带来的物理AI增长机会,以及如何帮助其进入离散自动化市场。同时,报告评估了Schneider Electric的估值,采用EV/EBITA倍数和DCF推导价格的加权平均,目标价格为每股370欧元。此外,报告还分析了交易融资方案、整合风险以及宏观经济对Schneider Electric业务的影响。
当前工业自动化市场现状如何?
当前工业自动化市场正面临数字化转型和智能化升级的挑战,客户对工业软件的需求日益增长,特别是SaaS模式的应用。然而,“SaaSpocalypse”担忧导致市场估值波动,部分公司因AI技术冲击而面临估值下调。施耐德电气收购PTC交易被视为时机成熟,反映了市场对软件和硬件结合的重视。工业自动化市场呈现周期性特征,受宏观经济和终端市场需求影响较大,如住宅、数据中心和非住宅领域。同时,行业整合加速,大型企业通过收购补充有机增长,但也面临整合风险和支付溢价问题。
研报提示了哪些风险因素?
研报提示了施耐德电气收购PTC交易的相关风险因素。首先,Schneider Electric未交付订单可能低于预期,影响有机增长。其次,提价能力存在上行和下行风险。再次,收购整合风险和未来支付溢价可能导致价值创造不及预期。此外,周期性和宏观因素对Schneider Electric业务有显著影响,全球GDP减速或低于趋势的环境对其有机增长不利。对于PTC,实现目标价格的下行风险包括GTM重新调整导致支出增加、客户对SaaS过渡接受程度低于预期,以及宏观经济/关税担忧影响新业务。上行风险则包括GTM重新调整加速产品渗透、执行问题被证明是暂时的,以及公司通过订阅过渡推动上行的能力被低估。