猜你想问
NuvationBio最新研报的核心内容是什么?
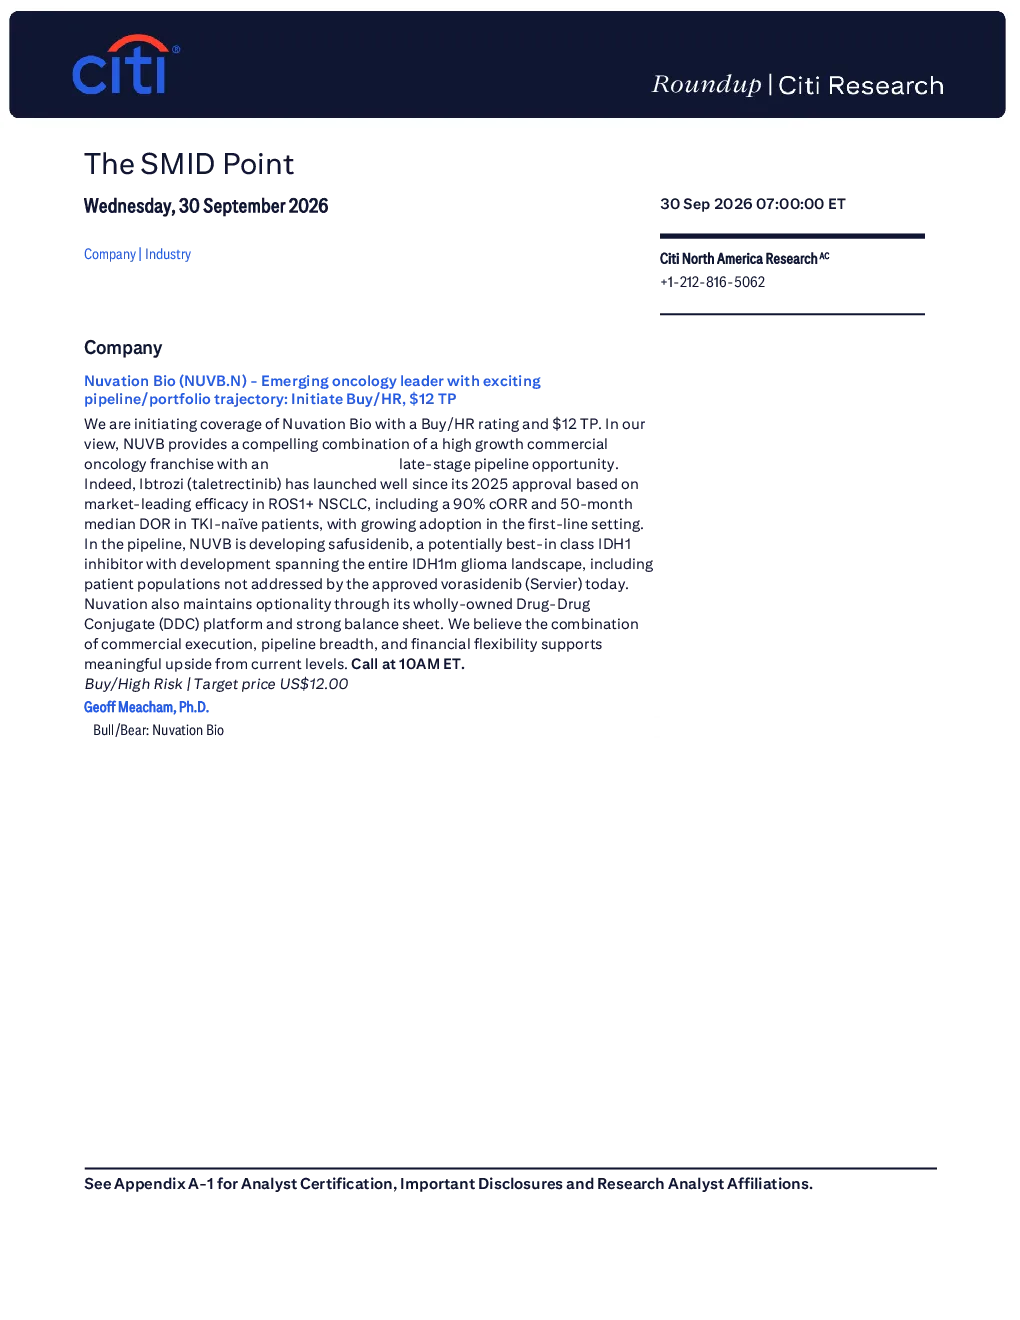
NuvationBio最新研报给予买入评级,目标价12美元。公司拥有高增长商业肿瘤学业务和晚期Pipeline机会。Ibtrozi(taletrectinib)自2025年批准以来表现良好,在ROS1+NSCLC中具有市场领先疗效,90%cORR和50个月中位DOR,在TKI-naïve患者中日益被一线采用。Pipeline中,safusidenib是一种潜在的顶级IDH1抑制剂,覆盖了IDH1m胶质瘤的整个领域。Nuvation还通过其全资药物-药物偶联(DDC)平台保持选择权,并拥有强劲的资产负债表。商业执行、Pipeline广度和财务灵活性相结合,支持股价显著上涨。
肿瘤学赛道的发展趋势如何?
肿瘤学赛道正朝着高增长和精准治疗方向发展。Ibtrozi在ROS1+NSCLC中的优异表现展示了下一代TKI的潜力,推动了该领域的一线治疗变革。同时,IDH1抑制剂如safusidenib等 Pipeline项目的进展,覆盖了现有药物未解决的患者群体,显示出该赛道持续的创新活力。此外,药物-药物偶联(DDC)等新型技术平台的引入,进一步丰富了治疗手段,为肿瘤学赛道的未来发展提供了更多可能性。
NuvationBio研报重点分析了哪些方向?
NuvationBio研报重点分析了公司的商业肿瘤学业务表现和Pipeline项目进展。报告详细介绍了Ibtrozi在ROS1+NSCLC中的市场领先疗效数据,以及safusidenib作为顶级IDH1抑制剂的潜力。此外,研报还关注了公司通过DDC平台保持的技术选择权,并评估了其强劲的资产负债表对公司未来发展的支持作用。这些分析共同构成了对公司当前价值和未来增长前景的全面评估。
当前肿瘤学市场的现状如何?
当前肿瘤学市场呈现高增长态势,创新药物不断涌现。以Ibtrozi为例,其在特定适应症中已展现出超越现有疗法的疗效,正逐步成为一线治疗选择。IDH1抑制剂领域也日益活跃,新型药物不断针对未满足的临床需求。同时,药物开发技术如DDC平台的运用,为肿瘤治疗提供了更多创新路径。整体来看,肿瘤学市场正经历快速发展和深刻变革。
NuvationBio研报提示了哪些风险?
NuvationBio研报提示的风险主要包括临床数据不确定性、市场竞争加剧以及监管政策变化。新药研发存在临床试验失败或疗效不及预期的风险,而Pipeline项目的市场表现也面临同类产品的竞争压力。此外,肿瘤学领域的监管政策变化可能影响产品的上市时间和市场准入,这些因素均可能对公司的未来发展产生潜在影响。