猜你想问
这份研报主要讲了什么内容?
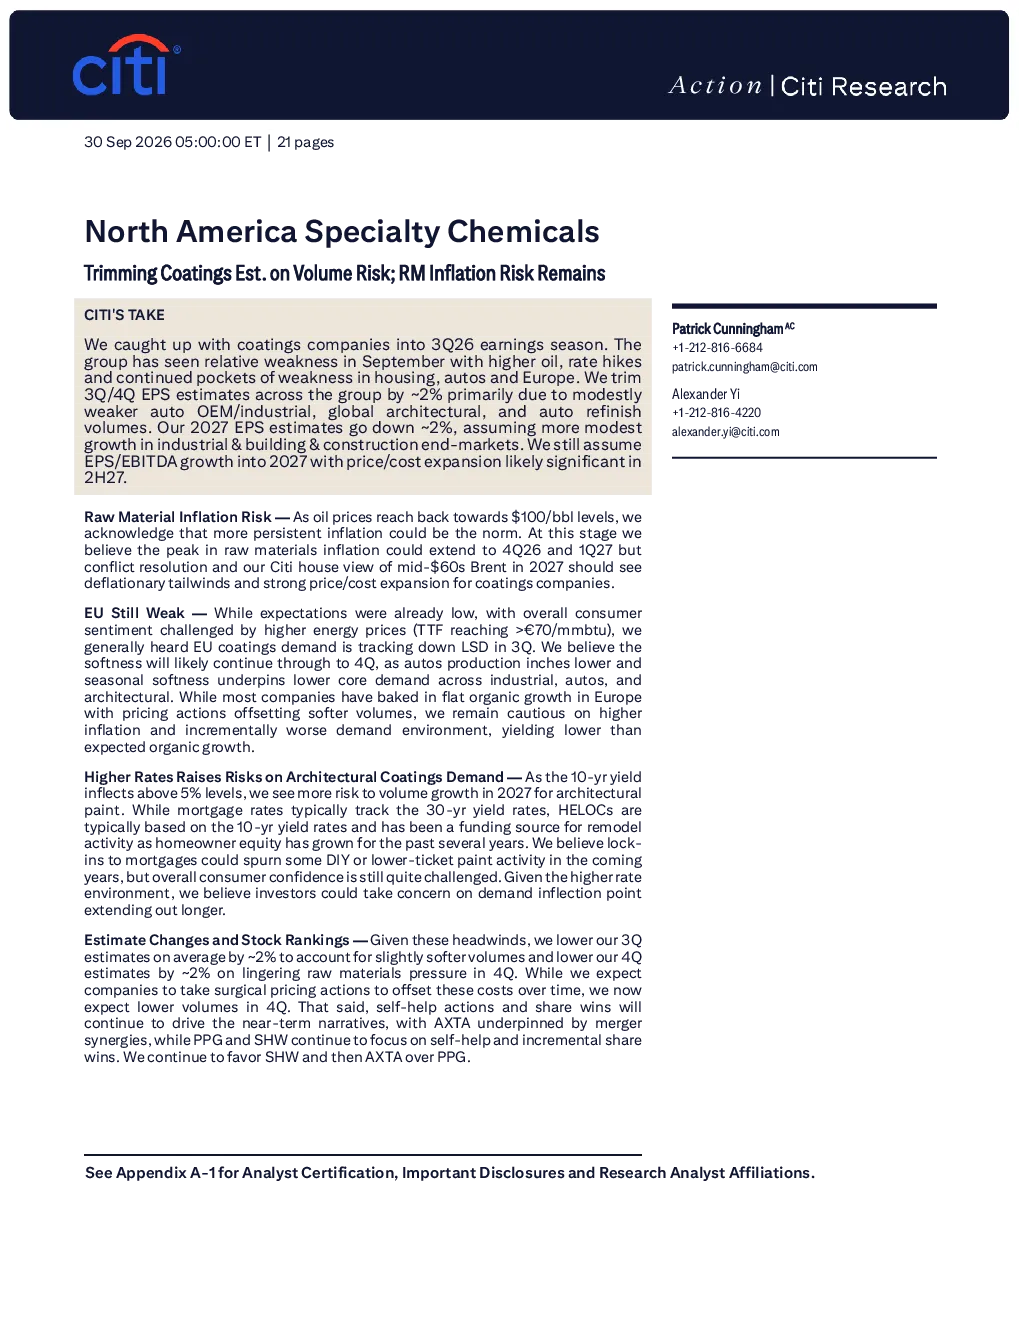
这份研报分析了北美特种化学品行业,特别是涂料领域的产量上调风险和原材料通胀风险。报告指出,颜料公司9月份表现疲软,受高油价、利率上升及住房、汽车和欧洲市场疲软影响。预计将下调3Q/4Q每股收益预测约2%,并假设工业和建筑市场增长温和,下调2027年每股收益预测约2%。报告强调原材料通胀风险可能延长至2026年4季度和2027年1季度,但预计2027年中布伦特油价将回落,为涂料公司带来通缩尾风。欧洲需求延续疲软,建筑涂料需求也面临风险。公司可能采取手术式定价行动抵消成本,但4Q销量或下降。评级方面,看好SHW和AXTA优于PPG。
涂料行业未来发展趋势如何?
涂料行业未来发展趋势面临多重挑战与机遇。原材料通胀风险是主要压力,报告预测通胀峰值可能持续至2026年4季度和2027年1季度,但油价中长期或回落。欧洲市场需求疲软将持续,汽车产量下降和季节性疲软影响工业、汽车和建筑需求。建筑涂料需求受高利率环境制约,十年期收益率上升增加房屋抵押贷款利率,影响翻新活动。尽管短期面临挑战,但报告认为涂料公司通过手术式定价和自我提升等措施应对风险,长期仍具增长潜力。行业需关注成本控制、需求恢复及市场策略调整。
研报重点分析了哪些方向?
研报重点分析了北美特种化学品中涂料行业的盈利预测下调风险、原材料通胀压力及市场需求疲软问题。报告详细预测了3Q/4Q及2027年每股收益下调情况,并分析了原材料通胀对AXTA、PPG、SHW等公司的影响,如3Q原材料通胀YoY增幅分别为11%、13%、17%,4QYoY增幅达18%、15%、16%。同时,报告关注欧洲需求疲软及建筑涂料需求风险,指出高利率环境对房屋抵押贷款和翻新活动的影响。此外,还评估了公司应对风险的措施及股票评级,认为SHW和AXTA优于PPG。
当前涂料市场状况如何判断?
当前涂料市场状况呈现疲软态势,受多重因素影响。行业整体表现疲软,受高油价、利率上升及住房、汽车和欧洲市场疲软拖累。汽车OEM/工业、全球建筑和汽车修补漆销量略有疲软,导致盈利预测下调。原材料通胀压力显著,油价回升延长通胀峰值至2026年4季度和2027年1季度,但预计2027年中油价将回落。欧洲需求延续3Q疲软趋势,汽车产量下降和季节性疲软影响核心需求。建筑涂料需求也面临风险,高利率环境推高抵押贷款利率,抑制翻新活动。市场短期内面临挑战,但公司通过定价和自我提升措施应对,长期增长潜力仍存。
研报提示了哪些风险?
研报提示了涂料行业面临的多重风险。首要风险是原材料通胀,油价回升延长通胀峰值至2026年4季度和2027年1季度,3Q原材料通胀YoY增幅达11%-17%,4QYoY增幅达15%-18%。其次,欧洲市场需求疲软将持续,汽车产量下降和季节性疲软影响工业、汽车和建筑需求。建筑涂料需求也面临风险,高利率环境推高抵押贷款利率,抑制翻新活动。此外,公司采取手术式定价行动可能影响4Q销量。这些因素共同导致盈利预测下调,短期内行业面临挑战,需关注成本控制、需求恢复及市场策略调整。