猜你想问
这份研报主要讲了什么内容?
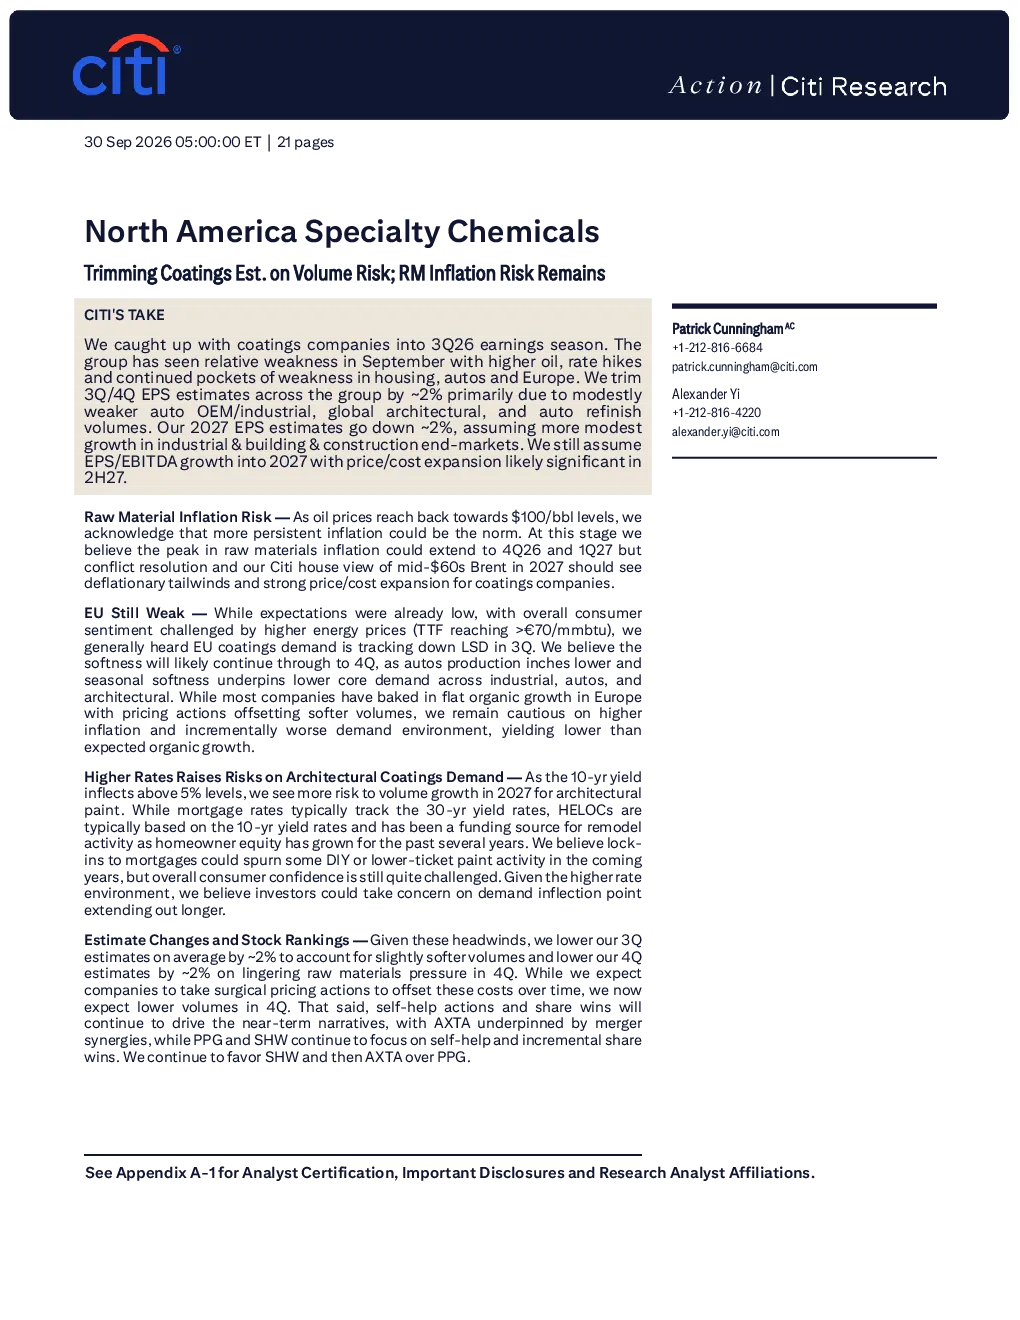
这份研报分析了北美特种化学品行业在2026年9月的整体表现疲软,主要受高油价、利率上升以及住房、汽车和欧洲市场的持续疲软影响。报告指出原材料通胀风险持续存在,预计第四季度原材料通胀将达到峰值后有所回落。欧洲市场涂料需求疲软,预计将持续到第四季度,汽车产量下降导致工业、汽车和建筑涂料的核心需求下降。建筑涂料需求增长面临更多风险,预计2027年需求增长将放缓。摩根大通下调了Axalta、PPG和Sherwin Williams的第三季度和第四季度EBITDA预测,主要原因是销量疲软和原材料压力,但维持对Axalta的“买入”评级,对PPG的评级为“中性”,对Sherwin Williams的评级为“买入”。
北美特种化学品行业未来发展趋势如何?
北美特种化学品行业未来面临原材料通胀风险和欧洲市场需求疲软的挑战。报告预计第四季度原材料通胀将达峰值后回落,但高油价和利率上升仍对行业构成压力。欧洲市场涂料需求预计将持续疲软至第四季度,汽车产量下降影响工业、汽车和建筑涂料需求。建筑涂料需求增长面临更多风险,预计2027年增长将放缓。尽管挑战存在,Axalta、PPG和Sherwin Williams仍具有投资价值,Axalta通过合并提升抗周期性能力,PPG和Sherwin Williams将通过价格调整和市场份额提升应对成本压力。投资者需关注公司运营效率、市场竞争力及原材料价格走势。
研报重点分析了哪些公司?
研报重点分析了Axalta、PPG和Sherwin Williams这三家公司。摩根大通下调了这三家公司第三季度和第四季度EBITDA预测,主要原因是销量疲软和原材料压力。预计2026年第三季度原材料通胀将分别约为Axalta的11%、PPG的13%和Sherwin Williams的17%,第四季度将分别约为18%、15%和16%。预计2027年这三家公司的EBITDA将分别约为22亿美元、55亿美元和52亿美元。摩根大通维持对Axalta的“买入”评级,对PPG的评级为“中性”,对Sherwin Williams的评级为“买入”。Axalta的合并将使其规模扩大,并提高其抗周期性能力,PPG和Sherwin Williams将通过价格调整和市场份额提升来应对成本压力。
当前市场状况如何判断?
当前北美特种化学品市场状况表现为整体表现疲软,主要受高油价、利率上升以及住房、汽车和欧洲市场的持续疲软影响。原材料通胀压力持续存在,预计第四季度将达到峰值后有所回落。欧洲市场涂料需求疲软,预计将持续到第四季度,汽车产量下降导致工业、汽车和建筑涂料的核心需求下降。建筑涂料需求增长面临更多风险,预计2027年增长将放缓。尽管面临诸多挑战,Axalta、PPG和Sherwin Williams仍具有投资价值,但投资者需关注公司自身的运营效率和市场竞争力,以及原材料价格走势。
研报提示了哪些风险?
研报提示的主要风险包括原材料通胀风险和欧洲市场需求疲软。油价回升至100美元/桶导致原材料通胀压力持续存在,预计第四季度将达到峰值后有所回落,但高通胀仍对行业构成压力。欧洲市场涂料需求疲软,预计将持续到第四季度,汽车产量下降影响工业、汽车和建筑涂料需求。建筑涂料需求增长面临更多风险,预计2027年增长将放缓。此外,利率上升和十年期收益率上升至5%以上,增加建筑涂料需求增长的风险。投资者需关注这些风险,并关注公司自身的运营效率、市场竞争力及原材料价格走势。