猜你想问
摩根士丹利为何下调道氏化学和利安德巴塞尔评级?
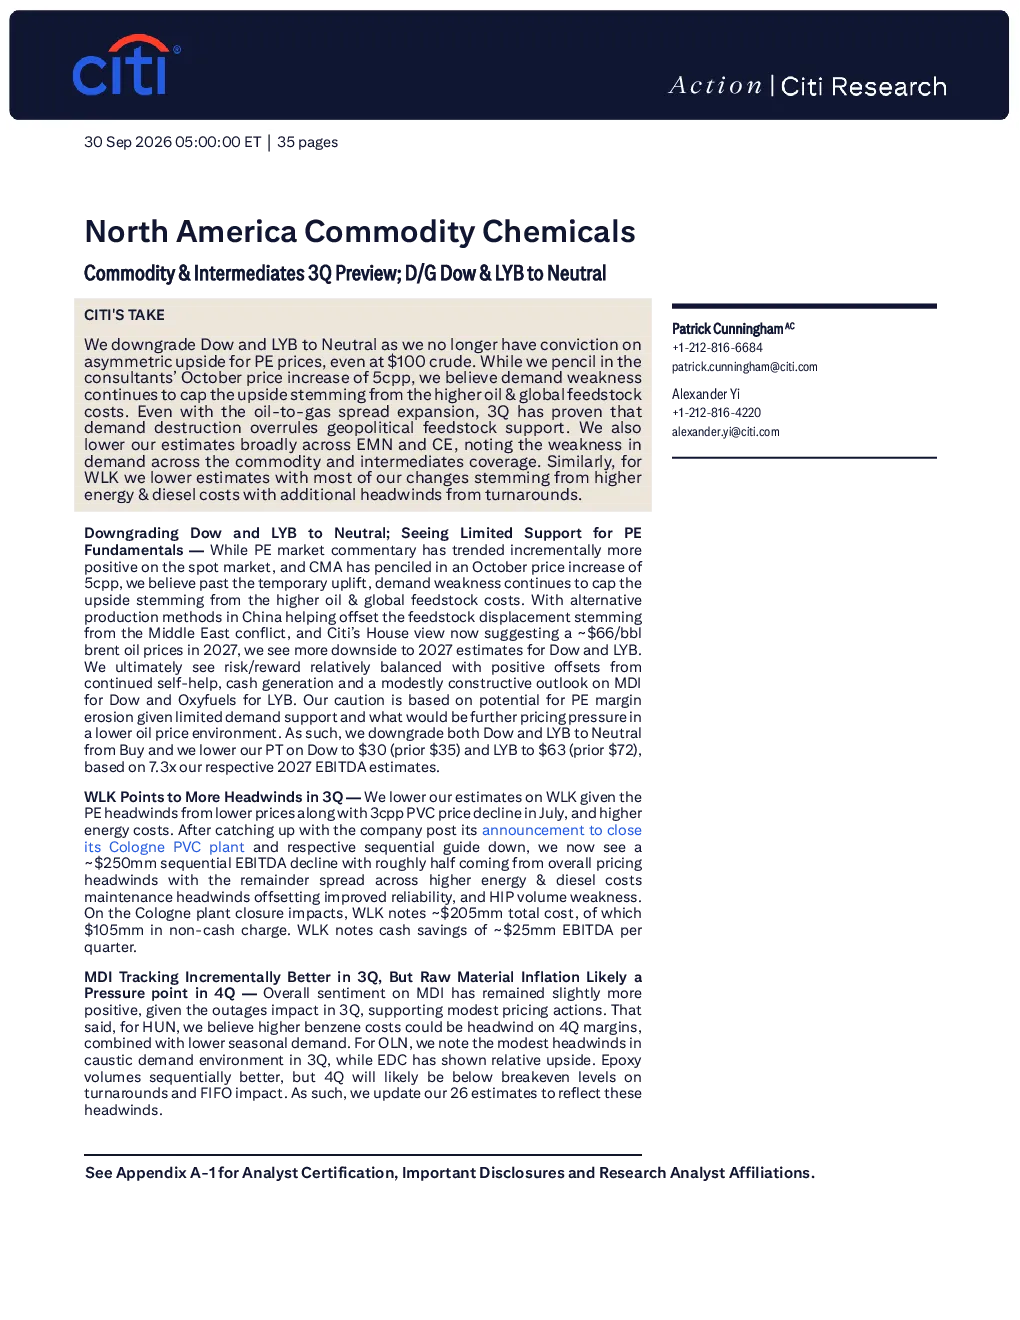
摩根士丹利将道氏化学和利安德巴塞尔评级从“买入”下调至“中性”,主要原因是即使油价达到100美元,市场对聚乙烯(PE)价格的对称上行预期也已消失。尽管咨询机构预测10月份PE价格上涨5美分,但需求疲软持续限制由油价和全球原料成本上涨带来的上行空间。这一调整反映了分析师对当前市场环境下企业盈利能力的谨慎评估。
三季度北美基础化工行业发展趋势如何?
三季度北美基础化工行业面临需求疲软挑战,即使油价上涨,需求破坏仍超过地缘政治原料支持。中国替代原料生产部分抵消了中东冲突对原料市场的影响。摩根士丹利预计2027年布伦特油价约为66美元/桶,道氏化学和利安德巴塞尔估值面临下行压力。行业整体利润率预期下降,但通过自我改善措施可部分缓解压力。
报告重点分析了哪些企业?
报告重点分析了道氏化学、利安德巴塞尔、EMN、CE、WLK和MDI等企业。摩根士丹利下调了EMN和CE的估值,因商品和中间体需求疲软;WLK估值下调源于能源和柴油成本上涨及转产压力。MDI短期情绪略有改善,但第四季度可能因苯乙烯成本上涨和需求疲软承压。
当前市场现状如何判断?
当前市场现状表现为需求疲软持续,美国国内买家即使在油价上涨时仍保持谨慎态度。中国国内PE价格上涨主要受油价带动,但需求环境未改善,预计10月份价格将因需求疲软回落。摩根士丹利更新PE利润率预期,反映10月份价格上涨5美分,但9月份整体价格预期持平。
投资该行业需注意哪些风险?
投资该行业需关注需求疲软和油价下跌风险。摩根士丹利认为道氏化学和利安德巴塞尔利润率增长受限,尽管采取了自我改善措施。此外,摩根士丹利下调了CE、Dow、EMN、Huntsman、OLN和WLK的估值,因需求疲软和成本上升。2027年综合PE利润率预计下降约11美分,需警惕估值下行压力。
你可能感兴趣
利安德巴塞尔工业 2025年季度报告
美股财报2025-10-31
利安德巴塞尔(LYB):精简欧盟业务,退出四项上游资产
Jefferies2025-06-05
金融时报称利安德巴塞尔(LYB.US)或竞购壳牌化学资产
花旗2026-08-24
化工美国德克萨斯州拉波特市的利安德巴塞尔LyondellBasell化工
未知机构2026-03-16
化工系列研究(二十):对标利安德巴塞尔,看民营大炼化估值空间
基础化工东海证券2024-06-03
利安德巴塞尔(LYB):近期定价挑战持续,需求趋势可能依然波动
Jefferies2025-05-28
1H16业绩预览:上半年表现疲弱,符合预期,下半年将面临更多挑战;下调评级至中性
交银国际2016-08-08
MEGA召回致三季度亏损,缺乏短期催化剂下调至中性
交运设备招商香港2025-12-03
安德利:安德利:2023年三季度报告
财报2023-10-31
安德利:安德利2021年三季度报告
财报2021-10-29