猜你想问
Citigroup对Moderna的研报核心内容是什么?
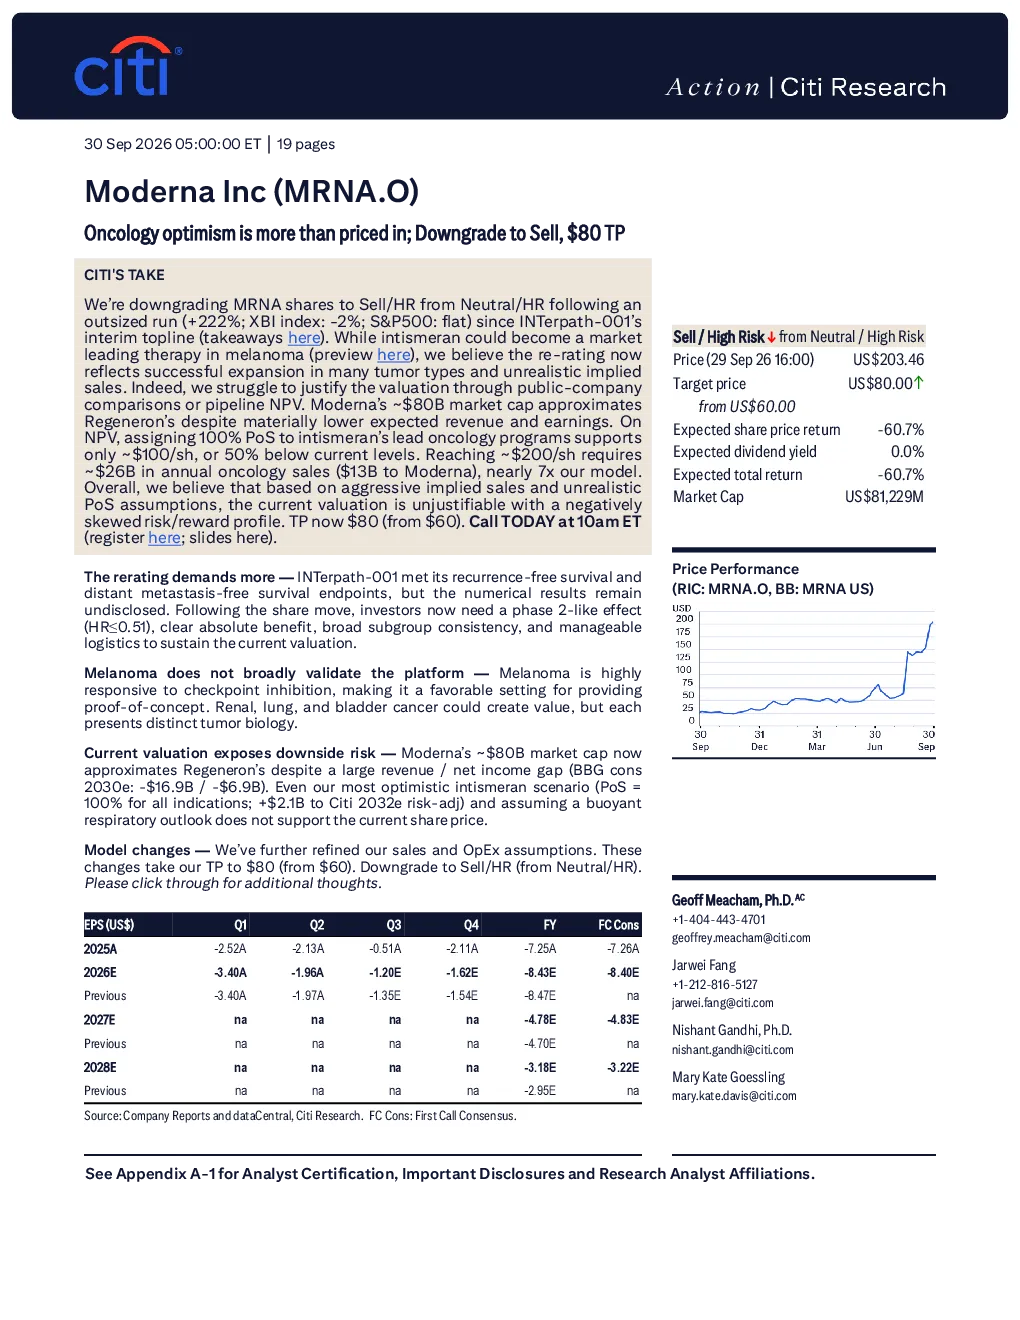
Citigroup将Moderna的股票评级从Neutral/HR下调至Sell/HR,目标价从60美元调整为80美元。主要原因是Moderna的肿瘤免疫疗法intismeran在黑色素瘤的INTerpath-001期中顶线数据表现强劲,但市场对公司的估值已反映了对intismeran在其他肿瘤类型中取得成功的预期,而这一预期目前尚缺乏证据支持。Moderna的市值已接近Regeneron,尽管其预期收入和盈利远低于Regeneron。即使假设intismeran在黑色素瘤、非小细胞肺癌、肾细胞癌和膀胱癌中均取得100%的成功率,其现值也仅支持约100美元的股价,远低于当前股价。投资者对Moderna的估值过高,过度押注了intismeran在其他肿瘤类型中的成功以及呼吸道疫苗业务的增长。
Moderna的肿瘤免疫疗法intismeran的市场前景如何?
Moderna的肿瘤免疫疗法intismeran在黑色素瘤的INTerpath-001期中顶线数据表现强劲,但其在其他肿瘤类型中的疗效仍有待验证。除了黑色素瘤外,intismeran在非小细胞肺癌、肾细胞癌和膀胱癌中的疗效仍需更多证据支持。INTerpath-001的期中数据虽积极,但具体数值尚未公布,投资者需要更详细的数据来评估其疗效。INTerpath-004(肾细胞癌)和INTerpath-009(非小细胞肺癌)的研究设计较为复杂,难以保证成功。膀胱癌的治疗标准正在快速变化,intismeran的疗效可能无法持续。
Citigroup在研报中对Moderna的哪些方面进行了重点分析?
Citigroup在研报中重点分析了Moderna的肿瘤免疫疗法intismeran的疗效及其对公司估值的影响。报告指出,尽管intismeran在黑色素瘤中表现良好,但市场对其在其他肿瘤类型中的成功预期过高,而这一预期目前尚缺乏证据支持。此外,报告还分析了Moderna的呼吸道疫苗业务增长潜力,认为其竞争力有限,COVID-19疫苗的销售额和市场份额存在不确定性。Citigroup认为,Moderna的当前估值过高,风险回报率不佳。
当前Moderna的市场估值是否合理?
当前Moderna的市场估值可能过高。Citigroup预测,即使假设intismeran在黑色素瘤、非小细胞肺癌、肾细胞癌和膀胱癌中均取得100%的成功率,其现值也仅支持约100美元的股价,远低于当前股价。Moderna的市值约为812亿美元,已接近Regeneron,尽管其预期收入和盈利远低于Regeneron。Citigroup认为,intismeran要支持当前股价,需要实现约260亿美元的年肿瘤学销售额,几乎是其模型的7倍。投资者对Moderna的估值过高,过度押注了intismeran在其他肿瘤类型中的成功以及呼吸道疫苗业务的增长。
Citigroup对Moderna的研报中提示了哪些风险?
Citigroup在研报中对Moderna的研报中提示了多项风险。首先,intismeran在黑色素瘤以外的肿瘤类型中的疗效仍有待验证,包括非小细胞肺癌、肾细胞癌和膀胱癌。其次,Moderna的呼吸道疫苗业务增长潜力有限,mFlusiva的竞争力有限,需要应对高剂量和佐剂疫苗的挑战。此外,COVID-19疫苗的销售额和市场份额存在不确定性,市场准入和定价也存在挑战。最后,Citigroup认为,Moderna的当前估值过高,风险回报率不佳。