猜你想问
这份研报对Tryg的主要预测是什么?
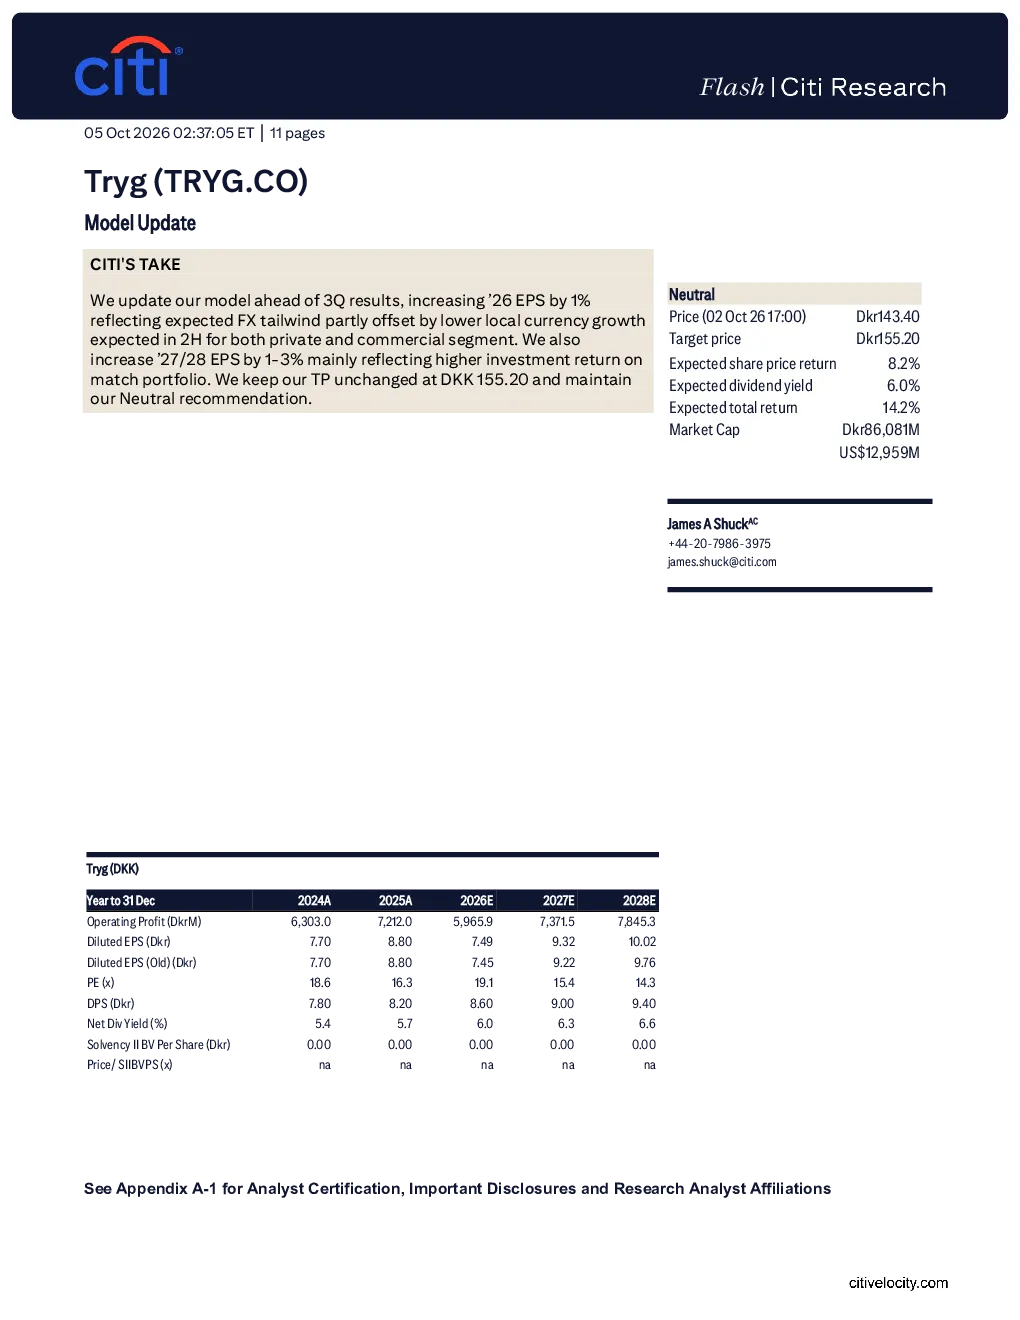
这份研报显示,分析师预计Tryg 2026年每股收益将增长1%,主要受汇率利好影响,但部分被第二季度本币增长预期放缓抵消。2027年和2028年每股收益预计将分别增长1-3%,主要反映匹配投资组合的投资回报率提高。目标价维持在DKK 155.20,维持中性评级。
Tryg所在行业的发展趋势如何?
研报未明确提及行业发展趋势,但指出Tryg的非寿险市场状况与预期差异是主要风险之一,暗示行业竞争和市场需求存在不确定性。同时,持续的工资通胀导致长期假设增加,可能影响行业整体盈利能力。
研报重点分析了Tryg的哪些方面?
研报重点分析了Tryg的每股收益预测、估值方法和主要风险。每股收益预测基于汇率和投资回报率变化,估值采用分部自由现金流折现和永续价值方法,风险则包括非寿险市场状况、工资通胀、工伤赔偿准备金费用以及丹麦零售财产险的调查结果。
当前Tryg的市场状况如何被判断?
研报未直接判断市场状况,但提及汇率利好和本币增长预期放缓的并存,显示市场环境存在复杂性。同时,风险提示中关于竞争委员会调查的结果可能挑战定价能力,暗示市场存在竞争压力和监管不确定性。
研报提示了哪些主要风险?
研报提示的主要风险包括:1) 非寿险市场状况与预期差异;2) 持续的工资通胀导致长期假设增加;3) 与丹麦工伤赔偿相关的准备金费用增加;4) 丹麦竞争委员会对丹麦零售财产险的调查结果不利,可能挑战定价能力并影响利润率。这些因素可能影响Tryg的股价表现。
你可能感兴趣
蒂姆关于存储的三点看法;模型更新
信息技术巴克莱银行2025-06-12
关于 NPD 模型的解释性说明 ( 2015 年 3 月更新 )
信息技术苏格兰期货信托基金2017-06-16
蒂姆关于服务器的三件事;模型更新
信息技术巴克莱银行2025-06-10
关于 NPD 模型的解释性说明 ( 2015 年 2 月更新 )
信息技术苏格兰期货信托基金2017-06-16
山西汾酒更新报告:时运变迁:关于汾酒的三问三答
食品饮料国泰君安证券2024-06-23
对OSL(0863.HK)的模型更新分析报告
花旗2026-06-04
汽车后市场行业深度报告:关于途虎核心关注点的更新
交运设备西部证券2024-08-08
圣卢西亚:关于制定和更新生产者价格指数的价格账户任务的技术援助报告(2024年9月9日至20日)
国际货币基金组织2025-05-02
银行业2019全球动态:关于北美、欧洲与亚洲模型治理实践的最新洞见,模型风险管理
金融麦肯锡2020-03-11
关于大规模语言模型在科学研究中的应用综述
信息技术未知机构2025-02-26