猜你想问
这份研报主要讲了尼得科什么内容?
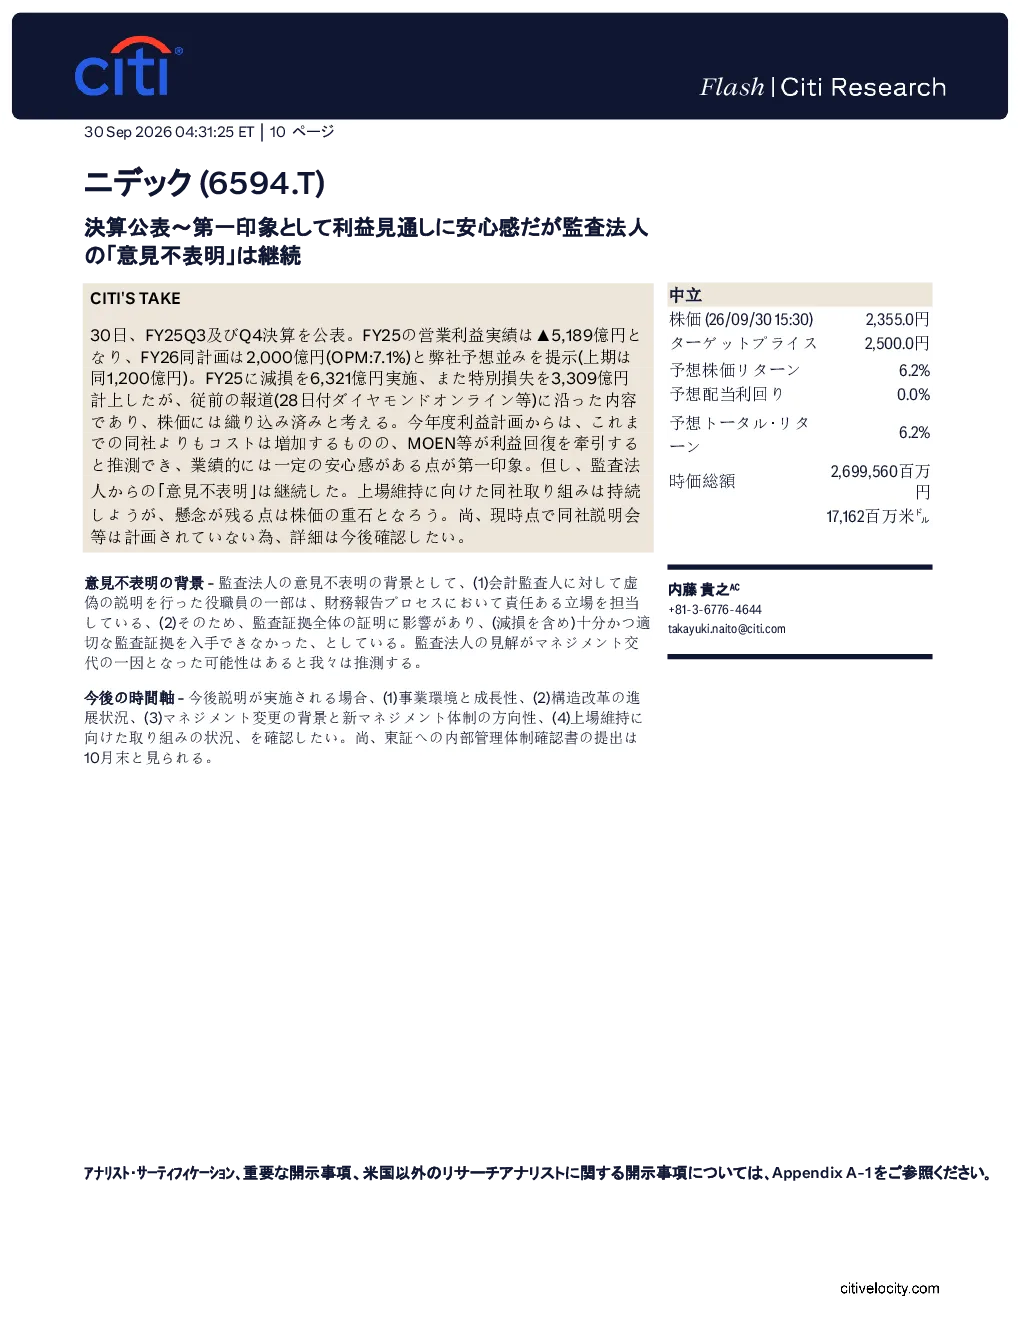
这份研报主要介绍了尼得科FY25Q3及Q4的业绩公布情况。FY25实际营业利润为-5,189亿日元,而FY26的计划营业利润为2,000亿日元,目标营业利润率(OPM)为7.1%。报告中提到了6,321亿日元的减值损失和3,309亿日元的特别损失,但这些已反映在当前股价中。虽然预计成本会增加,但公司期待MOEN等业务的利润恢复,整体业绩上提供了一定程度的安心感。
尼得科所处赛道的发展趋势如何?
尼得科所处赛道为硬盘驱动器(HDD)制造领域。当前全球数据存储需求持续增长,但市场竞争激烈,技术迭代加速。企业面临原材料成本上升、供应链波动等挑战。同时,新能源汽车、数据中心等领域对存储需求增加,为行业带来新机遇。尼得科需持续进行技术创新和成本控制,以应对市场变化。未来行业整合可能加剧,龙头企业优势将更加明显。
研报重点分析了尼得科哪些方面?
研报重点分析了尼得科的财务业绩、盈利预测以及风险因素。报告指出,尽管FY25业绩不佳,但公司仍对未来保持乐观,计划通过业务调整提升利润率。特别关注了MOEN等业务的复苏情况,以及成本控制措施的效果。此外,报告强调了审计机构持续不发表意见的问题,这可能影响投资者信心。研报还评估了公司治理和长期战略的可持续性。
从市场角度看,尼得科目前处于什么状态?
从市场角度看,尼得科业绩波动较大,但已采取措施应对挑战。公司公布的FY26盈利计划显示其正努力恢复增长。尽管面临成本压力和审计质疑,但市场仍关注其业务转型和成本优化进展。投资者对尼得科的未来表现持谨慎乐观态度。行业整体竞争格局稳定,但技术革新和市场需求变化将影响各企业生存空间。
研报提示了哪些主要风险?
研报提示的主要风险包括:HDD市场需求波动、汽车行业景气度变化、全球经济不确定性增加、汇率波动影响等。此外,海外收购子公司的整合风险以及会计问题的长期化也是潜在风险点。公司需加强风险管理,确保业务稳定运营。特别是审计机构不发表意见的问题,可能持续影响公司声誉和融资能力。