猜你想问
这份研报的核心内容是什么?
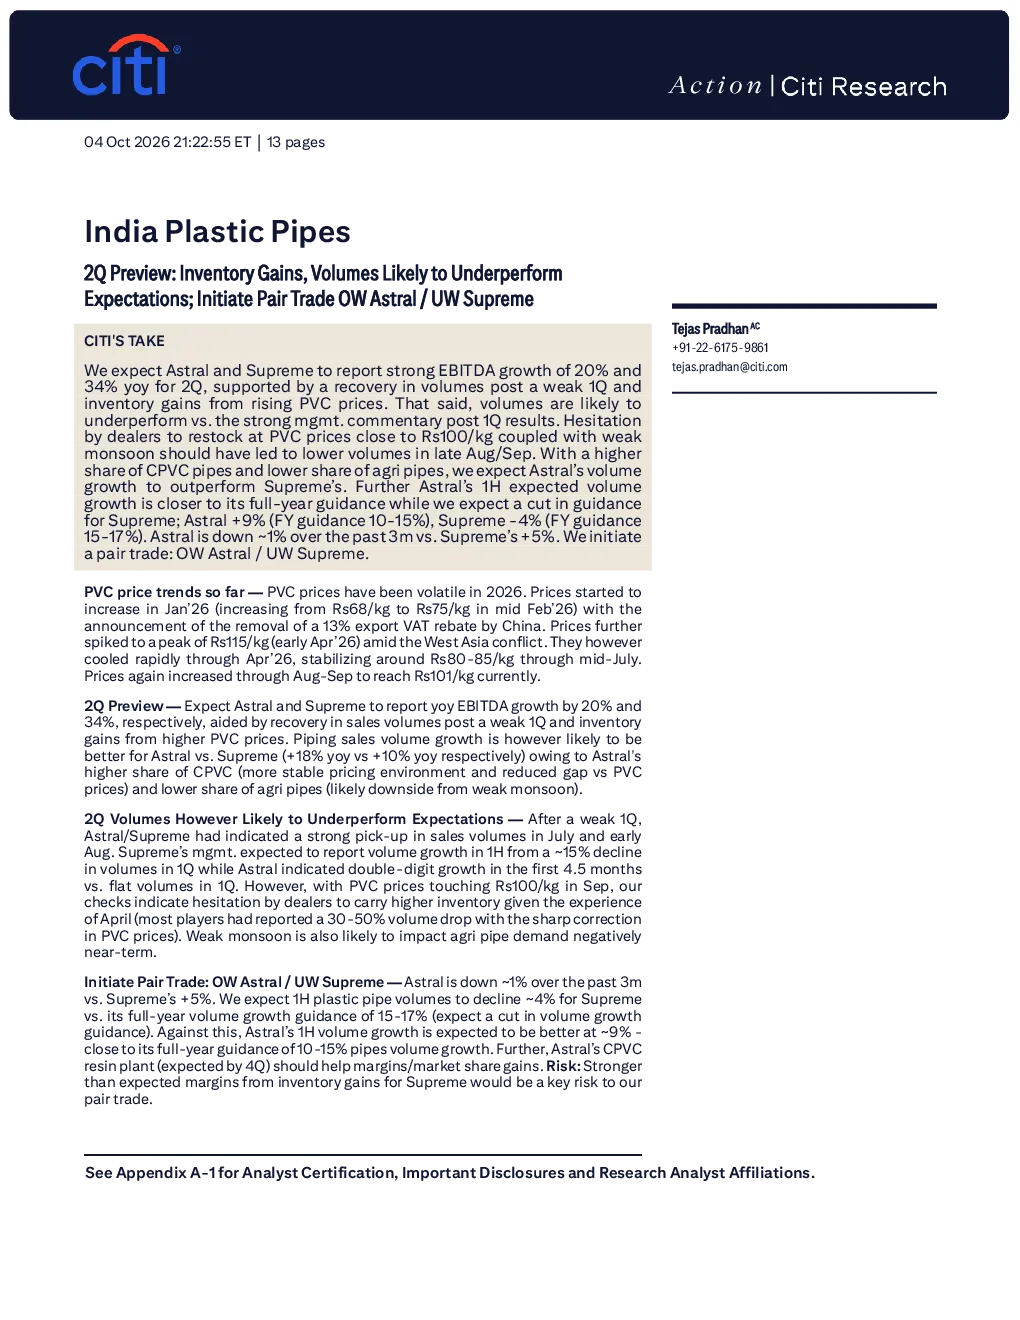
本报告分析印度塑料管行业,指出2026年PVC价格波动大,年初因中国取消出口退税上涨,后因中东冲突攀升至115/kg,四月份回落至80-85/kg,八九月再次上涨至101/kg。Astral和Supreme预计EBITDA同比增长20%和34%,主要得益于第一季度销售复苏及PVC价格上涨带来的库存增益。但销量增长或不及预期,Astral因CPVC管材占比高且农业管材占比低,预计销量增长将优于Supreme。Astral上半年销量增长预计约9%,接近其10-15%的全年指引;Supreme上半年销量增长预计低于其15-17%的全年指引,可能需下调指引。Citi给予Astral“买入”评级,目标价1900卢比/股,预计未来三年EBITDA年复合增长率约为21%;给予Supreme“卖出”评级,目标价3150卢比/股,预计未来三年EBITDA年复合增长率低于Astral。
印度塑料管行业的发展趋势如何?
印度塑料管行业面临PVC价格波动影响,2026年价格波动大,年初上涨后因中东冲突进一步攀升,随后回落再上涨。经销商补库存意愿不高,销量增长或不及预期。Astral凭借CPVC管材优势预计销量增长将优于Supreme。行业需求受PVC价格、季风等因素影响,未来增长存在不确定性。Citi建议做空Astral/做多Supreme的配对交易,反映两家公司股价表现及业绩增长预期的差异。
报告重点分析了哪些公司?
报告重点分析了Astral和Supreme两家公司。预计Astral和Supreme将分别报告20%和34%的EBITDA同比增长,主要得益于第一季度销售复苏及PVC价格上涨带来的库存增益。Astral因CPVC管材占比高且农业管材占比低,预计销量增长将优于Supreme。Astral上半年销量增长预计约9%,接近其10-15%的全年指引;Supreme上半年销量增长预计低于其15-17%的全年指引,可能需下调指引。Citi给予Astral“买入”评级,目标价1900卢比/股,预计未来三年EBITDA年复合增长率约为21%;给予Supreme“卖出”评级,目标价3150卢比/股,预计未来三年EBITDA年复合增长率低于Astral。
当前市场对印度塑料管行业的现状如何判断?
当前印度塑料管市场面临PVC价格波动大,年初上涨后因中东冲突进一步攀升,随后回落再上涨。经销商补库存意愿不高,销量增长或不及预期。Astral凭借CPVC管材优势预计销量增长将优于Supreme。Astral上半年销量增长预计约9%,接近其10-15%的全年指引;Supreme上半年销量增长预计低于其15-17%的全年指引,可能需下调指引。Citi给予Astral“买入”评级,目标价1900卢比/股,预计未来三年EBITDA年复合增长率约为21%;给予Supreme“卖出”评级,目标价3150卢比/股,预计未来三年EBITDA年复合增长率低于Astral。市场整体增长存在不确定性,需关注PVC价格及季节性因素影响。
研报提示了哪些风险因素?
报告提示的风险因素包括:Supreme的库存增益可能带来的利润强于预期,从而影响配对交易的收益;行业需求增长不及预期、管材业务盈利能力弱于预期以及估值下调等因素将对两家公司构成风险;Supreme的非管材产品如复合LPG气瓶的需求增长超预期将对公司业绩产生积极影响。此外,PVC价格波动大,年初上涨后因中东冲突进一步攀升,随后回落再上涨,经销商补库存意愿不高,销量增长或不及预期,需关注这些因素对两家公司业绩的影响。