猜你想问
这份研报主要分析了什么内容?
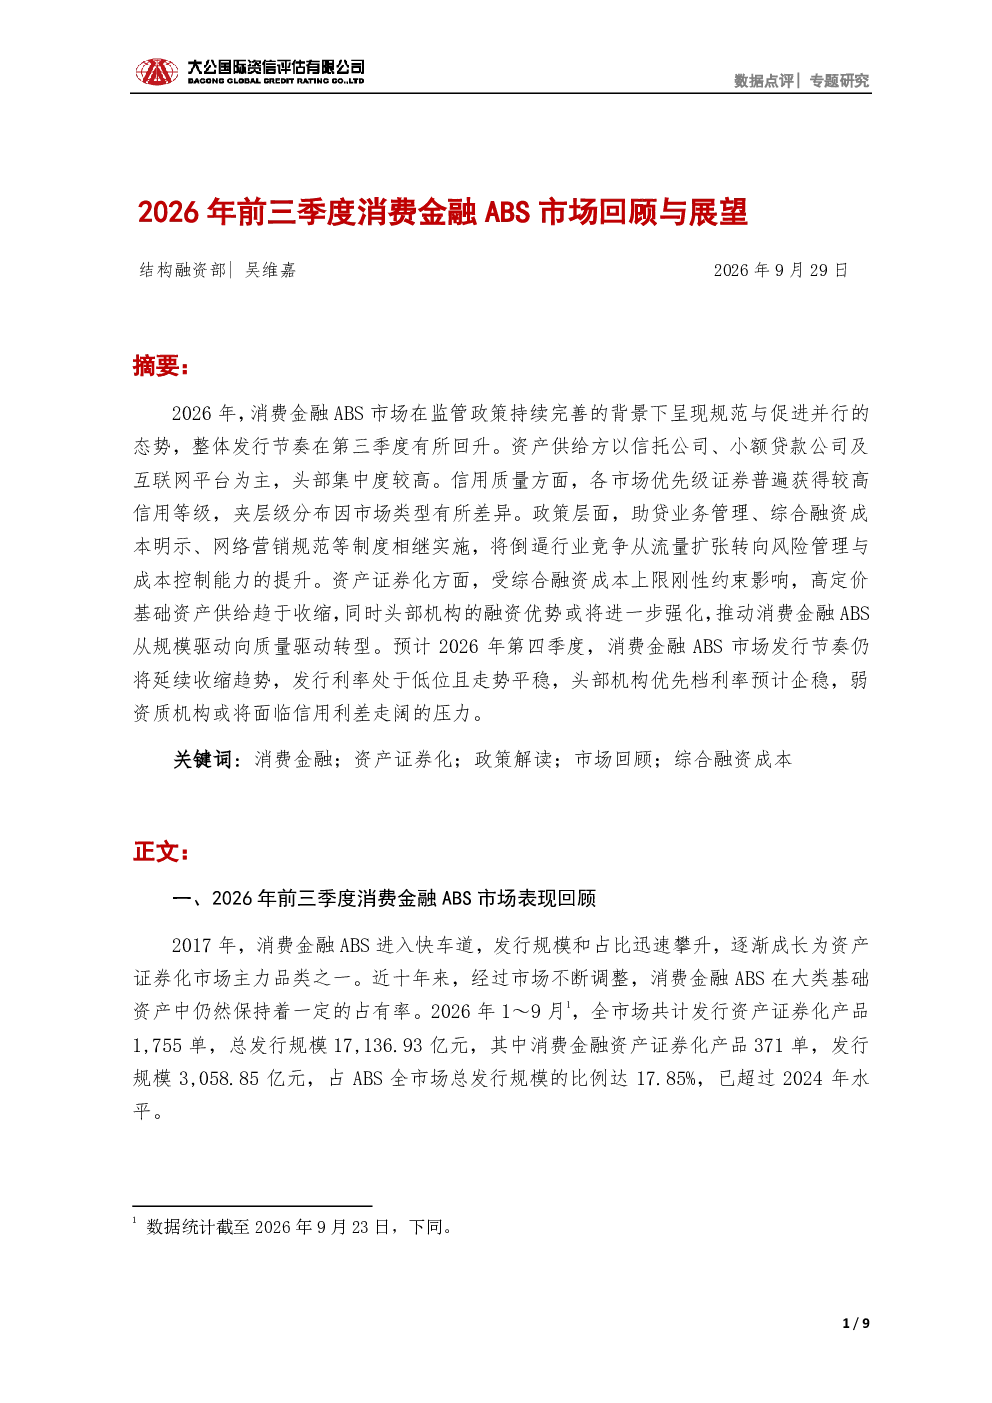
这份研报回顾了2026年前三季度中国消费金融ABS市场的表现,分析了市场规模、发行结构、资产供给、信用质量、政策影响及未来趋势。报告指出市场在监管完善下呈现规范发展,三季度发行节奏回升,整体规模已超2024年,但四季度预计延续收缩趋势。
消费金融ABS行业未来发展趋势如何?
消费金融ABS行业正从规模驱动向质量驱动转型。高定价基础资产供给收缩,合规透明、定价合理的优质资产更受青睐。监管政策推动行业从流量扩张转向风险管理,市场集中度上升,头部机构优先档利率预计企稳,弱资质机构面临信用利差走阔压力。
研报重点分析了哪些方面?
研报重点分析了市场表现、资产供给、信用质量、政策影响及未来展望。其中,市场表现显示2026年前三季度发行371单,规模3,058.85亿元;资产供给以信托公司、小额贷款公司及互联网平台为主;信用质量优先级证券普遍获AAAsf等级;政策方面助贷业务管理、综合融资成本明示等制度相继实施。
当前消费金融ABS市场现状如何?
当前消费金融ABS市场在监管政策持续完善下呈现规范与促进并行的态势。2026年前三季度市场发行节奏三季度回升,整体规模已超2024年,但头部集中度高,头部机构优先档利率预计企稳,弱资质机构信用利差或将走阔。市场正从流量扩张转向风险管理与成本控制能力提升。
研报提示了哪些风险?
研报提示消费金融ABS市场面临政策调整、资产质量变化及市场竞争加剧等风险。监管政策持续完善可能影响助贷业务模式,基础资产供给收缩对发行规模产生影响,市场集中度上升可能加剧弱资质机构的融资难度。此外,宏观经济波动也可能影响消费金融资产质量。
你可能感兴趣
2026年前三季度消费金融ABS市场回顾与展望
大公国际资信评估2026-10-09
2019年我国消费金融ABS信用风险回顾与2020年展望
东方金诚2020-01-20
2020年我国消费金融ABS信用风险回顾与2021年展望
东方金诚2021-03-12
2019年我国消费金融ABS信用风险回顾与2020年展望
东方金诚2020-01-21
2026年上半年ABS市场运行回顾与2026年下半年展望
信息技术新世纪评级2026-08-04
2021年前三季度中国股权投资市场回顾与展望
清科研究中心2021-10-26
2022年前三季度中国内地及香港IPO市场回顾与前景展望
信息技术德勤2022-01-14
2019年前三季度信用债市场回顾与展望:整体回暖及结构分化并存 短期内信用债券市场或现震荡走势
东方金诚2019-10-09
2023年前三季度回顾与前景展望:中国内地及香港IPO市场
德勤2023-09-22
2025年前三季度中国内地及香港IPO市场回顾与前景展望
金融德勤2025-09-23