猜你想问
这份研报主要分析了什么内容?
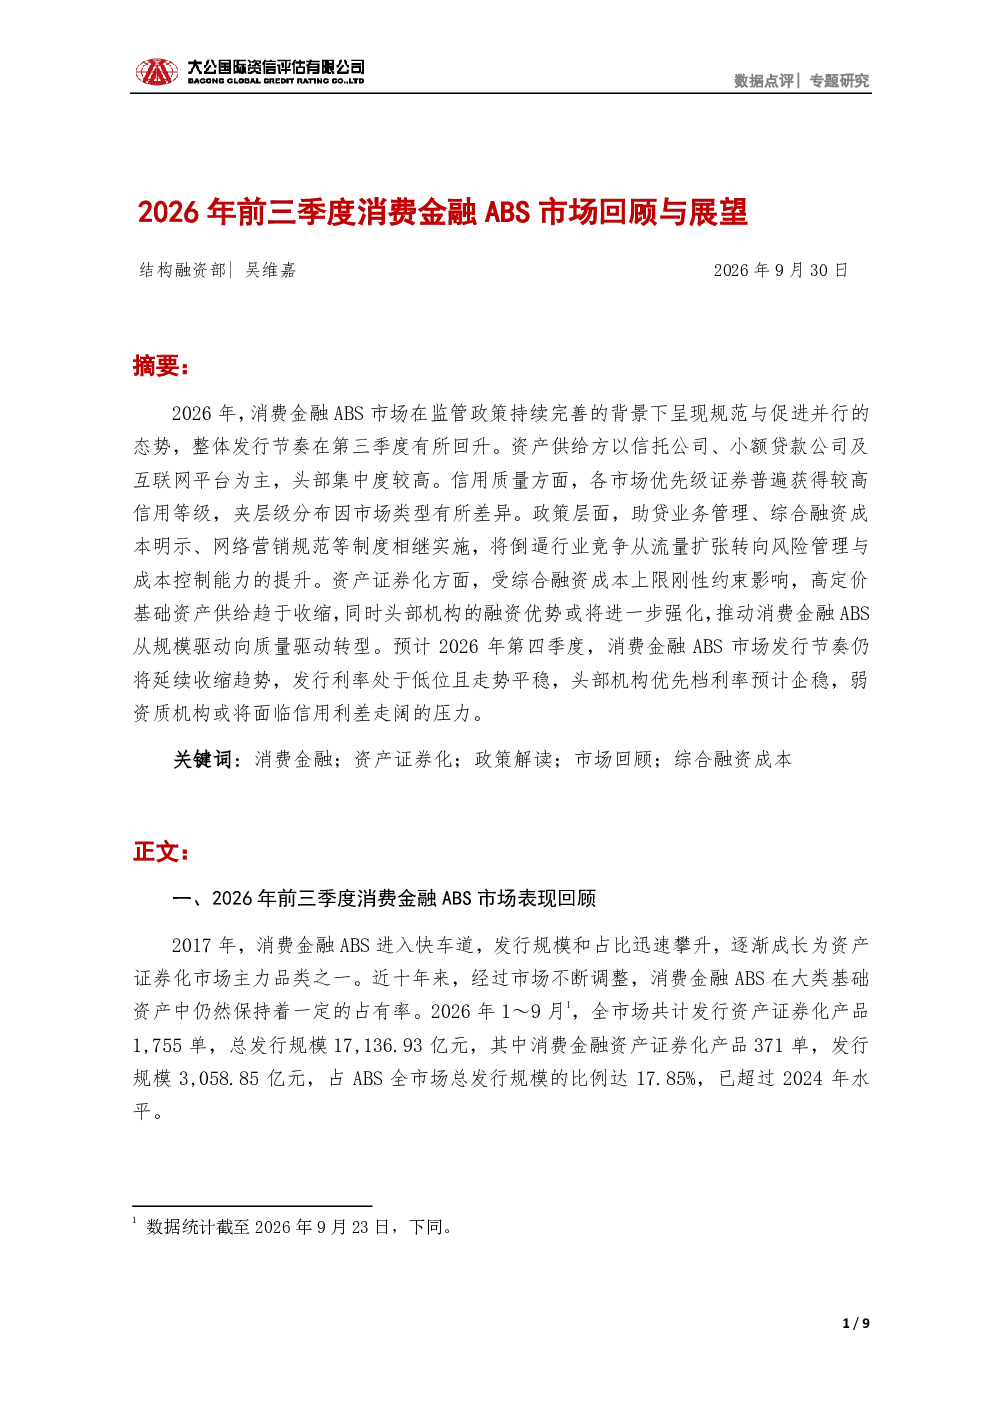
这份研报主要回顾了2026年前三季度消费金融ABS市场的运行情况,分析了监管政策对市场的影响、主要供给方的变化、信用质量情况以及市场发展趋势。报告指出,在监管政策持续完善的背景下,市场呈现规范与促进并行的态势,整体发行节奏在第三季度有所回升。市场主要供给方为信托公司、小额贷款公司及互联网平台,头部集中度较高。信用质量方面,各市场优先级证券普遍获得较高信用等级,夹层级分布因市场类型有所差异。政策层面,助贷业务管理、综合融资成本明示、网络营销规范等制度相继实施,推动行业竞争从流量扩张转向风险管理与成本控制能力的提升。受综合融资成本上限刚性约束影响,高定价基础资产供给趋于收缩,头部机构的融资优势或将进一步强化,推动消费金融ABS从规模驱动向质量驱动转型。预计2026年第四季度,市场发行节奏仍将延续收缩趋势,发行利率处于低位且走势平稳,头部机构优先档利率预计企稳,弱资质机构或将面临信用利差走阔的压力。
消费金融ABS赛道未来发展趋势如何?
消费金融ABS赛道未来发展趋势呈现从规模驱动向质量驱动的转型。监管政策持续完善,助贷业务管理、综合融资成本明示、网络营销规范等制度相继落地,推动行业从粗放扩张转向规范经营。高定价、多嵌套的旧模式资产加速退出,合规透明、定价合理的优质资产获得更稳定的融资环境。市场集中度将进一步提升,头部机构凭借其风险管理能力和成本控制优势,融资优势或将进一步强化。预计未来市场发行节奏将延续收缩趋势,发行利率处于低位且走势平稳,头部机构优先档利率预计企稳,弱资质机构或将面临信用利差走阔的压力。这种转型将为消费金融ABS市场的可持续发展奠定基础。
研报重点分析了哪些方向?
研报重点分析了2026年前三季度消费金融ABS市场的监管政策影响、市场供给方结构、信用质量变化以及未来发展趋势。在监管政策方面,报告分析了助贷业务管理、综合融资成本明示、网络营销规范等制度对市场的影响,指出这些政策推动行业竞争从流量扩张转向风险管理与成本控制能力的提升。在市场供给方方面,报告指出信托公司、小额贷款公司及互联网平台为主要供给方,头部集中度较高。在信用质量方面,报告指出各市场优先级证券普遍获得较高信用等级,夹层级分布因市场类型有所差异。在未来发展趋势方面,报告预测市场将呈现从规模驱动向质量驱动的转型,头部机构融资优势或将进一步强化,市场发行节奏将延续收缩趋势,发行利率处于低位且走势平稳。
当前消费金融ABS市场现状如何?
当前消费金融ABS市场现状呈现规范与促进并行的态势,整体发行节奏在第三季度有所回升。市场主要供给方为信托公司、小额贷款公司及互联网平台,头部集中度较高。信用质量方面,各市场优先级证券普遍获得较高信用等级,夹层级分布因市场类型有所差异。政策层面,助贷业务管理、综合融资成本明示、网络营销规范等制度相继实施,推动行业竞争从流量扩张转向风险管理与成本控制能力的提升。受综合融资成本上限刚性约束影响,高定价基础资产供给趋于收缩,头部机构的融资优势或将进一步强化。预计2026年第四季度,市场发行节奏仍将延续收缩趋势,发行利率处于低位且走势平稳,头部机构优先档利率预计企稳,弱资质机构或将面临信用利差走阔的压力。
研报提示了哪些风险?
研报提示的主要风险在于监管政策持续收紧可能对市场造成的影响。随着助贷业务管理、综合融资成本明示、网络营销规范等制度的相继实施,行业竞争将从流量扩张转向风险管理与成本控制能力的提升,这对部分依赖旧模式资产或风险管理能力较弱的机构构成挑战。此外,高定价基础资产供给趋于收缩,可能导致部分机构融资成本上升,信用利差走阔。市场集中度进一步提升,也可能加剧竞争,对中小机构构成压力。这些因素都可能影响消费金融ABS市场的稳定运行。