猜你想问
北land Power Inc.股价近期表现如何?
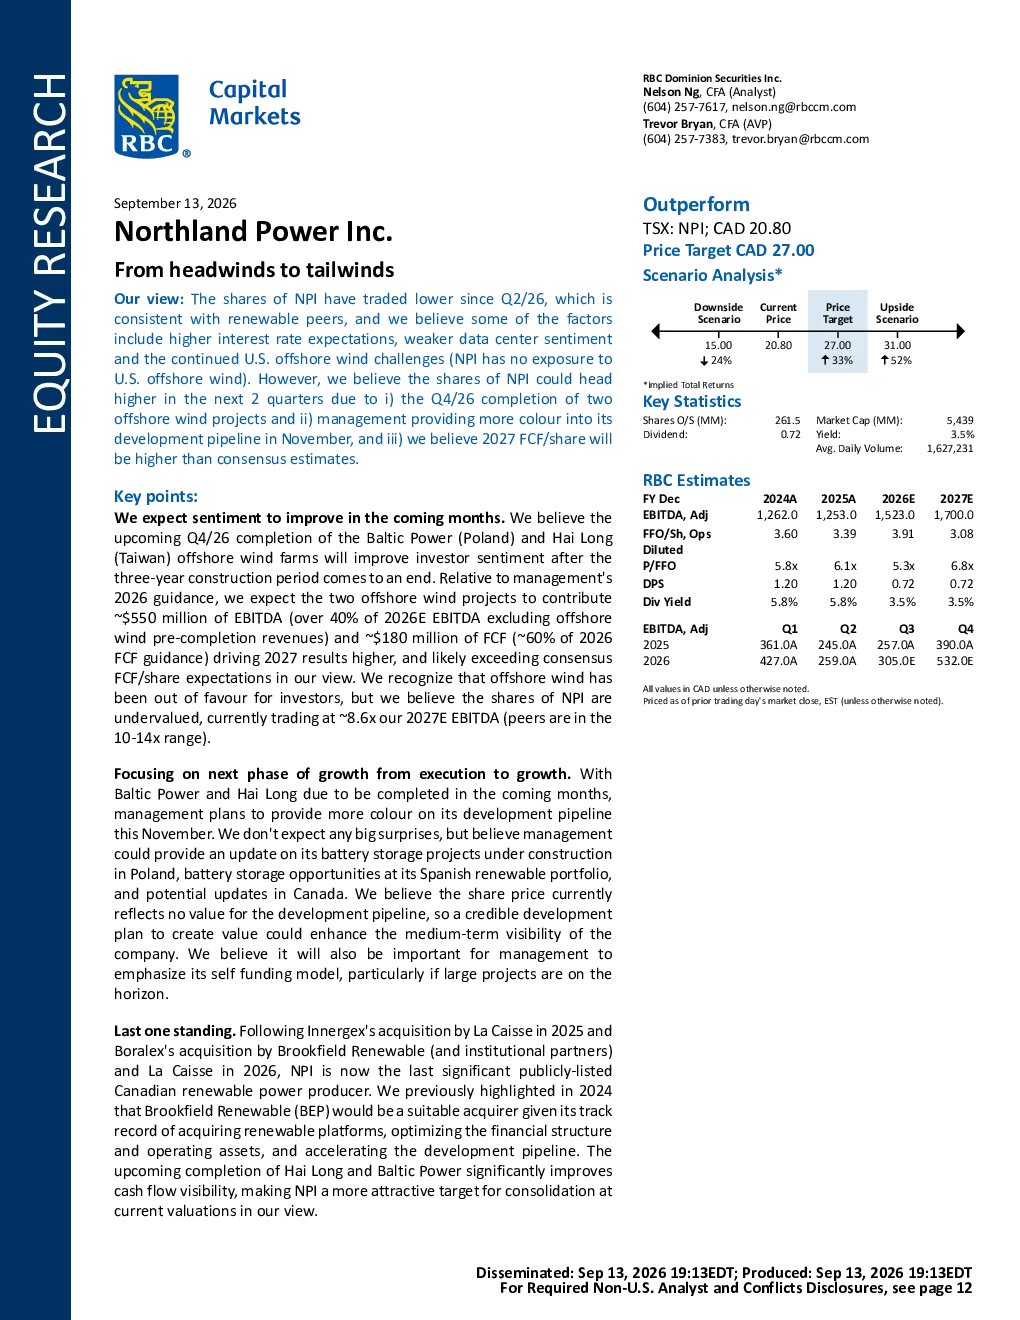
北land Power Inc.(NPI)股价自2026年第二季度以来表现疲软,主要受利率预期上升、数据中心情绪减弱及美国近海风电挑战等因素影响。预计未来两个季度股价将上涨,主要因两个近海风电项目于2026年第四季度完工,改善投资者情绪,同时管理层将在11月提供更多开发管道信息,且2027年自由现金流预计高于市场预期。
NPI在欧洲近海风电领域的布局如何?
NPI在欧洲近海风电领域拥有约1,192兆瓦装机容量,预计2027年将贡献约60%的EBITDA。其增长管道主要集中在欧洲,包括波兰、英国和西班牙的近海风电和电池储能项目,显示出强劲的发展潜力。
研报对NPI未来增长机会的分析重点是什么?
研报指出NPI拥有8吉瓦的增长管道,主要集中在欧洲,包括近海风电和电池储能项目。这些项目将显著提升NPI的装机容量和市场竞争力,为其带来长期稳定的增长动力。
当前NPI的市场估值水平如何?
NPI的股价被低估,目前交易价格约为2027年EBITDA的8.6倍,而同业公司交易价格在10-14倍之间。随着Baltic Power和Hai Long项目的完工,NPI将成为加拿大最后一个主要的公开上市可再生能源生产商,这可能使其成为整合的有吸引力的目标。
研报提示了哪些主要风险因素?
研报提示的主要风险因素包括:开发和融资项目的能力、成功开发新项目的的能力、重新谈判电力销售和天然气供应协议的能力、荷兰和德国电力价格疲软,以及天然气运输成本的重大变化。这些因素可能对NPI的未来发展产生不利影响。
你可能感兴趣
韩国经济展望(2026年5月):从中东的逆风,芯片的顺风
韩国银行2026-05-28
5月通胀数据点评:从逆风到顺风,6月债市的四点思考
华安证券2023-06-10
从逆风到顺风的转变会在不远的将来,首予“买入”
国泰君安证券2023-03-16
加拿大皇家银行美股招股说明书(2026-06-05版)
美股招股说明书2026-06-05
加拿大皇家银行美股招股说明书(2026-06-02版)
美股招股说明书2026-06-02
加拿大皇家银行美股招股说明书(2025-10-07版)
美股招股说明书2025-10-07
加拿大皇家银行美股招股说明书(2025-08-07版)
美股招股说明书2025-08-07
加拿大皇家银行美股招股说明书(2025-06-06版)
美股招股说明书2025-06-06
加拿大皇家银行美股招股说明书(2025-06-12版)
美股招股说明书2025-06-12
加拿大皇家银行美股招股说明书(2025-07-08版)
美股招股说明书2025-07-08