猜你想问
Ormat(ORA)研报的核心内容是什么?
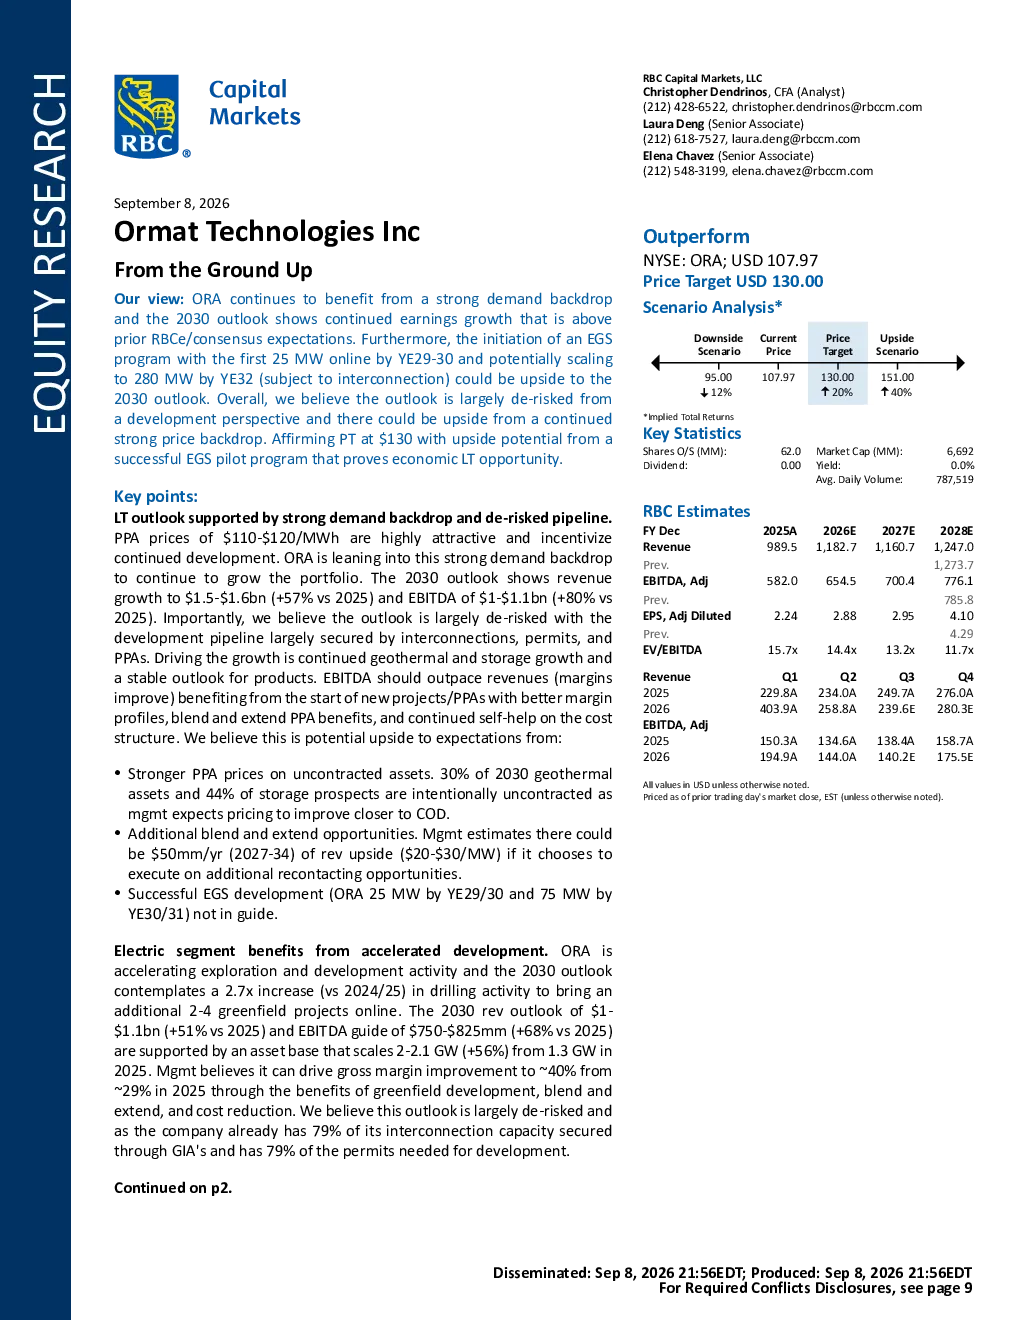
Ormat(ORA)研报指出,公司受益于强劲的市场需求,2030年收入和EBITDA预计将增长,高于RBC预期。EGS项目启动可能带来上行空间。报告认为开发风险已基本消除,持续强劲的价格背景可能带来进一步增长。电力部门预计2030年收入增长15-16亿美元,EBITDA增长80%。
地热赛道的发展趋势如何?
地热赛道发展趋势积极,特别是增强型地热系统(EGS)提供显著上行机会。Ormat与Schlumberger和Sage Geosystems合作探索EGS,目标到2033-2035年达1GW产能。EGS有望扩大美国地热发电能力,Ormat凭借现有资产和二元发电厂产品组合可利用此机会。储能业务也将大幅扩张,到2030年达1.5-1.6GW,地域范围从4州扩展到9州。
报告重点分析了哪些方向?
报告重点分析了电力部门、EGS、储能和产品部门。电力部门关注收入和EBITDA增长、PPA价格优势及利润率提升。EGS是中长期关键机会,涉及与Schlumberger和Sage Geosystems的合作及Dixie Valley项目。储能业务将扩大4倍,合同销售占比预计降至23%。产品部门受益于地热开发加速。
当前市场对Ormat的判断是什么?
市场对Ormat的判断积极,认为其受益于强劲的PPA价格和市场需求。电力部门展现出高增长潜力,EGS项目带来长期发展空间。储能业务快速扩张,产品部门增长稳健。估值方面,目标价130美元,基于12.3倍EBITDA倍数,高于IPP同行。公司商业模式基于可持续性,开发可再生能源设施。
研报提示了哪些风险?
研报提示的主要风险包括地质风险和项目延误、资金问题以及竞争性定价。EGS项目面临技术挑战和不确定性。储能业务从商品销售转向长期协议可能影响短期收益稳定性。此外,市场竞争加剧可能压缩利润空间,需关注行业动态。
你可能感兴趣
高瞻远瞩,从小事做起-在整个政府中释放Gen AI和代理AI的变革力量
金融Capgemini2025-07-13
午间直击:投资者权益保护,从身边人和事做起
倍特期货2020-05-15
收购ORA贡献增量,小客户储备奠定未来增长
食品饮料华西证券2025-11-10
涛思数据-陶建辉- 十倍程序员的进阶之路,从基础软件 TDengine 工程师文化说起
信息技术2023第十二届全球TOP100软件案例研究峰会2024-08-21
铜11月报:从紧缺走向过剩 铜牛市基础松动
银河期货2024-10-30
基础化工行业海外钛白粉行业跟踪:从海外龙头三季报看行业库存变化
基础化工东兴证券2019-11-26
银行稳定币专题(上):从金融角度看稳定币:基础定义
金融中邮证券2025-07-23
2026年音乐大模型行业研究:从“基础生成”到“成品级输出”,AI音乐开启商业化新浪潮
文化传媒头豹研究院2026-06-29
基础化工行业周报:CPO重塑光网络格局,材料从Ⅲ-Ⅴ族向硅基平台过渡
基础化工国盛证券2025-12-22
重整旗鼓-从核心数据看中国机场有税消费市场完全具备触底反弹的基础
休闲服务埃尔坡2023-08-21