猜你想问
这份研报主要分析了哪些内容?
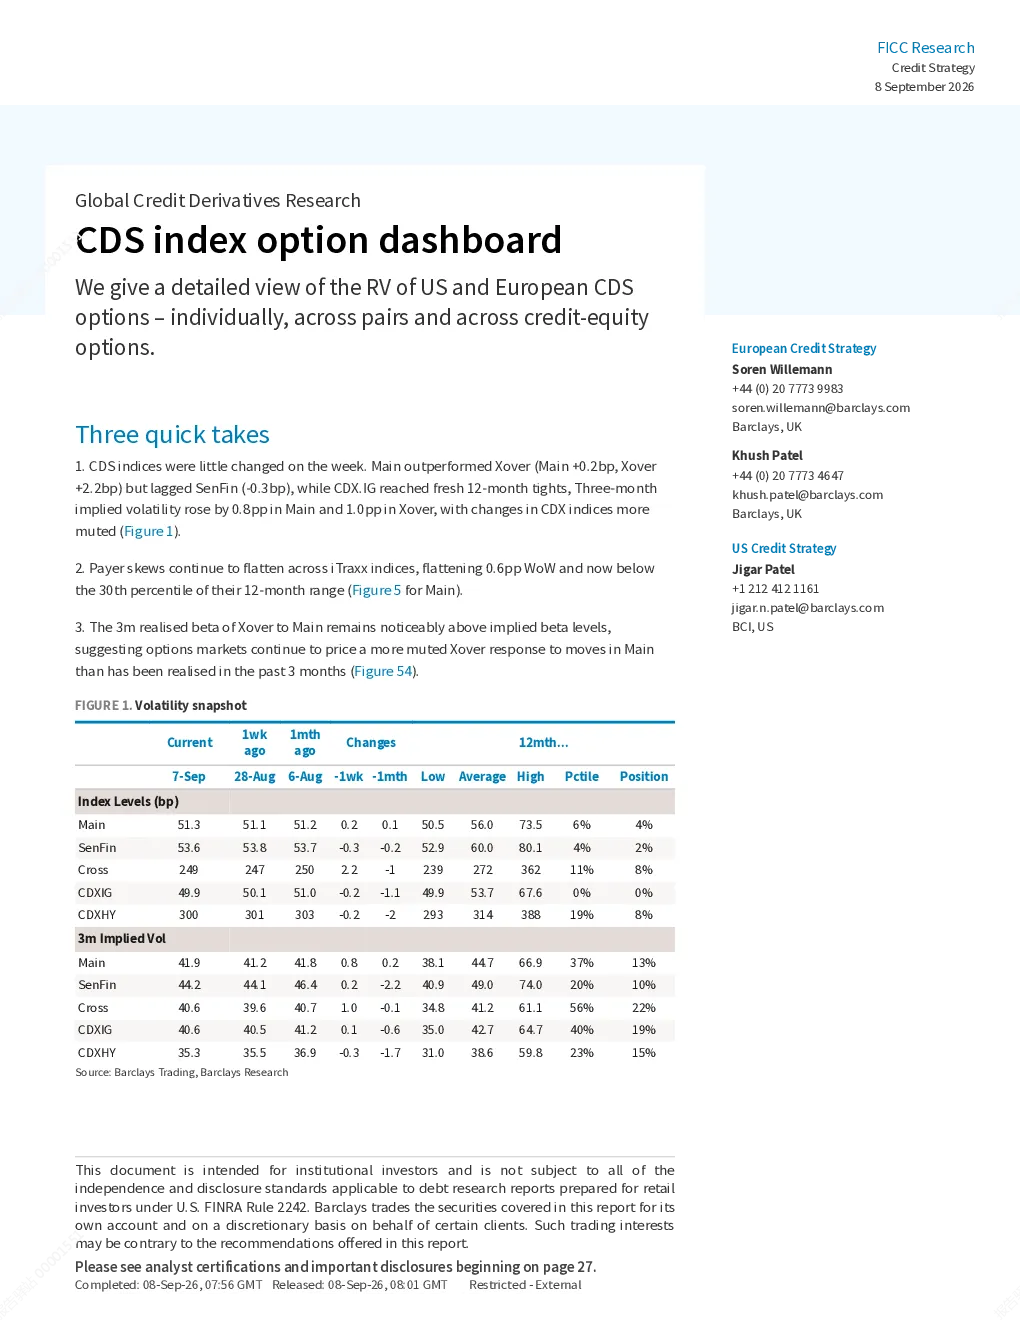
这份研报主要分析了欧洲CDS指数的表现,包括Main、Xover和SenFin指数的本周变化,以及CDX.IG指数触及12个月新高的情况。同时,报告探讨了信用利差市场的动态,如iTraxx指数支付者偏斜的收窄和Xover指数对Main指数的实际贝塔系数与隐含贝塔水平的差异。研究结论指出CDS指数市场整体波动性温和,但信用利差市场存在结构性变化,Main指数和Xover指数的关联性趋弱,市场对Xover指数的波动性预期与实际表现存在差异,可能反映了对信用风险传导的重新评估。报告还展示了iTraxx Main、SenFin、Crossover、CDX.IG等指数的隐含与实际波动率对比,以及不同指数间的相关性分析。
信用利差市场目前的发展趋势如何?
信用利差市场目前呈现出结构性变化,iTraxx指数的支付者偏斜持续收窄,表明市场对信用风险的看法有所调整。Xover指数对Main指数的实际贝塔系数显著高于隐含贝塔水平,显示市场仍预期Xover对Main指数的变动反应将低于过去3个月的实际情况。此外,Main指数和Xover指数的关联性趋弱,反映出市场对信用风险传导的重新评估。这些变化可能意味着信用利差市场正在经历一个调整期,投资者需要关注不同指数间的差异和潜在的风险传导特征。
研报重点分析了哪些方向?
研报重点分析了CDS指数的表现和信用利差市场的动态。具体包括欧洲CDS指数(Main、Xover、SenFin、CDX.IG)的本周变化和隐含波动率,iTraxx指数支付者偏斜的变化,以及Xover指数对Main指数的实际贝塔系数与隐含贝塔水平的差异。此外,报告还分析了不同指数间的相关性,如iTraxx Main、SenFin、Crossover、CDX.IG等指数的隐含与实际波动率对比。这些分析旨在揭示信用利差市场的动态变化和风险传导特征。
当前市场状况如何判断?
当前市场状况显示CDS指数市场整体波动性温和,但信用利差市场存在结构性变化。Main指数和Xover指数的关联性趋弱,表明市场对信用风险的看法正在调整。iTraxx指数支付者偏斜的收窄和Xover指数对Main指数的实际贝塔系数与隐含贝塔水平的差异,进一步反映出市场对信用风险传导的重新评估。这些变化可能意味着信用利差市场正在经历一个调整期,投资者需要关注不同指数间的差异和潜在的风险传导特征。
研报中有哪些风险提示需要注意?
研报中提示,本报告面向机构投资者,不适用于零售投资者,部分内容未遵循美国FINRA规则2242的独立性和披露标准。Barclays可能持有报告中涉及证券的交易头寸,存在潜在利益冲突。报告中的价格信息仅供参考,不构成投资建议,投资者需独立评估风险。此外,市场对Xover指数的波动性预期与实际表现存在差异,可能反映了对信用风险传导的重新评估,投资者需要关注这一变化可能带来的风险。