猜你想问
这份研报主要讲了什么内容?
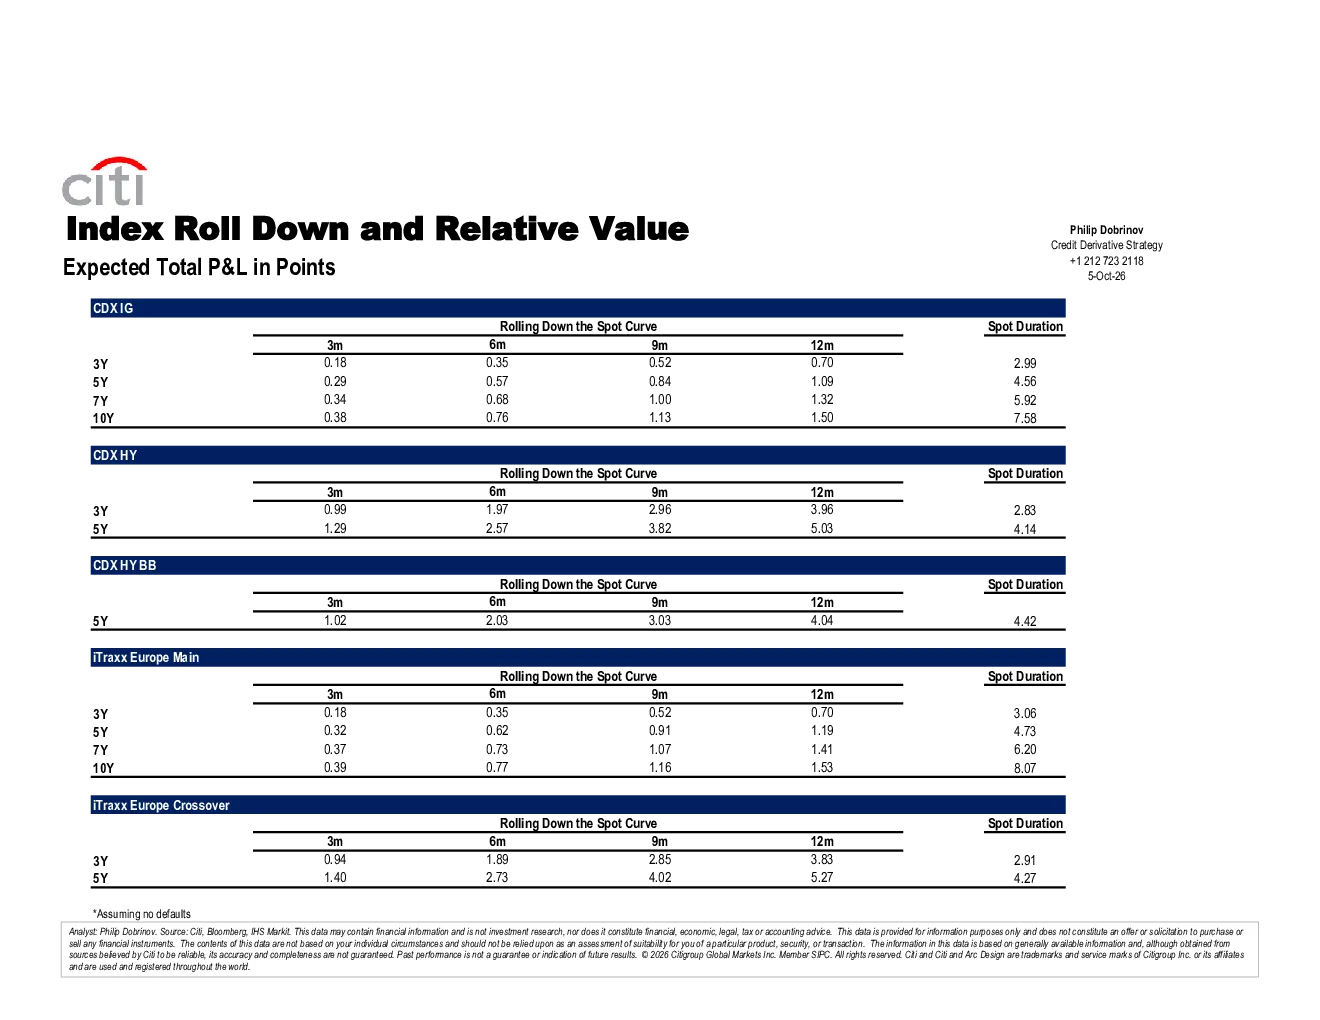
这份研报深入探讨了信用衍生品中的指数滚降与相对价值策略。报告详细分析了如何通过指数滚降策略在信用利差变动中获得收益,以及相对价值策略在信用衍生品市场中的应用。报告还涉及了Off-The-Run Index Relative Value和5Y Index Roll and Curve Flattener Carry P&L等具体策略的预期总盈亏(P&L)分析。作者Philip Dobrinov从策略设计、市场环境、风险控制等多个维度进行了全面解读,为投资者提供了信用衍生品策略的实用参考框架。
信用衍生品赛道现在的发展趋势如何?
信用衍生品赛道目前呈现多元化发展趋势。一方面,指数滚降策略因其在信用利差波动中的套利机会而受到关注,尤其在经济周期变化时表现更为活跃。另一方面,相对价值策略通过比较不同信用衍生品间的价差进行套利,成为机构投资者的重要配置手段。报告指出,随着市场参与者的增加和产品复杂化,Off-The-Run Index Relative Value等创新策略逐渐成为研究热点。同时,5Y Index Roll and Curve Flattener Carry P&L等长期策略的盈利能力也受到市场验证。整体来看,信用衍生品市场正朝着更精细化、定制化的方向演进。
研报重点分析了哪些方向?
研报重点分析了指数滚降策略的实操细节和相对价值策略的量化模型。报告详细拆解了如何通过分析信用利差曲线变化来把握指数滚降的入场时机,以及如何利用统计套利模型构建相对价值组合。此外,报告还特别关注了Off-The-Run Index Relative Value策略的风险收益特征,并对比了5Y Index Roll和Curve Flattener Carry P&L的长期表现。作者Philip Dobrinov强调,策略的有效性高度依赖于对市场微观结构和流动性变化的敏锐洞察,并提供了具体的案例说明。
当前信用衍生品市场的现状是怎样的?
当前信用衍生品市场呈现量价齐升态势。一方面,随着企业信用风险暴露增加,市场对信用违约互换(CDS)等产品的需求持续提升,推动价格上行。另一方面,指数滚降策略因市场情绪波动频繁而表现分化,部分机构通过动态调整持仓来规避风险。报告指出,Off-The-Run Index Relative Value策略在低波动环境下收益有限,但在信用事件频发时则显现出其防御性优势。同时,5Y Index Roll and Curve Flattener Carry P&L等长期策略的套利空间受限于市场流动性,需要更精细的模型支持。市场整体仍处于结构调整期,策略有效性面临考验。
投资这类策略需要注意哪些风险?
投资信用衍生品策略需关注多重风险。首先,指数滚降策略对信用利差曲线形态依赖度高,若曲线倒挂或急剧收窄,可能引发策略亏损。其次,相对价值策略的盈利能力受市场有效性影响,在低波动环境下价差收敛缓慢,导致机会减少。报告特别提醒,Off-The-Run Index Relative Value策略因涉及未到期的合约,流动性风险较大,需预留足够的缓冲资金。此外,5Y Index Roll and Curve Flattener Carry P&L等长期策略需警惕利率曲线陡峭化带来的再平衡成本。最后,信用事件突发性风险不容忽视,需建立完善的风险对冲机制。