猜你想问
花旗富士通研报核心内容是什么?
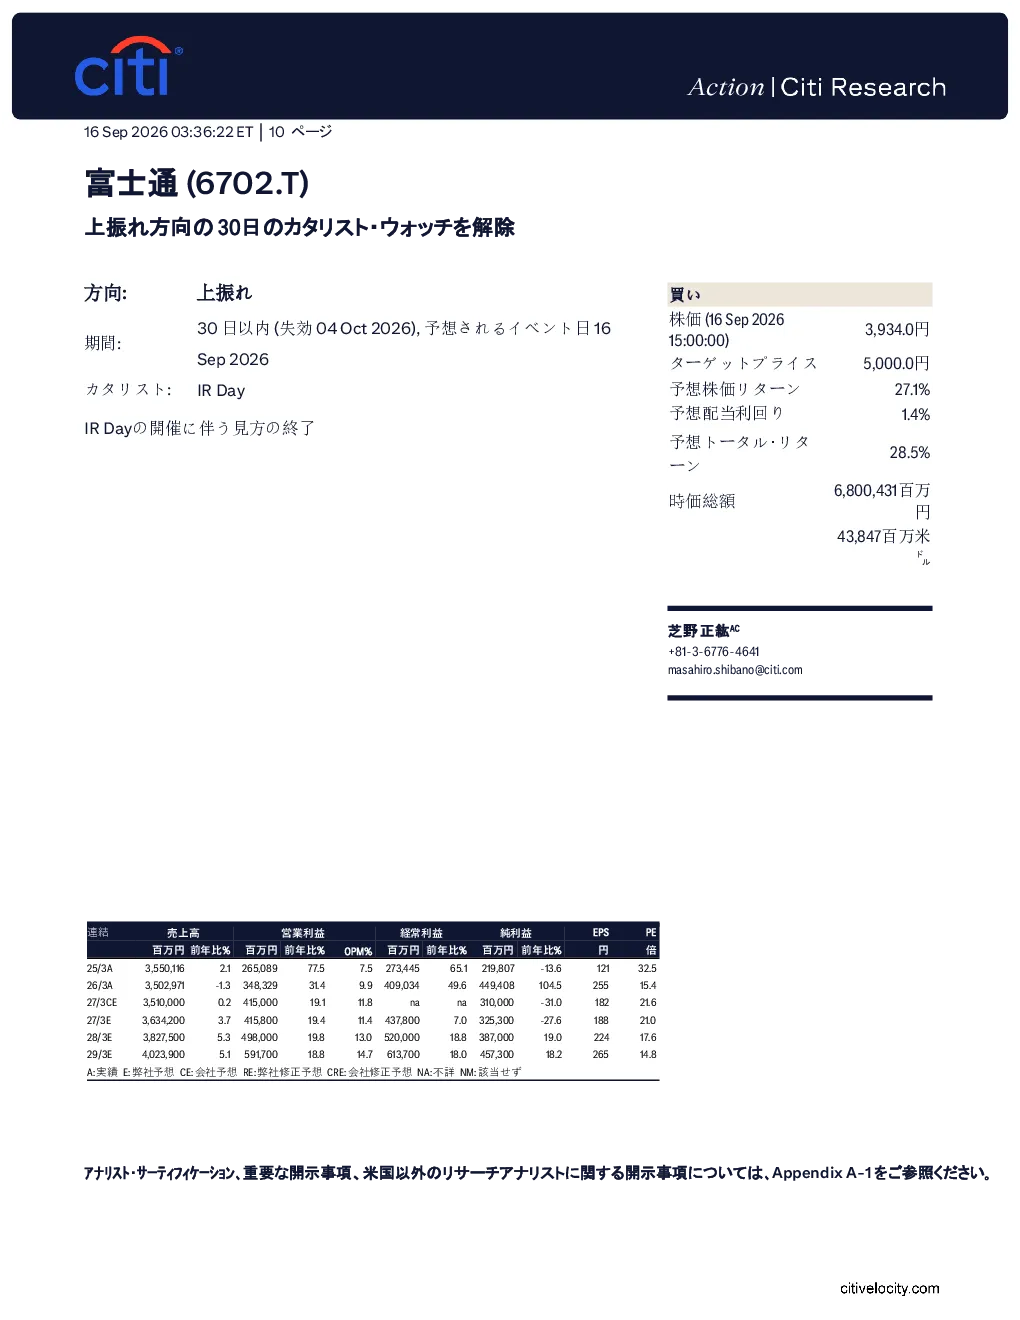
Citi Research将富士通的投資評價定義為「買」(1),目標價為5,000日圓。主要基於富士通在企業基幹系系統方面的經驗,預期其系統開發領域的AI替代程度較低。此外,富士通的自有LLM「Takane」基於高性能的Cohere,預期其AI事業將有一定擴張。加上防衛主題,Citi Research預期富士通股價將上漲。
富士通所在赛道行业发展趋势如何?
富士通主要處於企業基幹系統和AI領域。企業基幹系統方面,AI替代程度較低,富士通在此有優勢。AI方面,富士通的自有LLM「Takane」基於高性能的Cohere,預期其AI事業將有一定擴張。防衛主題也為其帶來增長潛力。總體來看,富士通在多個高增長赛道中擁有競爭力。
花旗富士通研报重点分析了哪些方向?
花旗富士通研報主要分析了富士通在企業基幹系系統、AI和防衛三大業務領域的發展。在企業基幹系系統方面,強調了其AI替代程度較低的優勢;在AI方面,關注了富士通的自有LLM「Takane」的發展;在防衛方面,認為其有助於股價上漲。研報還分析了富士通的財務狀況和風險因素。
富士通目前的市场现状如何?
富士通目前市場評價較低,PER較低。Citi Research認為,雖然目前富士通PER較低,但考慮其業務多樣性(系統開發、AI、防衛)後,其價值應有較大提升空間。富士通時價總額為6,800.431億日圓,目標價為5,000日圓,預想EPS為188日圓,預想配當利回り為1.4%,預想總回報為28.5%。
花旗富士通研报有哪些风险提示?
花旗富士通研報提示了四個主要風險因素:1. AI進步導致領域知識被替代;2. 企業加速內部化深耕;3. IT投資減少導致減收;4. メモリ價格意外高漲。此外,研報還提到AI進步可能導致領域知識被替代,企業加速內部化深耕可能影響外部系統開發業務,IT投資減少可能導致減收,メモリ價格意外高漲可能增加成本壓力。
你可能感兴趣
开启30天正面催化剂观察,给予“买入”评级
花旗2026-06-25
2026年2月11日花旗发布维谛技术研报给予买入评级核心看好公司
未知机构2026-02-13
花旗:覆盖DMG森精机(6141.T)并给予买入评级,依据新股发行调整目标价
花旗2026-10-07
花旗:忠实航空(ALGT.O)纳入上行90天催化剂观察名单
花旗2026-10-06
花旗_Axis Bank(AXBK.BO):加入上行30天催化剂观察
花旗2026-09-27
移除上行30日催化剂观察
花旗2026-07-27
建滔积层板(1888.HK)30日催化剂观察:上调上行空间
花旗2026-08-28
NYPCB(8046.TW)加入30日上行催化剂观察
花旗2026-06-30
开启30天正面催化剂观察,予“买入”评级
花旗2026-06-24
测试周期上行:行业扩张中持续增长,首次覆盖给予买入评级
美银美林2026-03-16