猜你想问
这份研报主要分析了哪些信用市场波动率指标?
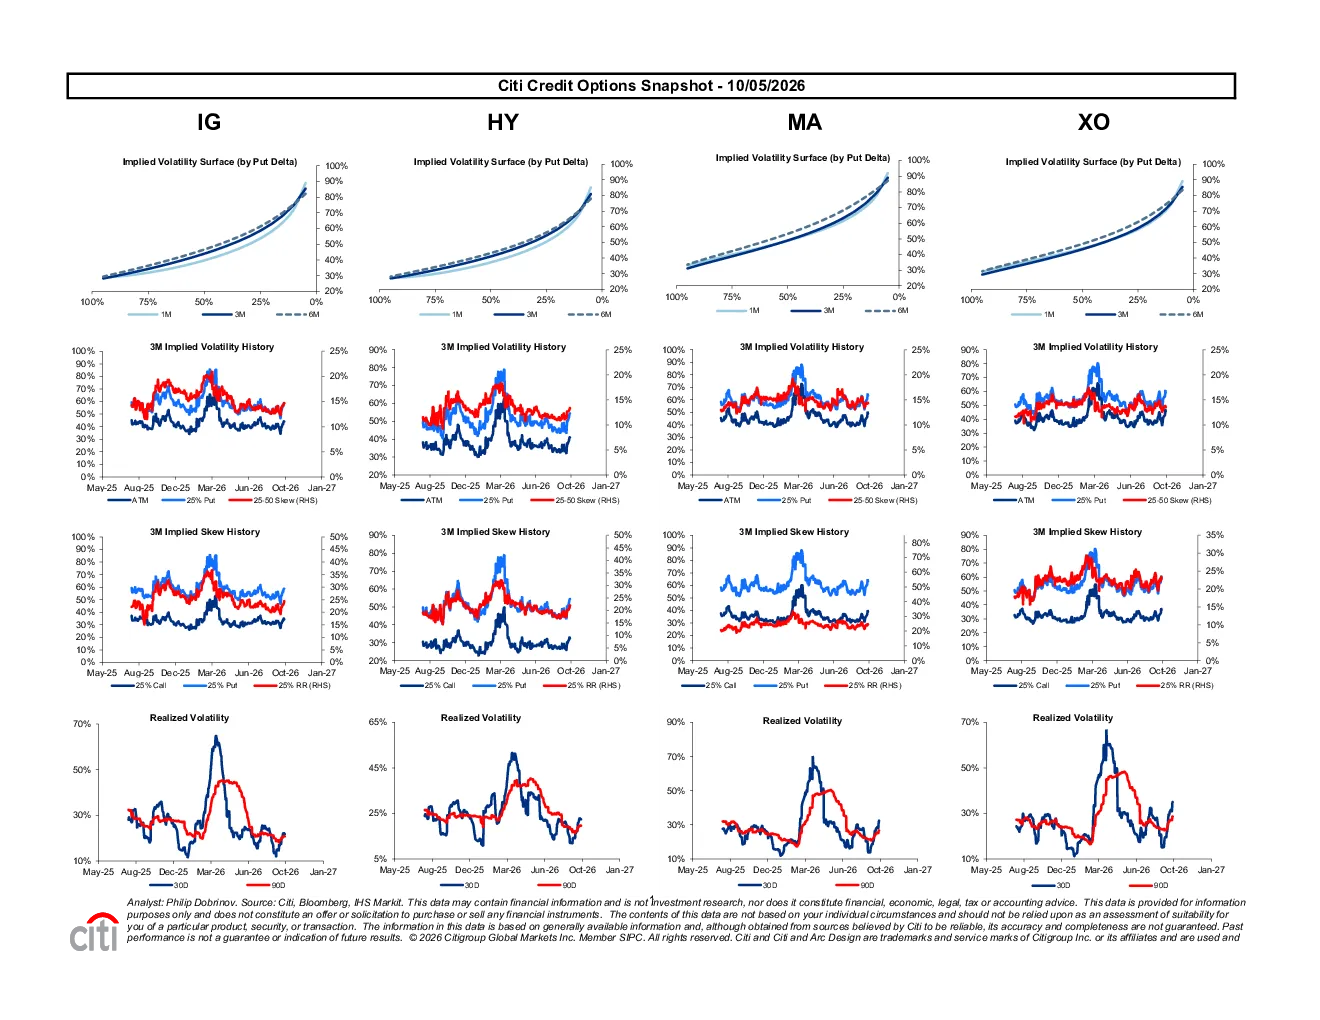
研报全面分析了IG、HY、Main和Xover等指数的3个月隐含波动率历史走势、波动率分布、隐含与实际波动率对比、波动率与收益率关系、波动率曲面、波动率偏度等关键指标,并对比了股票市场与信用市场、信用市场与VIX/V2X的波动率关联性,以评估当前信用市场的风险状况和未来波动率的预期。
信用利差目前处于什么水平?
研报提供了IG、HY、Main、Xover、FS等指数的1个月和3个月40-20利差、20利差以及ATM利差数据,显示信用利差整体处于相对稳定的水平,但不同指数和利差指标之间存在差异,需具体参考图表中的数据判断当前风险状况。
报告如何评估信用市场与股市波动率的关联性?
通过散点图和相关性分析,研报对比了股票市场(SPX、Stoxx)与信用市场(CDX IG、CDX HY、iTraxx Main、iTraxx Xover)的3个月ATM波动率,评估了两者之间的关联性,以分析信用市场与股市波动率的相互影响。
研报对当前信用市场风险状况有何判断?
研报通过对不同指数的波动率、信用利差、波动率分布、波动率偏度等指标的全面分析,评估了当前信用市场的风险状况,发现近期信用市场波动率有所上升,但具体水平需参考图表中的数据,整体风险需结合多个指标综合判断。
这份研报的数据来源是什么?需要注意什么?
研报数据来源于Citi、Bloomberg和IHS Markit,仅供参考,不构成投资建议。投资者需注意研报分析的是信用市场波动率指标的历史走势、分布特征和关联性,具体投资决策需结合自身风险偏好和市场判断进行。
你可能感兴趣
花旗信用选项快照
花旗2026-10-01
花旗_信用期权快照
花旗2026-10-06
花旗-iBoxx HY&IG信用衍生品策略快照
信息技术花旗2026-09-30
花旗-信用期权快照
花旗2026-10-06
花旗信贷期权快照
金融花旗2026-05-07
信用策略备忘录:防御策略的选项
国金证券2025-08-15
信用周记(4月第3周):临沂日照,山东区域城投的“选项C”
华安证券2023-04-24
短久期策略是唯一选项吗?——量化信用策略
信息技术国金证券2026-06-14
量化信用策略:控回撤的选项
国金证券2026-03-22
量化信用策略:短久期策略是唯一选项吗?
国金证券2026-06-14