猜你想问
SCI最新报告显示Q3门店访问量同比如何变化?
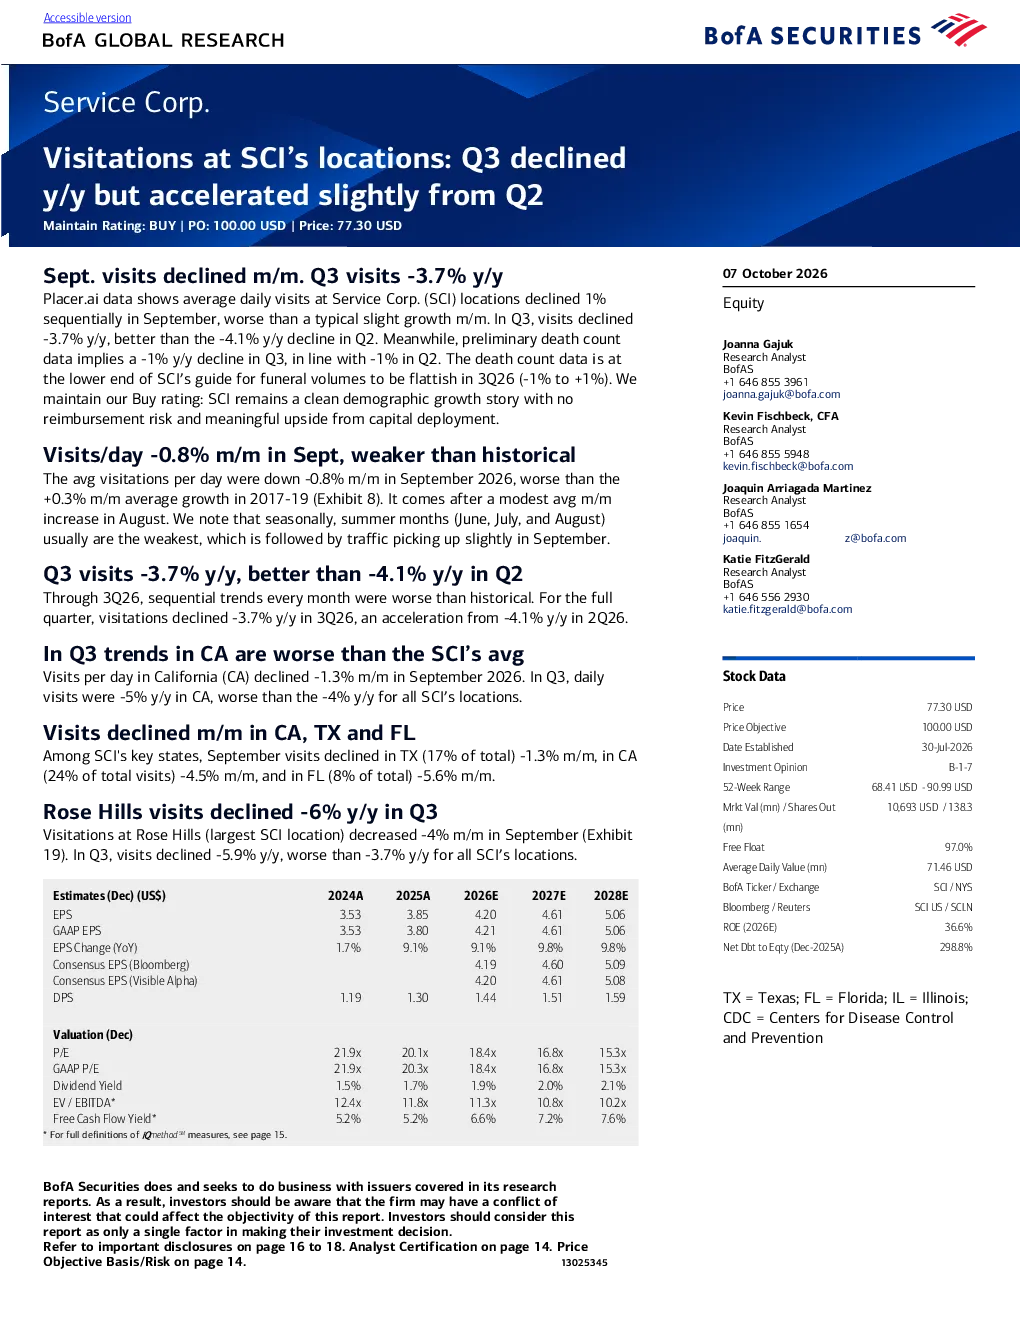
根据研报,Service Corp. (SCI) 的访客流量在 2026 年 9 月份环比下降 4.0%,同比下降 4.8%。第三季度整体访客流量同比下降 3.7%,好于第二季度的同比下降 4.1%。其中加利福尼亚州 (CA) 的访客流量同比下降 4.5%,而德克萨斯州 (TX)、佛罗里达州 (FL) 和伊利诺伊州 (IL) 的访客流量环比有所下降。Rose Hills 墓地作为 SCI 最大的运营地点,其第三季度访客流量同比下降 5.9%,低于 SCI 总体的下降幅度。
SCI所属赛道当前发展趋势如何?
SCI所属的殡葬服务行业受人口老龄化影响,长期需求稳定。但近期受疫情影响,访客流量波动明显。根据研报,访客流量与 SCI 的同店预购销售增长呈强相关性 (84%),表明预购业务是关键增长点。尽管访客流量与同店殡葬业务量增长的相关性为负,但行业整体仍受益于人口结构变化带来的长期需求。目前,SCI 的死亡人数数据显示第三季度同比下降 1%,符合预期。
报告重点分析了SCI的哪些方面?
研报重点分析了 SCI 的访客流量变化趋势、地域分布差异以及与业务量的相关性。报告指出,SCI 的访客流量与同店预购销售增长强相关,但与殡葬业务量增长呈负相关,这与 COVID-19 疫情对线下活动限制有关。此外,报告还分析了 SCI 的运营地点如 Rose Hills 的访客流量表现,以及死亡人数数据对业务量的影响。
当前SCI的市场状况如何判断?
从市场现状看,SCI 的访客流量在 Q3 出现同比下降,但环比 Q2 略有改善,显示短期压力下仍保持一定韧性。报告指出,SCI 的死亡人数数据表明第三季度同比下降 1%,与第二季度持平,符合预期业务量稳定范围 (-1% 到 +1%)。同时,SCI 维持“买入”评级,目标价 100 美元,基于 2027 年预期 EBITDA 的 13.0 倍市盈率,反映市场对其长期价值的认可。
研报提示了哪些风险因素?
研报提示的主要风险包括访客流量意外下降、预购销售疲软和信托基金表现不佳。此外,收购执行和股票回购也存在风险。报告指出,尽管访客流量与殡葬业务量增长的相关性为负,但疫情后访客流量恢复情况仍需持续关注。预购销售是关键增长动力,若其疲软可能影响整体业绩。同时,信托基金表现不佳可能影响财务稳定性。