猜你想问
迅达集团第三季度报告核心内容是什么?
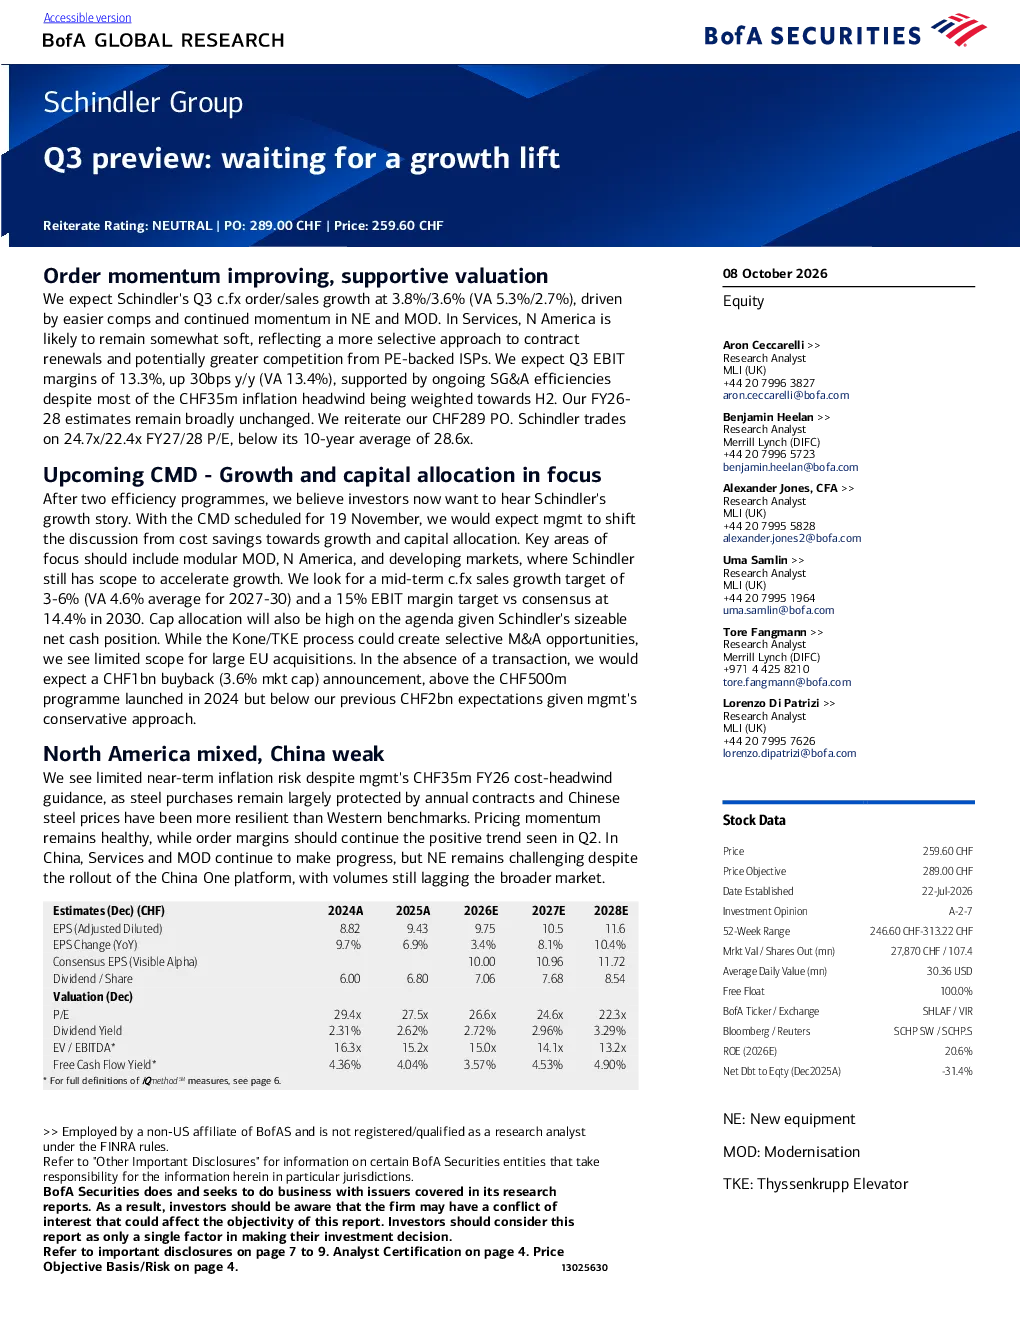
迅达集团第三季度报告显示,预计外币订单和销售额增长率为3.8%和3.6%,主要受比较基数放缓和欧洲及MOD业务持续增长推动。服务业务方面,北美市场可能保持疲软,反映公司在合同续签方面更为谨慎,以及私募股权背景ISP的竞争加剧。预计Q3 EBIT利润率为13.3%,同比提升30个基点,得益于持续的SG&A效率提升,尽管面临CHF 3500万的通胀压力。报告重申对FY26-28的预测基本不变,目标价为CHF 289。
报告对迅达集团所属赛道的发展趋势有何分析?
报告指出,迅达集团的增长故事目前比成本节约更受关注。预计中期外币销售额增长目标为3-6%,EBIT利润率目标为15%,高于市场预期的14.4%。报告强调模块化MOD、北美和新兴市场仍有加速增长的潜力。同时,资本配置也将是重点议题,迅达集团拥有可观的净现金头寸,可能进行规模适中的回购,但大型欧盟收购可能性有限。
报告重点分析了迅达集团的哪些方面?
报告重点关注了迅达集团的第三季度业绩预测,包括订单/销售额增长、EBIT利润率等关键数据。同时,分析了服务业务在北美市场的表现及挑战,以及中国市场的进展和挑战。报告还探讨了资本配置和并购机会,如Kone/TKE过程可能带来的影响,以及管理层对增长和资本配置的讨论重点。
报告对迅达集团的市场现状有何判断?
报告认为,迅达集团的市场表现呈现混合状态。一方面,欧洲及MOD业务持续增长,推动整体业绩提升。另一方面,北美市场和服务业务面临一定挑战,如合同续签谨慎和竞争加剧。中国业务虽然服务和MOD业务取得进展,但NE业务仍具挑战性。整体来看,迅达集团在增长和效率提升方面仍具潜力,但需关注区域市场差异和竞争压力。
迅达集团第三季度报告存在哪些风险提示?
报告提示,迅达集团面临的主要风险包括北美市场和服务业务的疲软,以及私募股权背景ISP的竞争加剧。此外,通胀压力可能影响EBIT利润率,尽管大部分集中在下半年。中国市场的NE业务仍具挑战性,销量落后于整体市场。同时,资本配置决策也可能带来不确定性,如并购机会的把握和规模适中的回购计划。投资者需关注这些风险因素对集团业绩的影响。