猜你想问
高盛2026年第三季度EPS预览是多少?
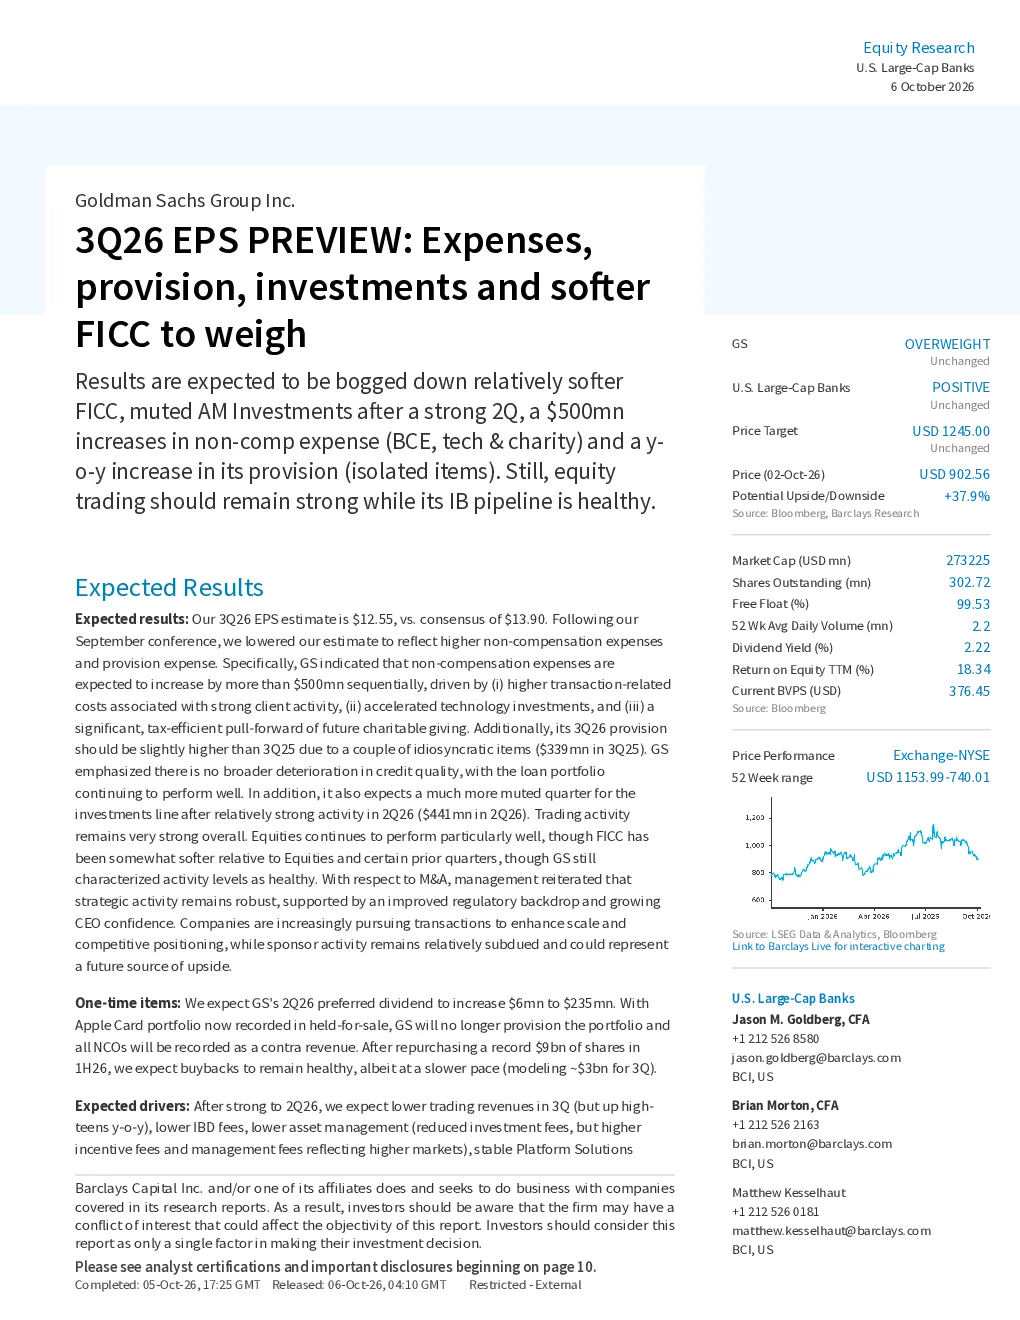
高盛2026年第三季度每股收益预计为12.55美元,低于市场预期的13.90美元。主要原因是非薪酬支出和拨备费用的增加。非薪酬支出预计环比增加超过5亿美元,主要受交易相关成本、技术投资和慈善捐赠提前的影响。拨备费用也环比略有上升,主要由于一些特殊项目。尽管FICC业务相对较弱,但高盛强调信贷质量没有进一步恶化,贷款组合表现良好。此外,高盛预计投资业务在2026年第二季度表现强劲后,第三季度将有所放缓。
高盛2026年第三季度交易收入预测如何?
高盛预计2026年第三季度交易收入同比增长10-15%,但环比下降15-20%。股票业务表现强劲,但FICC业务相对较弱。投资银行业务预计环比下降7%。高盛预计2026年全年交易收入同比增长10-15%,但环比下降15-20%。股票业务收入将增长,FICC业务收入也将增长,但股票业务收入的增速将超过FICC业务。投资银行业务收入将环比下降。
高盛2026年第三季度资产管理业务情况如何?
高盛预计2026年第三季度资产管理费用环比下降,但同比下降。预计资产管理收入将环比下降约3%。另类投资业务预计全年fundraising将超过125亿美元。平台解决方案业务预计环比持平。高盛预计2026年非薪酬支出同比增长32%,环比增长10%。预计薪酬比率(扣除拨备后)为30.5%,环比上升30个基点,同比下降100个基点。
高盛2026年第三季度市场现状如何?
高盛预计2026年第三季度交易收入同比增长10-15%,但环比下降15-20%。股票业务表现强劲,但FICC业务相对较弱。投资银行业务预计环比下降7%。高盛预计2026年全年交易收入同比增长10-15%,但环比下降15-20%。股票业务收入将增长,FICC业务收入也将增长,但股票业务收入的增速将超过FICC业务。投资银行业务收入将环比下降。高盛预计亚洲业务增长势头强劲,客户参与度提高,交易量增长。公司将继续扩大其在亚洲的业务规模,并从多年前的投资中获益。
高盛2026年第三季度研报风险提示有哪些?
高盛预计2026年第三季度每股收益为12.55美元,低于市场预期的13.90美元。主要原因是非薪酬支出和拨备费用的增加。非薪酬支出预计环比增加超过5亿美元,主要受交易相关成本、技术投资和慈善捐赠提前的影响。拨备费用也环比略有上升,主要由于一些特殊项目。尽管FICC业务相对较弱,但高盛强调信贷质量没有进一步恶化,贷款组合表现良好。此外,高盛预计投资业务在2026年第二季度表现强劲后,第三季度将有所放缓。