猜你想问
这份研报的核心内容是什么?
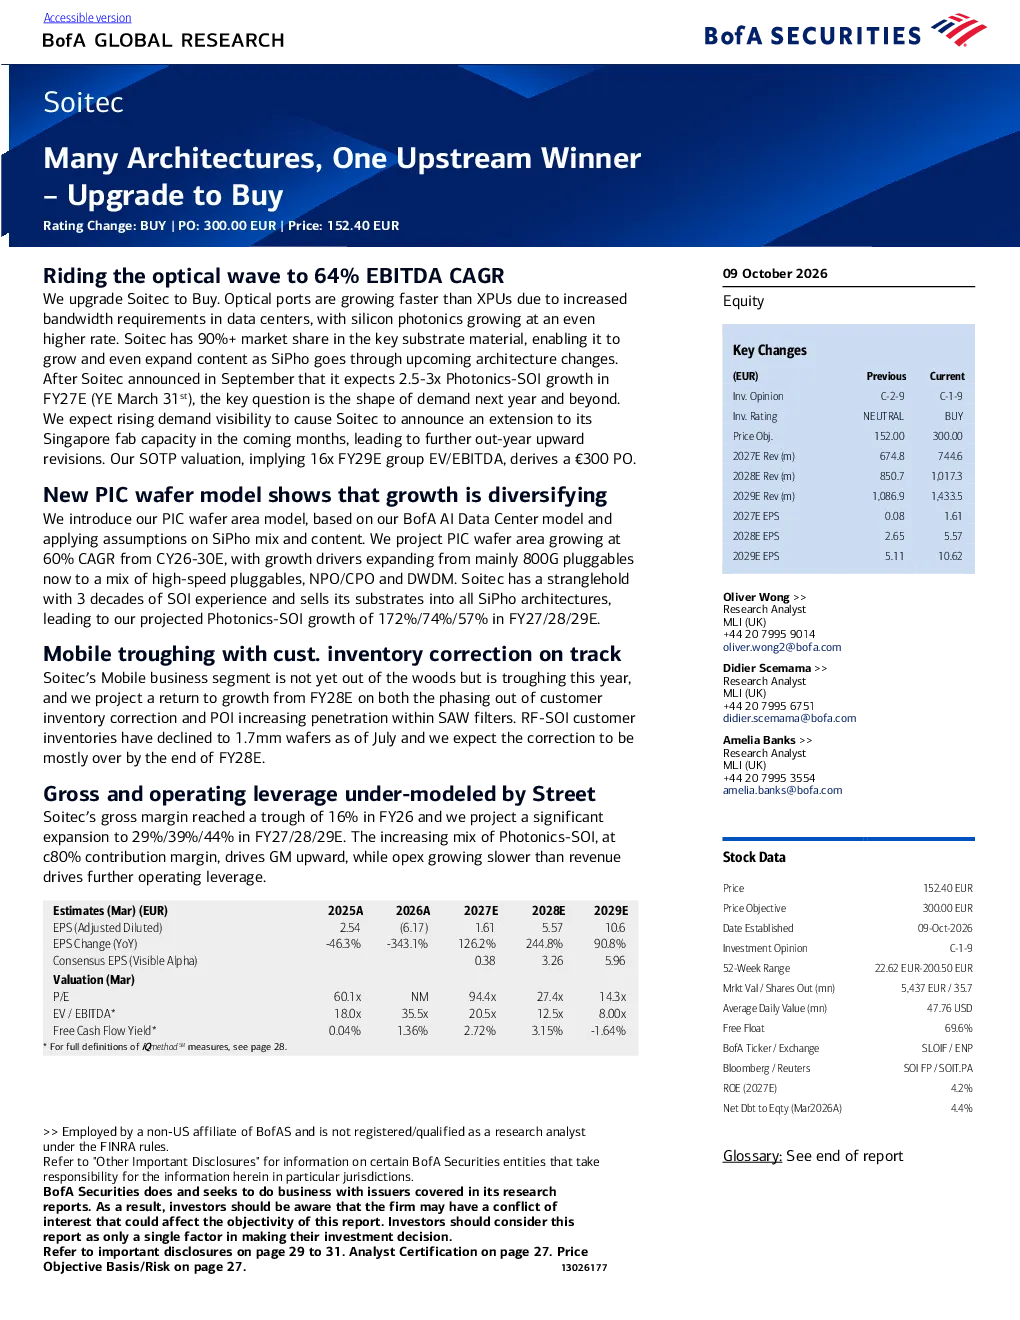
这份研报的核心内容是分析Soitec在硅光子领域的领先地位和增长潜力。报告指出光模块需求增长迅速,硅光子技术因其可扩展性成为NPO/CPO架构的主要技术,而Soitec在关键衬底材料上拥有90%以上的市场份额,使其能够保持主导地位。报告还预计Soitec将延长新加坡工厂产能,推动未来几年收入增长。Soitec的移动业务正在复苏,预计FY26-29E将以18%的复合年增长率增长,毛利率预计将显著提高,从FY26的16%提升至FY29的44%。基于SOTP估值,目标价为300欧元。
硅光子赛道的发展趋势如何?
硅光子赛道的发展趋势向好。光模块需求增长速度快于XPU单位增长,硅光子技术在1.6T速度下比基于EML的设计更具可扩展性,是新兴NPO/CPO架构的主要技术。预计PIC晶圆面积在CY26-30E期间将以60%的复合年增长率增长,光子SOI收入增长率预计为FY27的172%/FY28的74%/FY29的57%。Soitec在硅光子领域处于领先地位,并预计将继续增长。
研报重点分析了Soitec的哪些方面?
研报重点分析了Soitec的多个方面。首先,Soitec在关键衬底材料上拥有90%以上的市场份额,这是其保持主导地位的关键。其次,Soitec拥有30多年的SOI经验,并以其衬底销往所有硅光子架构,这使其能够保持其主导地位和定价能力。此外,报告还关注了Soitec的移动业务复苏情况,预计FY26-29E将以18%的复合年增长率增长。最后,报告分析了Soitec的毛利率提升情况,预计FY27/28/29E将显著扩大至29%/39%/44%。
目前硅光子市场的现状如何?
目前硅光子市场的现状是需求增长迅速,技术不断进步。硅光子技术在1.6T速度下比基于EML的设计更具可扩展性,成为新兴NPO/CPO架构的主要技术。预计PIC晶圆面积在CY26-30E期间将以60%的复合年增长率增长,光子SOI收入增长率预计为FY27的172%/FY28的74%/FY29的57%。Soitec在关键衬底材料上拥有90%以上的市场份额,使其能够保持主导地位。市场整体呈现出积极的发展态势。
研报是否存在风险提示?
研报中存在一些风险提示。首先,虽然Soitec在硅光子领域处于领先地位,但市场竞争依然激烈,新技术和新进入者可能对其市场份额造成冲击。其次,Soitec的移动业务虽然正在复苏,但仍面临市场需求波动和供应链风险。此外,全球宏观经济环境的变化也可能影响光模块和硅光子技术的需求。因此,投资者在关注Soitec增长潜力的同时,也需要关注这些潜在风险。