猜你想问
这份研报主要讲了什么内容?
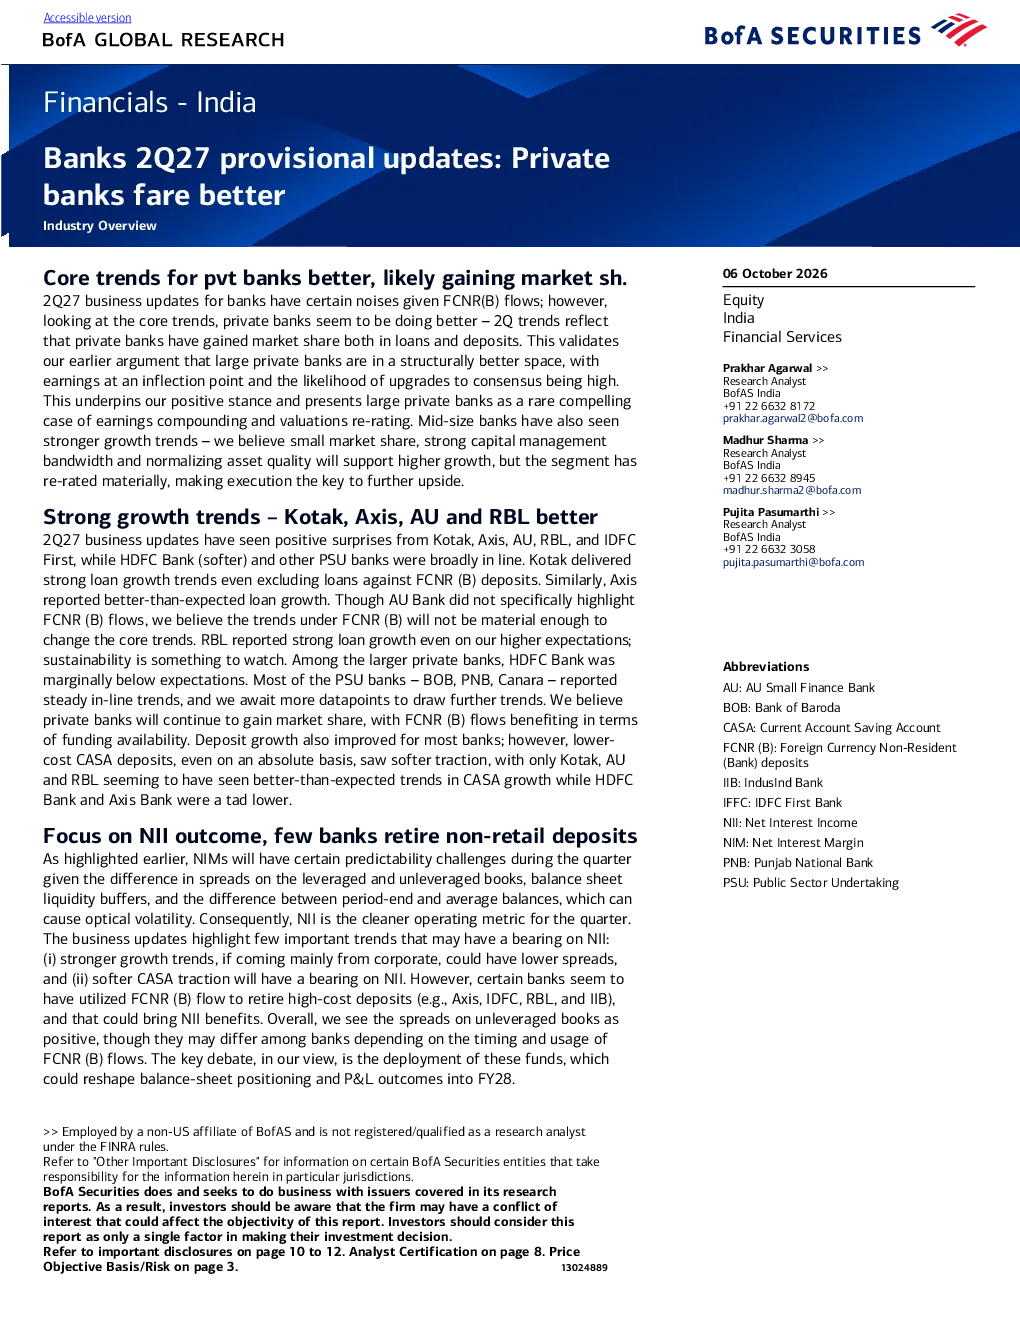
这份研报主要分析了2027年第二季度银行业,特别是私人银行的表现。报告指出私人银行在贷款和存款方面均表现优于预期,市场份额有所增长。大型私人银行被认为处于结构性更有利的地位,盈利能力正处于拐点,有升级至市场共识的可能性。中型银行也显示出强劲增长趋势,但该部门已被大幅重估,执行是进一步上行的主要关键。报告还提到FCNR(B)流动性对银行资金可用性的积极影响,以及部分银行可能利用FCNR(B)流动性偿还高成本存款带来NII收益的情况。非杠杆化账簿的利差为正,但具体数值可能因银行而异,取决于FCNR(B)流动性的使用方式。
银行业未来发展趋势如何?
银行业未来发展趋势显示私人银行将继续获得市场份额,特别是大型私人银行因结构性优势,盈利能力有望提升并得到市场认可。中型银行虽然增长强劲,但已面临大幅重估,未来的发展关键在于执行能力。FCNR(B)流动性将成为银行业资金管理的重要工具,有助于改善银行的资金可用性和NII表现。此外,非杠杆化账簿的利差也可能为银行带来额外收益,但具体效果取决于各银行的经营策略和FCNR(B)流动性的使用效率。银行业整体仍需关注资产质量、资本管理和市场重估后的执行情况。
报告中重点分析了哪些银行?
报告中重点分析了多家银行的贷款和存款增长情况。私人银行领域,Kotak、Axis、AU和RBL表现强劲,即使在排除FCNR(B)存款的情况下也是如此。HDFC Bank的贷款增长略低于预期。在存款方面,大多数银行的存款增长有所改善,但低成本CASA存款增长较弱,Kotak、AU和RBL的CASA增长优于预期,而HDFC Bank和Axis Bank略低于预期。报告特别指出大型私人银行处于结构性更有利的地位,中型银行也显示出强劲增长趋势,但已大幅重估。此外,报告还提到部分银行可能利用FCNR(B)流动性偿还高成本存款,以及非杠杆化账簿利差可能带来的收益。
当前银行业的市场状况如何?
当前银行业市场状况显示私人银行在2027年第二季度表现优于预期,市场份额在贷款和存款方面均有所增长。大型私人银行被认为处于结构性更有利的地位,盈利能力正处于拐点,有升级至市场共识的可能性。中型银行也显示出强劲增长趋势,但该部门已被大幅重估,未来的发展关键在于执行能力。FCNR(B)流动性对银行资金可用性的积极影响已显现,部分银行可能利用其偿还高成本存款带来NII收益。非杠杆化账簿的利差为正,但具体数值可能因银行而异,取决于FCNR(B)流动性的使用方式。银行业整体仍需关注资产质量、资本管理和市场重估后的执行情况。
这份研报有哪些风险提示?
这份研报提示的风险主要集中在银行业重估后的执行风险。虽然报告认为大型私人银行处于结构性更有利的地位,盈利能力正处于拐点,但中型银行已大幅重估,未来的发展关键在于执行能力。如果执行不到位,中型银行的增长趋势可能无法持续。此外,FCNR(B)流动性的使用也存在不确定性,虽然其可能带来资金可用性和NII收益,但具体效果取决于各银行的经营策略和监管政策的变化。非杠杆化账簿的利差也可能因银行而异,存在一定的不确定性。银行业整体仍需关注资产质量、资本管理和市场重估后的执行情况,这些因素都可能影响银行的长期发展。