猜你想问
Skyworks Solutions收购Qorvo的研报核心内容是什么?
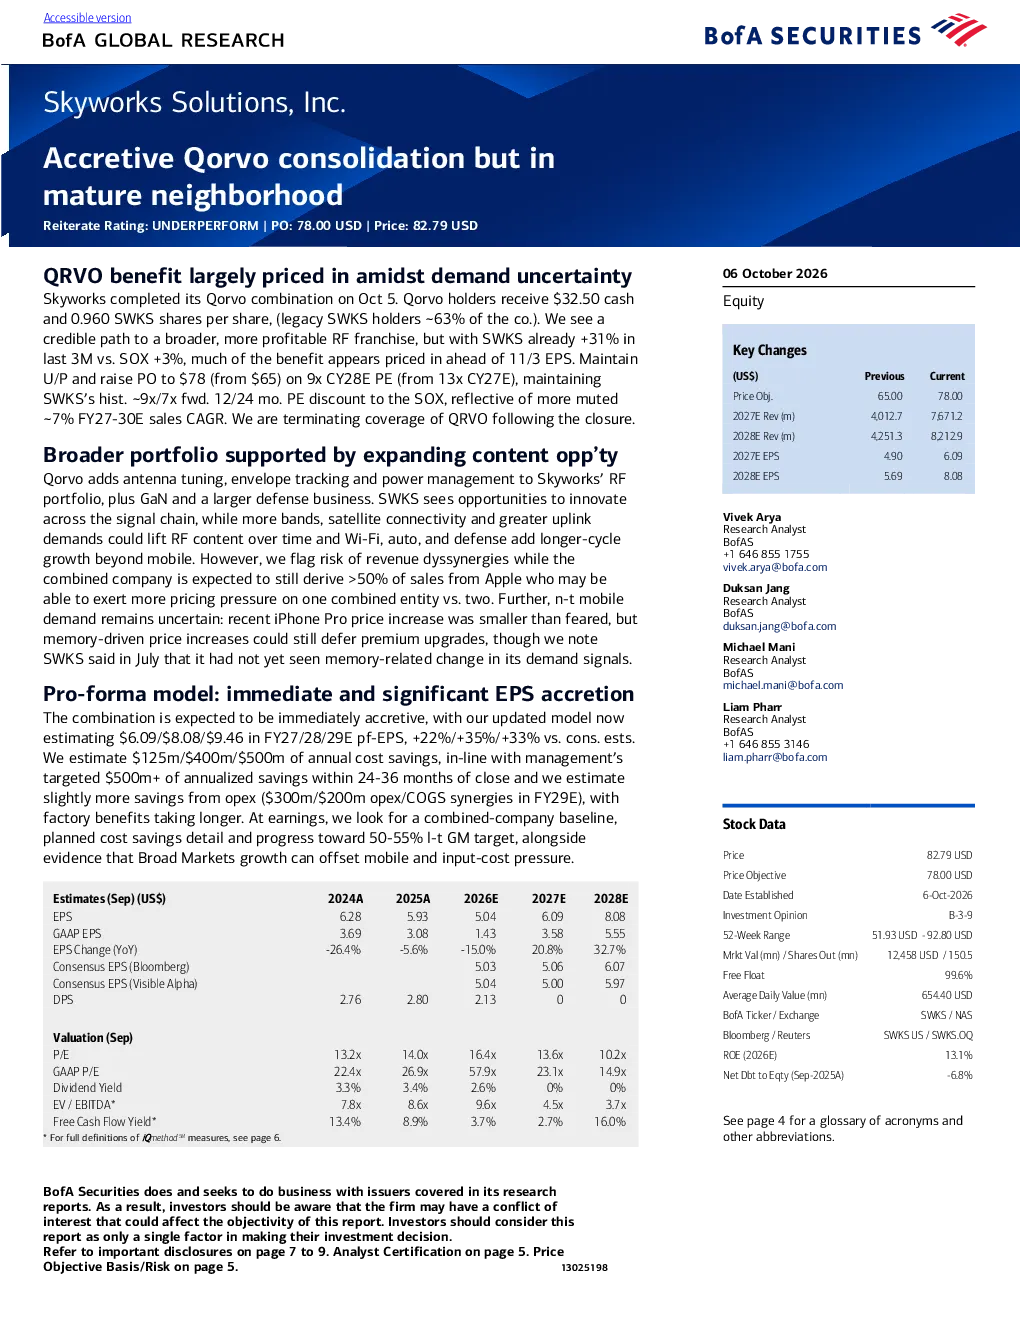
研报指出Skyworks Solutions (SWKS) 完成了对Qorvo的收购,旨在扩大射频产品组合并增强国防及Broad Markets领域的竞争力,预计将提升每股收益。分析师认为股价已反映大部分预期收益,给予“跑输”评级,但目标价上调至78美元,基于2028财年非GAAP每股收益的9倍市盈率估值。收购价为每股32.50美元现金加0.960股SWKS股票,预计2027-2029财年每股收益将显著增长,分别为6.09美元、8.08美元和9.46美元,同时每年可节省12.5亿美元成本。
射频行业的赛道发展趋势如何?
射频行业正朝向更高集成度、更低功耗及更广应用场景发展,尤其在5G/6G通信、物联网及国防安全领域需求持续增长。Skyworks与Qorvo的合并将进一步巩固市场地位,推动技术创新,但行业整体已进入成熟阶段,竞争加剧,利润空间受限。未来增长动力将更多依赖技术迭代与新兴市场的开拓。
研报重点分析了哪些方向?
研报重点分析了Skyworks收购Qorvo的战略价值与财务影响,包括产品组合多元化、协同效应及成本节约潜力。同时评估了合并后的市场竞争力、盈利能力增长预期,并提示了短期整合风险,如收入协同实现速度、客户定价压力及智能手机需求疲软等。分析师建议关注成本节约进度、盈利增长及Broad Markets领域拓展情况。
当前射频市场的市场现状如何判断?
当前射频市场呈现成熟与增长并存态势,主要厂商通过并购整合扩大规模,但行业利润率普遍承压。Skyworks收购Qorvo后虽提升竞争力,但股价已提前反映利好预期,显示市场对行业整合有较高预期。长期来看,技术革新与新兴应用场景仍是市场驱动力,但短期内需关注宏观经济波动及客户集中度风险。
研报提示了哪些风险?
研报提示的主要风险包括:收入协同效应实现不及预期,可能导致整合成本超支;大客户集中度较高,易受行业周期波动影响;智能手机需求疲软可能拖累部分业务增长;以及并购整合过程中的文化冲突与管理挑战。此外,射频行业技术迭代快,需持续投入研发以保持竞争优势,但过度投入可能影响短期盈利表现。