猜你想问
Saipem 2026年第三季度业绩预期如何?
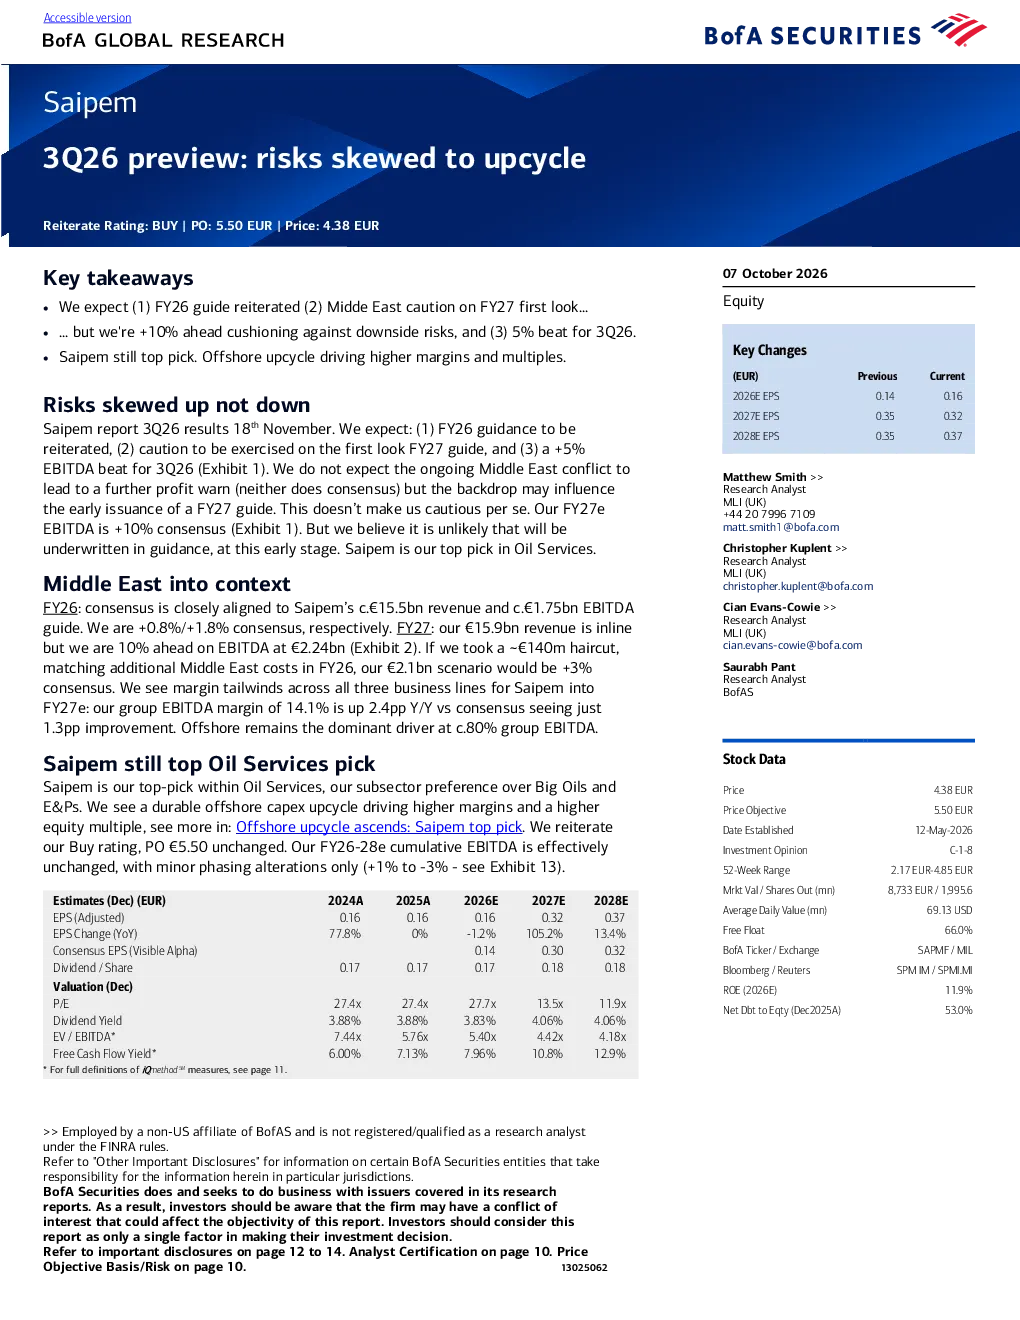
研报预计Saipem第三季度EBITDA同比增长5%,毛利率达11.3%,高于市场预期。其中中东地区额外成本分阶段处理贡献约3.5欧元环比增长。海上业务仍是主要驱动力,贡献约80%EBITDA,毛利率预计提升至14.1%
海上油气行业发展趋势如何?
海上业务增长强劲,Saipem商业管道订单额同比增长17%,达90亿欧元。预计2026年已批准项目价值增22%,2027年增61%。资本支出持续升温,2026年增22%,2027年增61%。深水项目审批对缓解行业储备下降至关重要,预计到2030年水下资本支出增约40%
Saipem报告重点分析了哪些方面?
报告重点分析Saipem业务线表现及行业趋势,指出海上业务是主要驱动力,贡献约80%EBITDA,毛利率预计提升2.4个百分点至14.1%。同时关注行业资本支出增长,预计2026年增22%,2027年增61%,深水资本支出将增约50%
当前海上油气市场状况如何?
海上油气市场呈现投资向海上转移趋势,水下资本支出持续增长。Saipem商业管道订单额同比增长17%,达90亿欧元。预计2026年已批准项目价值增22%,2027年增61%。资本支出持续升温,2026年增22%,2027年增61%,深水资本支出将增约50%
Saipem报告提示了哪些风险?
报告提示中东冲突下行风险偏向上行,虽不会导致业绩进一步下调,但可能影响2027财年指引发布时间。同时关注行业储备下降问题,深水项目审批对缓解至关重要。此外,海上业务增长依赖中东地区稳定,存在地缘政治风险
你可能感兴趣
巴克莱_美国合众银行2026年第三季度每股收益预览:净息差及手续费再次向更高端靠拢
巴克莱银行2026-10-06
第五第三 Bancorp 2026年第三季度 EPS 预览:CMA 转换后,趋势向更好区间发展
巴克莱银行2026-10-06
Ally Financial Inc.:2026年第三季度每股收益预览——租赁损失影响净利息收益率,但资产质量向好
巴克莱银行2026-10-06
杭州银行2026年中报点评:信贷结构向对公倾斜,净息差同比回升
金融太平洋证券2026-09-06
宏观大类月报:天平向风险倾斜
华泰期货2018-07-30
海外银行流动性风险事件跟踪:天平从控通胀向稳金融倾斜
国泰君安证券2023-03-14
Ventyx(VTYX):今年将有三个二期数据集;风险回报向利好倾斜
Jefferies2025-05-22
轻工造纸行业周观点:市场风险偏好有所提升,建议配置上略向成长性倾斜
轻工制造国泰君安证券2018-03-12
双循环系列报告之十四五政策倾斜:城镇化与消费升级下的内循环机会
申港证券2020-11-07
美国中盘银行2026年第三季度业绩预览:利率背景下净息差有望强势收官2027年
金融巴克莱银行2026-10-01