猜你想问
杭州银行2026年中报核心内容有哪些?
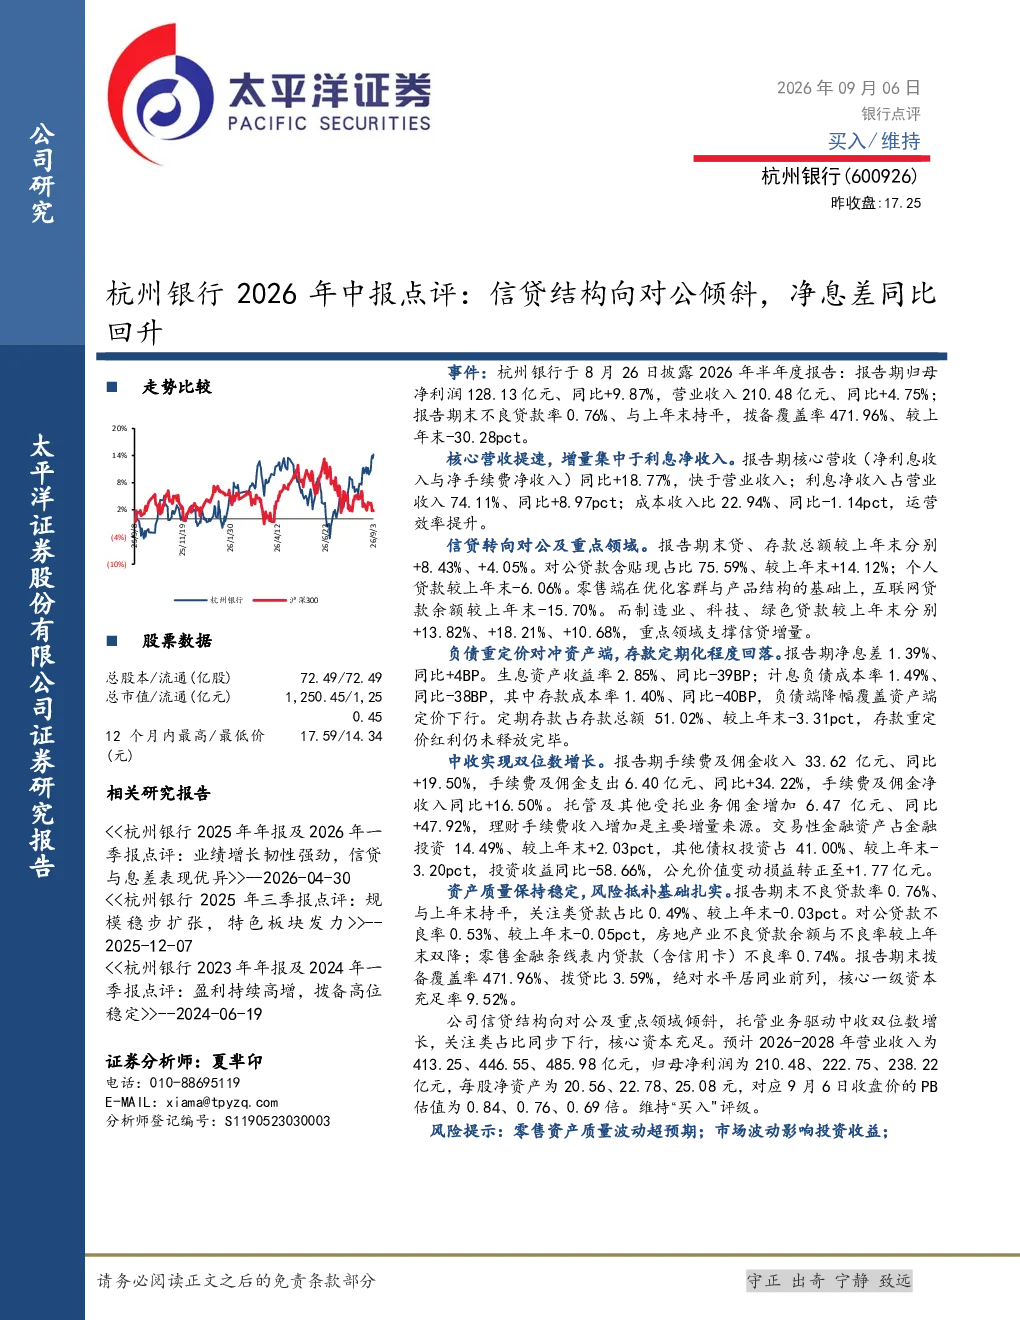
杭州银行2026年中报显示,公司核心营收提速,增量集中于利息净收入,核心营收同比增长18.77%,快于营业收入。利息净收入占营业收入74.11%,同比+8.97pct;成本收入比22.94%,同比-1.14pct,运营效率提升。信贷结构向对公及重点领域倾斜,报告期末贷、存款总额较上年末分别+8.43%、+4.05%。对公贷款含贴现占比75.59%,较上年末+14.12%;个人贷款较上年末-6.06%。零售端在优化客群与产品结构的基础上,互联网贷款余额较上年末-15.70%。制造业、科技、绿色贷款较上年末分别+13.82%、+18.21%、+10.68%,重点领域支撑信贷增量。负债重定价对冲资产端,存款定期化程度回落。报告期净息差1.39%,同比+4BP。生息资产收益率2.85%,同比-39BP;计息负债成本率1.49%,同比-38BP,其中存款成本率1.40%,同比-40BP,负债端降幅覆盖资产端定价下行。定期存款占存款总额51.02%,较上年末-3.31pct,存款重定价红利仍未释放完毕。中收实现双位数增长。报告期手续费及佣金收入33.62亿元,同比+19.50%,手续费及佣金支出6.40亿元,同比+34.22%,手续费及佣金净收入同比+16.50%。托管及其他受托业务佣金增加6.47亿元,同比+47.92%,理财手续费收入增加是主要增量来源。交易性金融资产占金融投资14.49%,较上年末+2.03pct,其他债权投资占41.00%,较上年末-3.20pct,投资收益同比-58.66%,公允价值变动损益转正至+1.77亿元。资产质量保持稳定,风险抵补基础扎实。报告期末不良贷款率0.76%,与上年末持平,关注类贷款占比0.49%,较上年末-0.03pct。对公贷款不良率0.53%,较上年末-0.05pct,房地产业不良贷款余额与不良率较上年末双降;零售金融条线表内贷款(含信用卡)不良率0.74%。报告期末拨备覆盖率471.96%,拨贷比3.59%,绝对水平居同业前列,核心一级资本充足率9.52%。
金融行业发展趋势如何?
金融行业正经历数字化转型与业务结构优化。银行信贷结构持续调整,对公业务占比提升,服务实体经济能力增强。制造业、科技、绿色等战略领域信贷增长显著,反映政策引导与市场需求双轮驱动。负债端通过存款重定价缓解成本压力,但定期存款占比回落显示存款结构仍需调整。中收增长主要依赖托管与理财业务,反映财富管理转型成效。资产质量保持稳定,拨备覆盖率与资本充足率居同业前列,风险抵御能力较强。未来金融行业将更加注重科技赋能与客户体验提升,同时需应对利率市场化与监管趋严的挑战。
杭州银行报告重点分析了哪些方向?
杭州银行报告重点分析了信贷结构优化与盈利能力提升。对公贷款占比显著提升,制造业、科技等绿色领域成为信贷增长新动能,反映银行服务重点领域的战略成效。负债端通过存款成本率下降支撑净息差回升,但定期存款占比回落显示存款结构仍需调整。中收实现双位数增长,托管与理财业务贡献突出,反映财富管理转型加速。资产质量保持稳定,不良贷款率与关注类占比均表现良好,拨备覆盖率与资本充足率居同业前列,体现银行稳健经营。
当前市场对杭州银行有何判断?
当前市场对杭州银行的判断主要基于其稳健的经营表现与结构优化。报告显示银行营收提速,净息差同比回升,运营效率提升,反映其资产质量与负债成本控制能力。信贷结构向对公及重点领域倾斜,符合政策导向,未来增长潜力较大。中收增长亮眼,托管业务驱动明显,财富管理转型取得进展。资产质量稳定,风险抵补能力扎实,资本充足率高,为业务发展提供坚实支撑。整体看,杭州银行在区域银行中表现稳健,具备持续发展基础。
研报提示了哪些风险?
研报提示的主要风险包括零售资产质量波动超预期。虽然报告期内零售不良率稳定,但互联网贷款规模收缩,需关注未来零售资产质量变化。此外,市场波动可能影响投资收益,报告显示投资收益同比大幅下降,反映市场环境变化对银行投资端的影响。银行需加强风险管理,关注宏观经济波动与行业周期变化对资产质量的影响,同时优化投资组合以应对市场风险。