猜你想问
成都银行2026年中报核心内容有哪些?
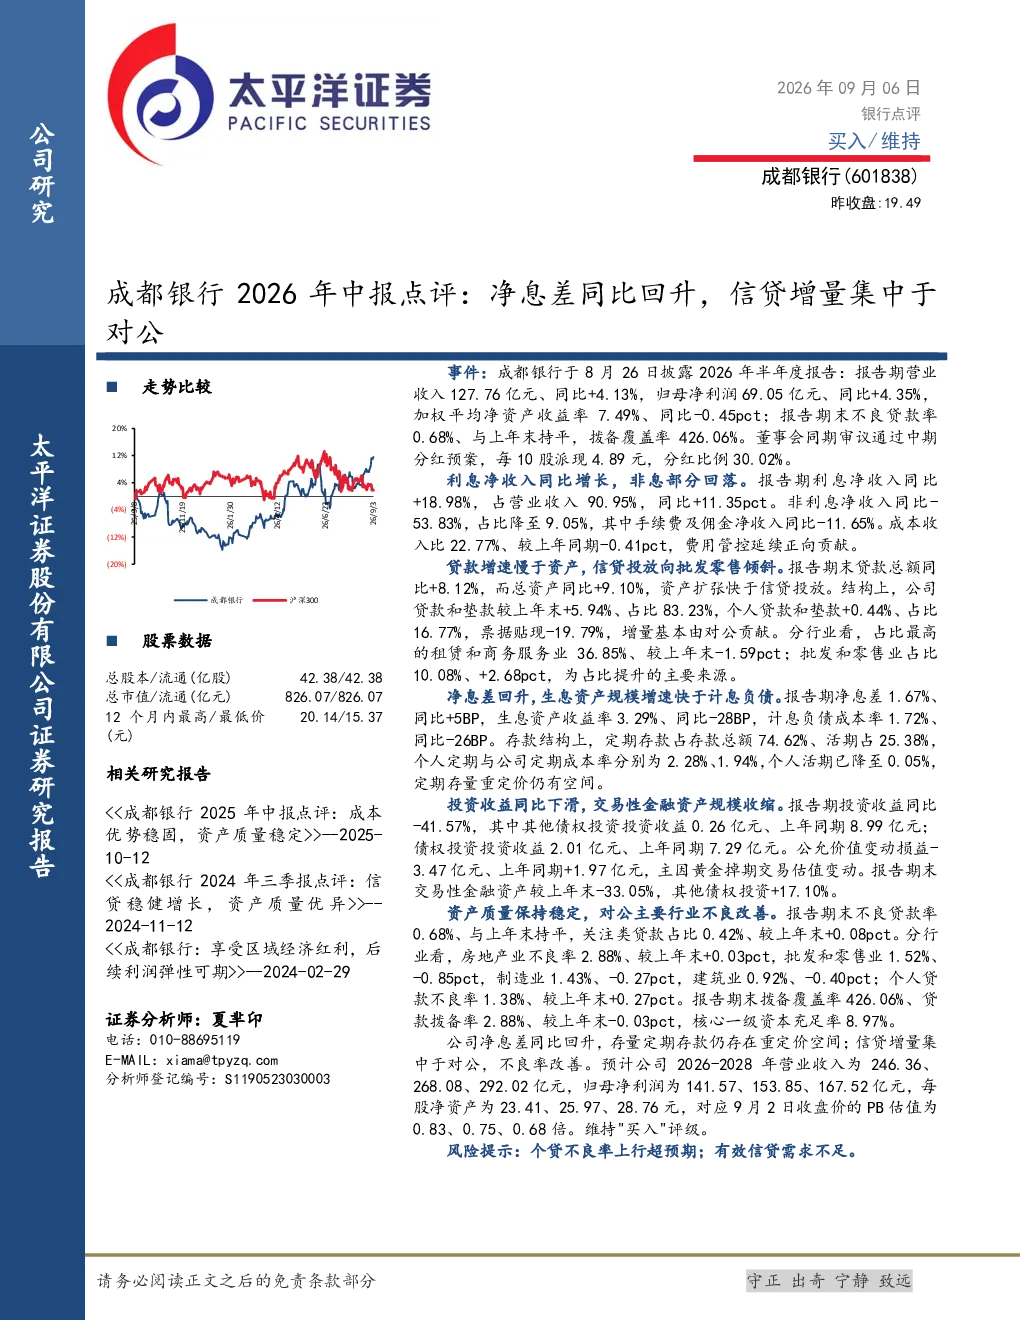
成都银行2026年中报显示,公司净息差同比回升至1.67%,主要得益于生息资产规模增速快于计息负债,存款结构中定期存款占比较高。信贷增量集中于对公业务,对公贷款增量贡献主要来自批发和零售业。报告期营业收入127.76亿元,同比+4.13%;归母净利润69.05亿元,同比+4.35%。不良贷款率0.68%,与上年末持平,资产质量保持稳定。
银行业信贷增量集中于对公业务的发展趋势如何?
银行业信贷增量集中于对公业务是近年来行业发展的普遍趋势,尤其在经济结构调整和金融脱媒背景下。对公业务通常具有规模大、期限长、风险分散等特点,有助于银行提升盈利能力和资产质量。成都银行2026年中报显示,其对公贷款增量贡献主要来自批发和零售业,反映出该行业在经济中的重要性。未来,随着实体经济的复苏和产业升级,对公信贷市场有望继续保持增长态势。
成都银行2026年中报重点分析了哪些方向?
成都银行2026年中报重点分析了净息差同比回升的原因,包括生息资产增速快于计息负债、存款结构优化等。报告还详细分析了信贷增量的结构性特征,指出对公贷款增量主要来自批发和零售业。此外,报告对资产质量进行了评估,不良贷款率保持稳定,对公主要行业不良改善。这些分析有助于投资者理解银行的核心业务表现和风险管理能力。
当前银行市场的现状如何?
当前银行市场整体保持稳健,净息差有所回升,但增速放缓,资产质量总体稳定。成都银行2026年中报显示,其净息差同比+5BP,不良贷款率稳定在0.68%,反映出银行业在风险控制方面的成效。然而,经济复苏的不确定性、有效信贷需求不足等因素仍对银行盈利能力构成挑战。未来,银行业需要继续优化资产负债结构,提升服务实体经济的能力。
成都银行2026年中报有哪些风险提示?
成都银行2026年中报提示的主要风险包括个贷不良率上行超预期和有效信贷需求不足。个贷不良率上行可能导致银行资产质量下降,影响盈利能力。有效信贷需求不足则可能限制银行信贷增长,影响收入水平。此外,投资收益同比下滑,交易性金融资产规模收缩,也可能对银行的非利息收入产生负面影响。投资者需关注这些风险因素,谨慎评估投资决策。