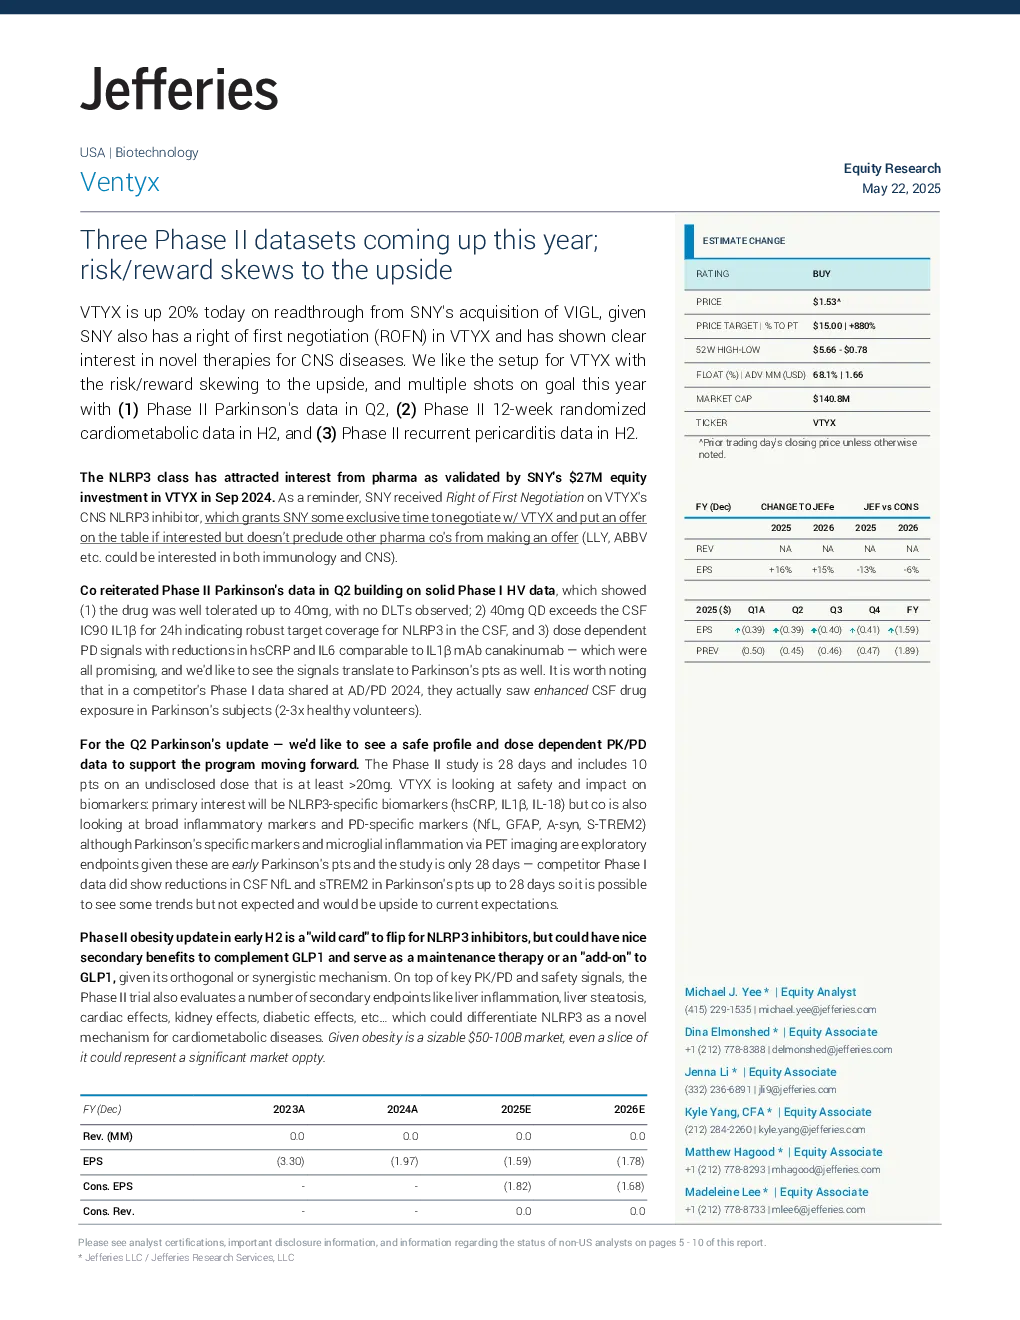
核心观点与投资逻辑
Ventyx(VTYX)是一家临床阶段生物制药公司,专注于开发治疗炎症性疾病和自身免疫性疾病的新疗法。公司拥有一个多元化的药物组合,包括针对NLRP3靶点的抑制剂,该靶点已吸引制药公司的关注,例如Sanofi(SNY)已投资2700万美元并拥有优先谈判权。Jefferies认为VTYX的风险/回报偏向上行,主要基于以下几点:
- 即将发布的III期临床数据:VTYX今年将报告三个III期临床数据,包括II期帕金森病数据(Q2)、II期12周随机心血管代谢数据(H2)和II期复发性心包炎数据(H2)。
- SNY的战略兴趣:SNY对新型中枢神经系统(CNS)疗法表现出明确兴趣,并拥有VTYX CNS NLRP3抑制剂的优先谈判权,这为VTYX提供了潜在的市场机会。
- NLRP3靶点的潜力:NLRP3抑制剂在神经炎症疾病和肥胖症治疗领域具有巨大潜力,VTYX的药物在I期临床中显示出良好的安全性和药效学特征。
帕金森病II期临床数据
- I期临床数据回顾:I期临床数据显示,药物在最高40mg剂量下耐受性良好,未观察到剂量限制性毒性(DLT);40mg每日一次(QD)的剂量超过了24小时脑脊液(CSF)IL1β的CSF IC90,表明对NLRP3靶点的覆盖率高;剂量依赖性的帕金森病信号,hsCRP和IL6的减少与IL1β单克隆抗体卡那单抗相当。
- II期临床数据预期:II期临床研究为期28天,包括10名患者接受至少>20mg的未披露剂量。主要关注点包括安全性、生物标志物影响,特别是NLRP3特异性生物标志物(hsCRP、IL1β、IL-18),以及广泛的炎症标志物和帕金森病特异性标志物(NfL、GFAP、A-syn、S-TREM2)。
肥胖症II期临床数据
- 研究设计:II期肥胖症临床研究预计在2025年早些时候发布关键数据,该研究将招募约160名患有肥胖症和额外心血管代谢风险因素的患者,随机分配到以下四组之一:(1)CNS NLRP3抑制剂单药治疗;(2)司美格鲁肽单药治疗+安慰剂;(3)CNS NLRP3抑制剂+司美格鲁肽联合治疗;(4)安慰剂。
- 潜在市场机会:肥胖症是一个价值500-1000亿美元的市场,即使只占其中一小部分,也可能代表一个巨大的市场机会。NLRP3抑制剂可能作为GLP1的维持治疗或“附加”药物,由于其机制的正交性或协同性,可能具有额外的益处。
研究结论与目标价
- 风险/回报分析:鉴于VTYX的现金储备充足,且拥有多个即将发布的临床数据,Jefferies认为其风险/回报偏向上行。
- 目标价:Jefferies基于DCF模型给出30美元的目标价,基于更高的有效性和峰值销售额,以及2025年第四季度预计的2.25亿美元现金。
- 基本情况:基本情况目标价为15美元,基于对VTYX管线(包括NLRP3用于神经炎症疾病,以及潜在的肥胖症)的拆分分析,以及2025年第四季度预计的2.25亿美元现金。
- 下行情况:下行目标价为1美元,基于管线失败和仅剩2025年年底现金的假设。
关键风险因素
核心催化剂
- Q2:25:帕金森病NLRP3 II期临床数据的顶线数据;
- H2:25:肥胖症/复发性心包炎NLRP3 II期临床数据的顶线数据。
ESG关注点