猜你想问
2026年两轮车行业上半年销量表现如何?
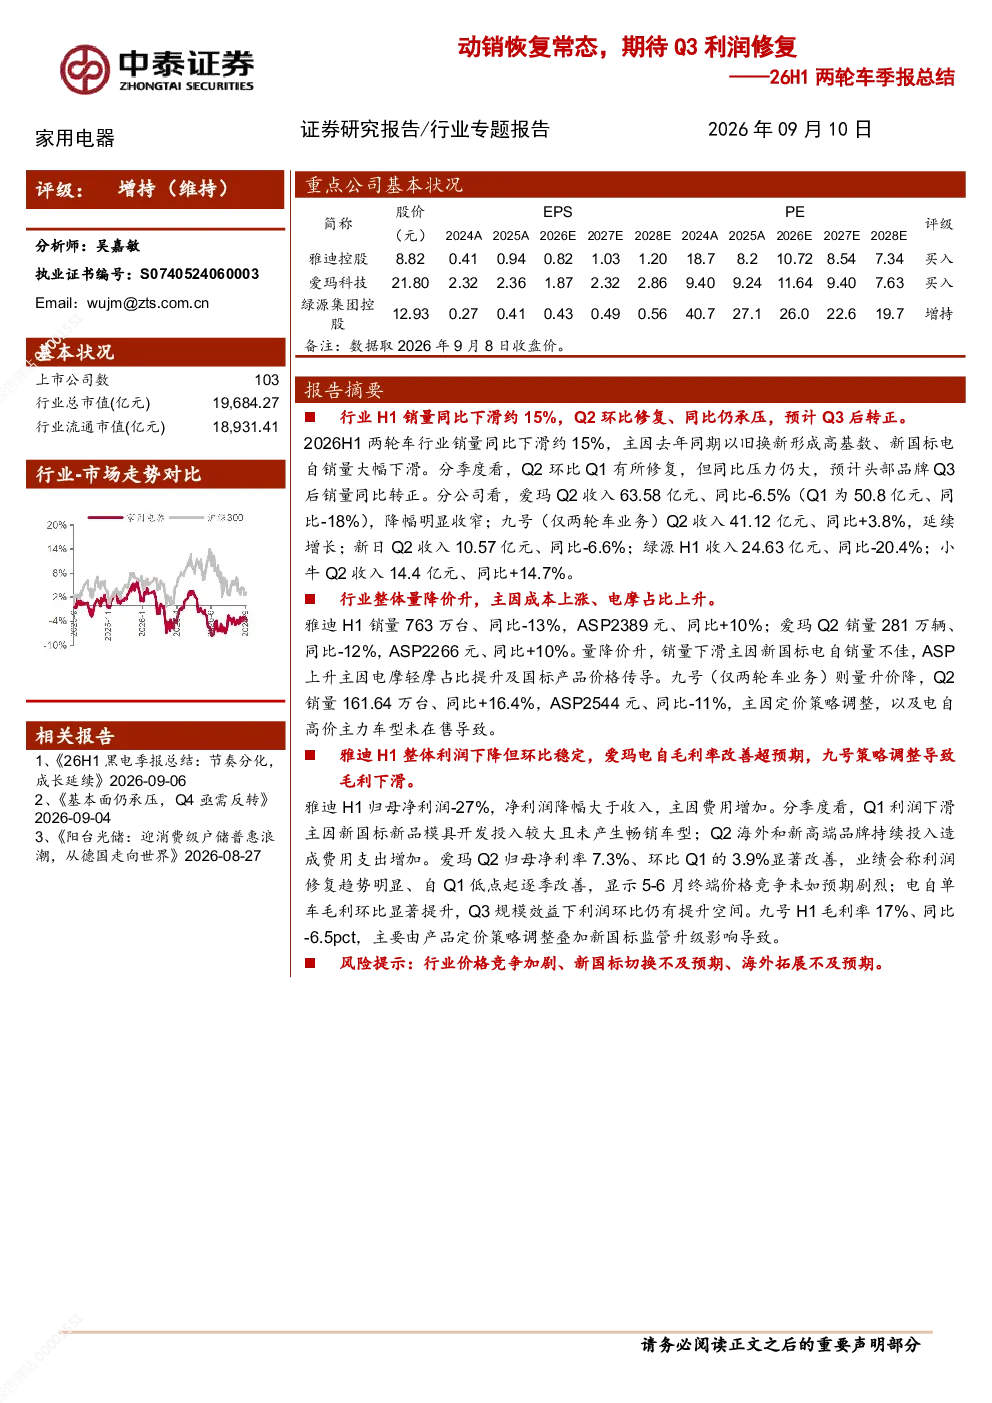
2026年上半年两轮车行业销量同比下滑约15%,主要受去年同期以旧换新高基数和新国标电自销量下滑影响。Q2环比Q1有所修复,但同比仍承压,预计Q3后销量同比转正。分公司看,爱玛Q2收入63.58亿元、同比-6.5%,降幅收窄;九号(仅两轮车业务)Q2收入41.12亿元、同比+3.8%,延续增长;新日Q2收入10.57亿元、同比-6.6%;绿源H1收入24.63亿元、同比-20.4%;小牛Q2收入14.4亿元、同比+14.7%。
两轮车行业当前面临的主要发展趋势是什么?
行业整体呈现量降价升态势,主因成本上涨和电摩占比上升。雅迪H1销量763万台、同比-13%,ASP2389元、同比+10%;爱玛Q2销量281万辆、同比-12%,ASP2266元、同比+10%。量降价升主因新国标电自销量不佳,ASP上升主因电摩轻摩占比提升及国标产品价格传导。九号(仅两轮车业务)Q2销量161.64万台、同比+16.4%,ASP2544元、同比-11%,主因定价策略调整及电自高价主力车型未在售。
研报对爱玛、九号等公司的重点分析有哪些?
爱玛Q2收入63.58亿元、同比-6.5%,降幅收窄;电自单车毛利环比显著提升,Q3规模效益下利润环比仍有提升空间。九号(仅两轮车业务)Q2收入41.12亿元、同比+3.8%,延续增长;H1毛利率17%、同比-6.5pct,主要由产品定价策略调整叠加新国标监管升级影响导致。
当前两轮车市场整体处于什么状态?
行业整体呈现量降价升态势,主因成本上涨和电摩占比上升。雅迪H1销量763万台、同比-13%,ASP2389元、同比+10%;爱玛Q2销量281万辆、同比-12%,ASP2266元、同比+10%。量降价升主因新国标电自销量不佳,ASP上升主因电摩轻摩占比提升及国标产品价格传导。公司盈利方面,雅迪H1归母净利润-27%,净利润降幅大于收入,主因费用增加;爱玛Q2归母净利率7.3%、环比Q1显著改善,利润修复趋势明显。
研报提示的主要风险有哪些?
风险提示包括行业价格竞争加剧、新国标切换不及预期、海外拓展不及预期。雅迪H1归母净利润-27%,净利润降幅大于收入,主因费用增加;Q1利润下滑主因新国标新品模具开发投入较大且未产生畅销车型,Q2海外和新高端品牌持续投入造成费用支出增加。九号H1毛利率17%、同比-6.5pct,主要由产品定价策略调整叠加新国标监管升级影响导致。