猜你想问
26H1两轮车行业销量同比下滑约15%的主要原因是什么?
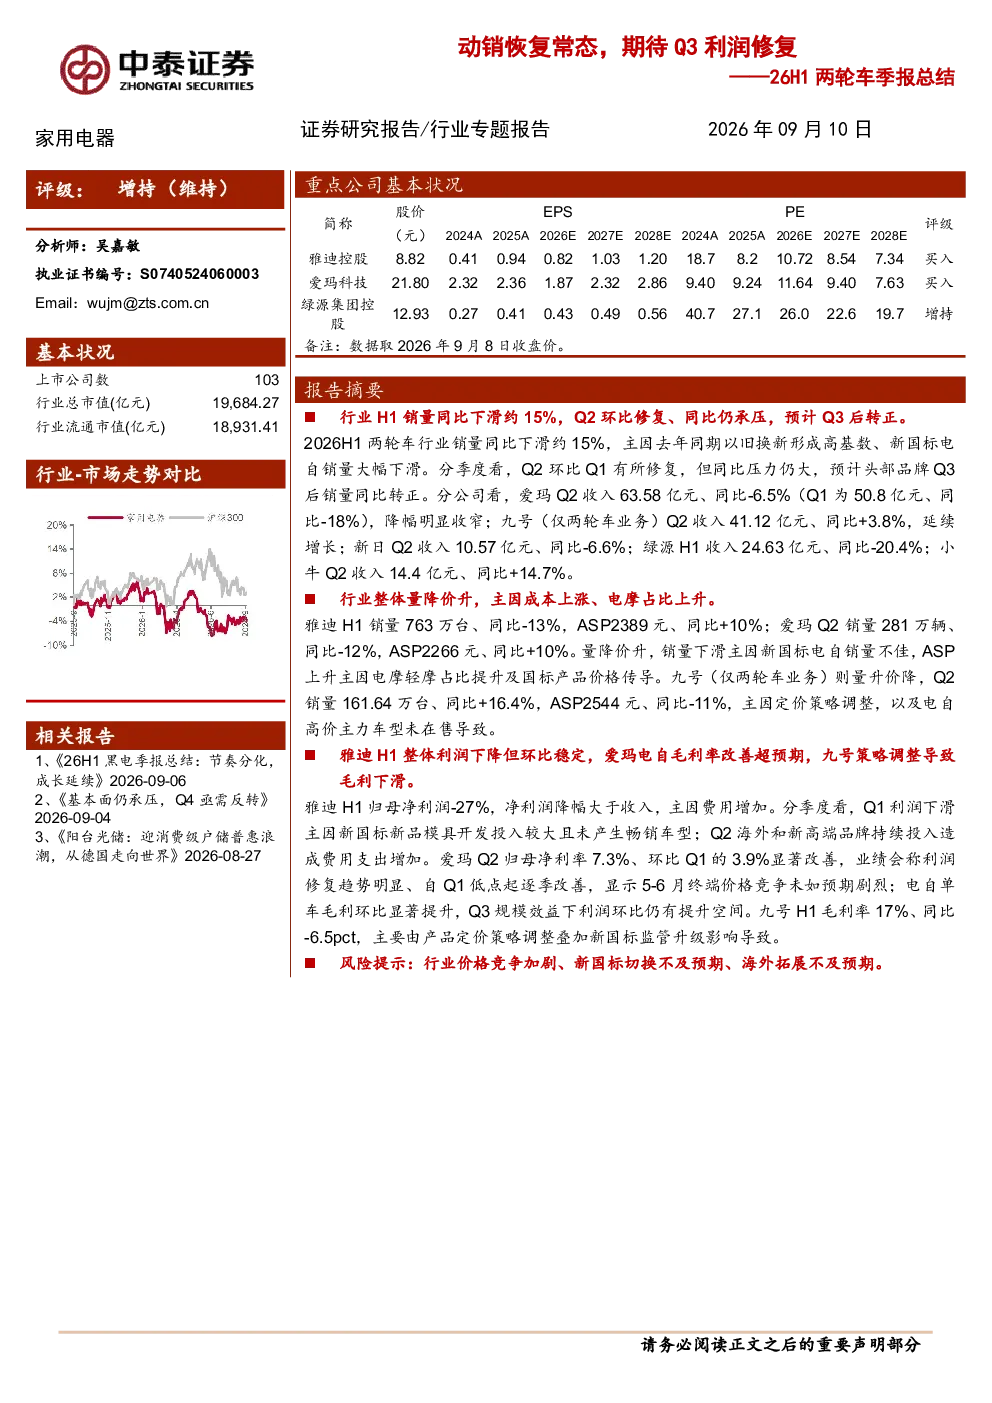
2026年H1两轮车行业销量同比下滑约15%,主要受去年同期以旧换新高基数和新国标电自车销量大幅下滑影响。新国标政策导致电自车市场经历结构性调整,而去年同期高基数效应进一步放大了同比下滑幅度。Q2环比Q1有所修复,但同比仍承压,预计Q3后销量同比转正。
两轮车赛道未来发展趋势如何?
两轮车赛道未来发展趋势呈现量降价升格局。销量下滑主因新国标电自车销量不佳,ASP上升主因电摩轻摩占比提升及国标产品价格传导。行业整体ASP有所提升,但销量仍承压。预计Q3后销量同比转正,但行业价格竞争加剧仍需关注。
报告重点分析了哪些公司?
报告重点分析了雅迪、爱玛和九号(仅两轮车业务)。雅迪H1销量763万台(-13%),ASP 2389元(+10%),H1归母净利润-27%,主因费用增加。爱玛Q2销量281万台(-12%),ASP 2266元(+10%),Q2归母净利率7.3%,环比改善。九号Q2销量161.64万台(+16.4%),ASP 2544元(-11%),表现突出。
当前两轮车市场现状如何?
当前两轮车市场呈现销量下滑但ASP上升的特点。新国标政策下,电自车销量不及预期是主要拖累因素,但电摩轻摩占比提升带动ASP上涨。行业整体承压但头部企业ASP提升,部分企业如九号通过定价策略调整实现销量增长。预计Q3后销量同比转正,但行业价格竞争加剧是长期挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业价格竞争加剧、新国标切换不及预期和海外拓展不及预期。行业价格竞争加剧可能导致利润空间压缩,新国标切换若不及预期将影响销量恢复,海外拓展若不及预期则影响外延式增长。此外,新国标监管影响九号H1毛利率下降6.5pct,需关注政策持续性影响。
你可能感兴趣
动销环比改善,期待利润修复
食品饮料国金证券2023-10-26
2026年一季报点评:新国标磨合期利润承压,关注旺季动销修复
交运设备中泰证券2026-05-18
食品饮料行业2020年三季报总结:动销跟随终端恢复,关注确定与成长
食品饮料财信证券2020-11-09
白酒春节动销总结:超预期恢复,景气持续兑现
食品饮料国金证券2023-01-27
饮料制造行业深度报告:2018年白酒行业中报总结-名酒业绩加速增长,旺季动销值得期待
食品饮料中泰证券2018-09-03
公司信息更新报告2026Q2利润超预期表现,看好Q3起两轮车毛利率环比修复以及利润增速环比提升
开源证券2026-08-11
Q3动销加速恢复,高端国缘持续发力
食品饮料国金证券2020-11-01
李子园:盈利显著修复,期待旺季动销加速
食品饮料太平洋证券2023-05-04
老铺黄金26Q2业绩承压 期待动销修复
未知机构2026-07-27
老铺黄金 26Q2业绩承压 期待后续动销持续修复
未知机构2026-07-28