猜你想问
宝立食品2026年中报核心内容是什么?
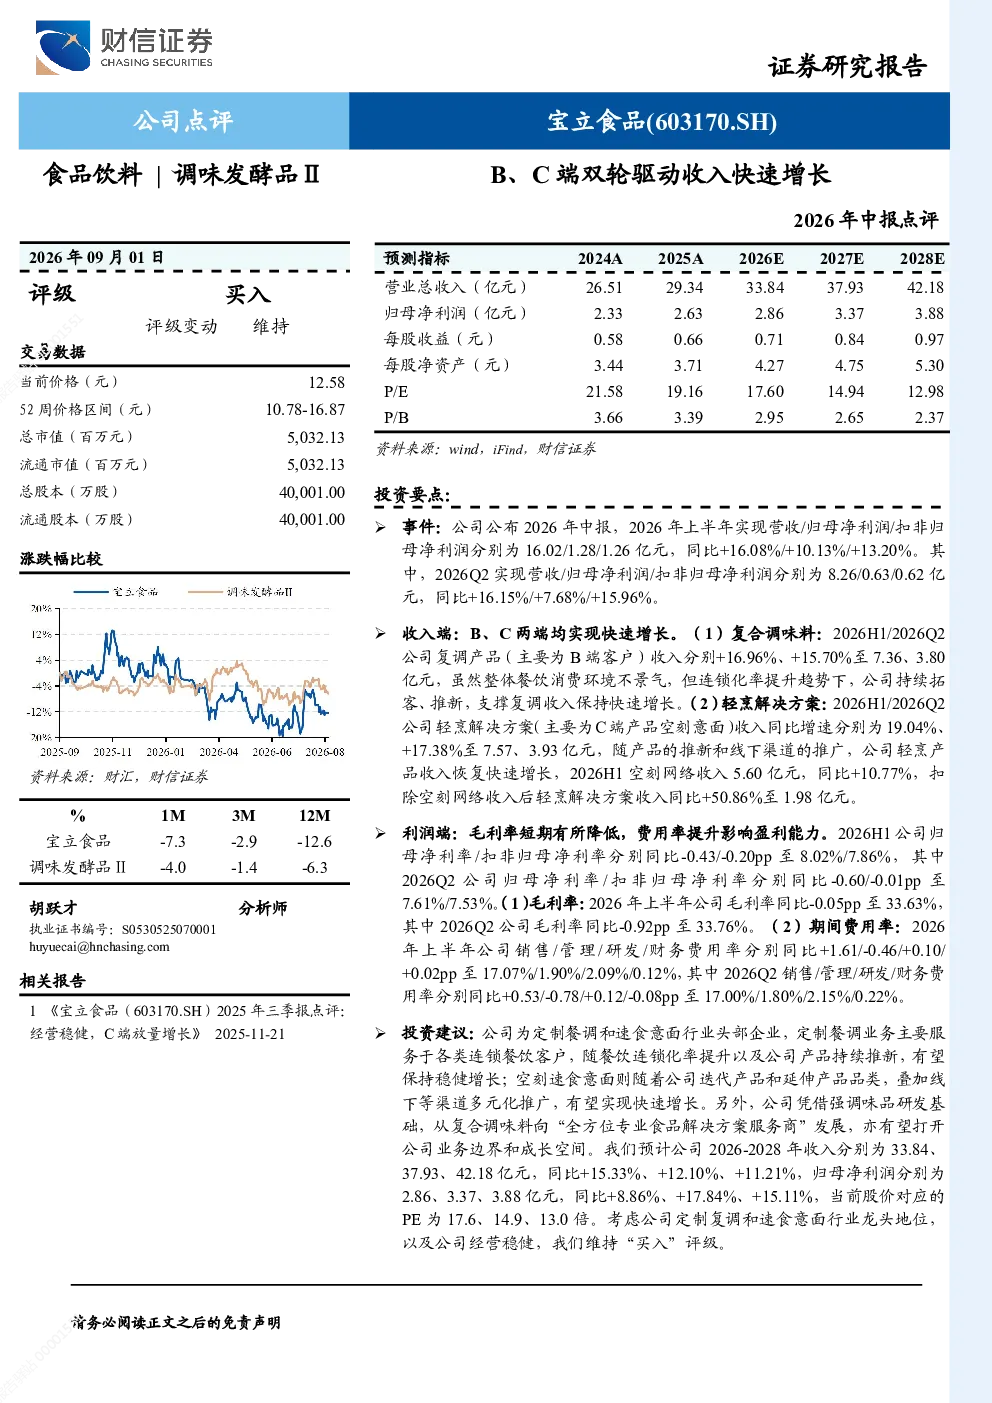
宝立食品2026年上半年实现营收16.02亿元,同比增长16.08%;归母净利润1.28亿元,同比增长10.13%。收入端呈现B、C端双轮驱动快速增长:B端(复合调味料)2026H1/2026Q2收入分别增长16.96%/15.70%至7.36/3.80亿元,餐饮连锁化趋势支撑产品持续增长;C端(轻烹解决方案)2026H1/2026Q2收入分别增长19.04%/17.38%至7.57/3.93亿元,产品推新及线下渠道推广推动收入恢复快速增长,空刻网络收入同比+10.77%。利润端毛利率短期下降,费用率提升影响盈利能力:2026H1归母净利率/扣非归母净利率同比分别下降0.43pp/0.20pp至8.02%/7.86%,主要因毛利率同比-0.05pp至33.63%,期间费用率同比+1.61pp至17.07%
报告分析的行业发展趋势如何?
报告显示,餐饮连锁化趋势支撑B端复合调味料持续增长,同时C端轻烹解决方案受益产品推新及线下渠道推广实现快速恢复增长。空刻网络收入同比+10.77%表明线上渠道拓展成效显著。整体来看,定制餐调和速食意面行业在B端受益连锁化、C端受益产品迭代及渠道多元化,有望持续增长。
报告重点分析了哪些方向?
报告重点分析了宝立食品B、C端双轮驱动的收入增长逻辑,B端聚焦餐饮连锁化趋势对复合调味料的影响,C端关注轻烹解决方案的产品推新及线下渠道推广成效。同时分析了利润端毛利率下降和费用率提升对盈利能力的影响,并基于此提出投资建议及风险提示。
报告对市场现状有何判断?
报告判断宝立食品作为定制餐调和速食意面行业龙头,其B端业务受益餐饮连锁化,C端业务通过产品迭代和渠道多元化实现增长,市场竞争力较强。但短期利润端受毛利率下降和费用率提升影响,盈利能力有所承压。
研报提示了哪些风险?
研报提示的风险包括消费需求不景气可能影响B、C端收入增长;行业竞争加剧可能压缩利润空间;渠道拓展不及预期可能导致增长目标未达;食品安全问题可能引发品牌声誉危机等。这些风险需持续关注以评估公司长期发展前景。