猜你想问
本周乙二醇供应端有何主要变化?
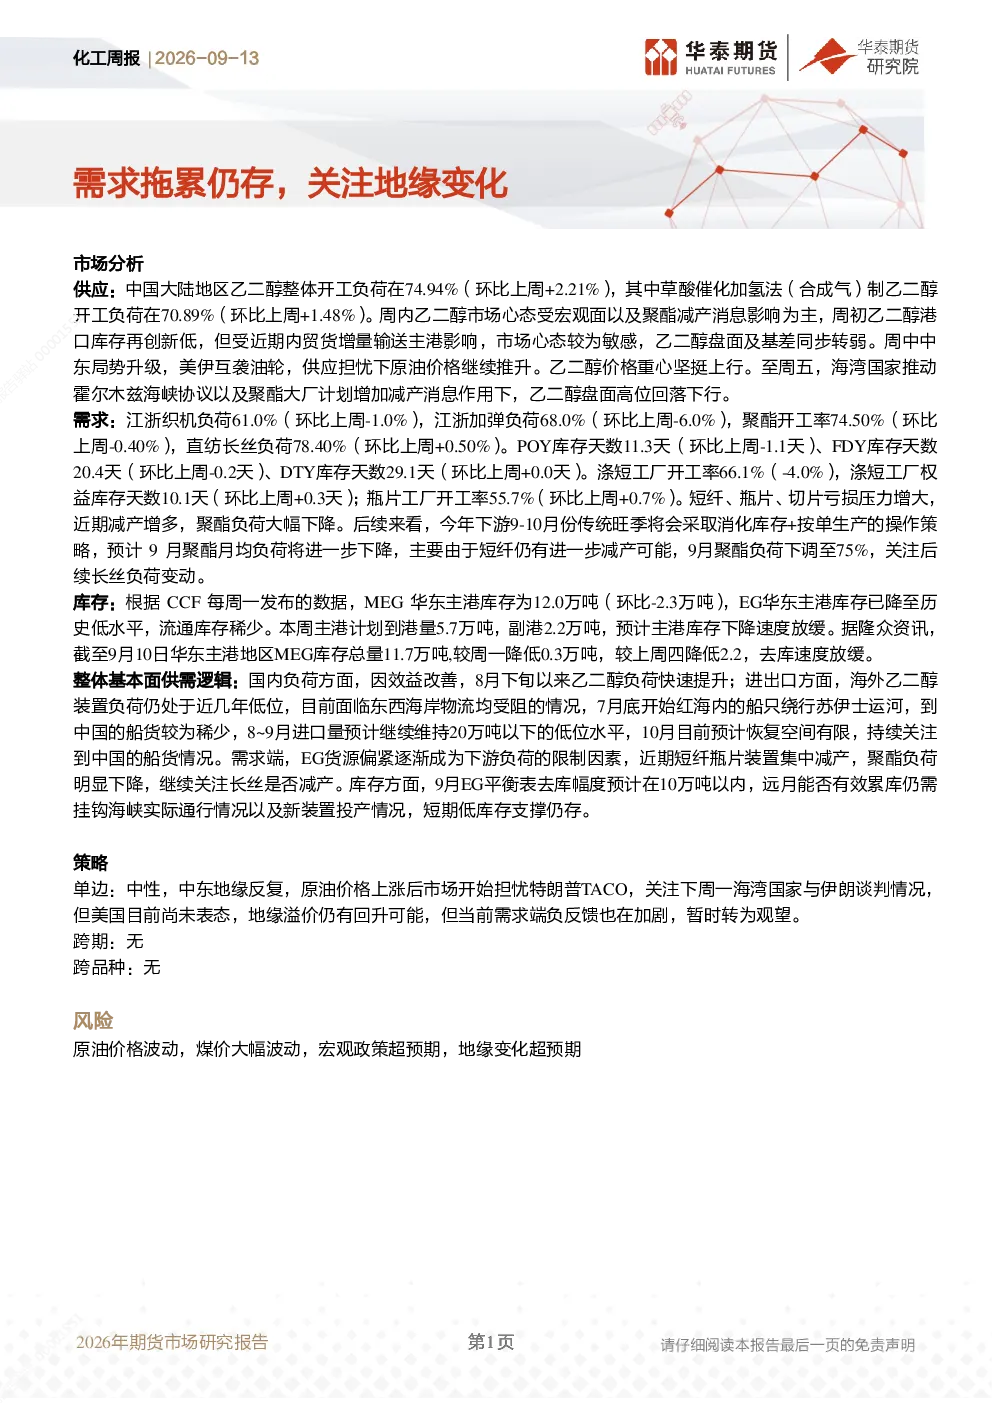
本周乙二醇供应端呈现复杂变化。中国大陆乙二醇整体开工负荷为74.94%,环比上升2.21%,其中草酸催化加氢法(合成气)制乙二醇开工负荷为70.89%,环比上升1.48%。港口库存方面,周初乙二醇港口库存再创新低,但受内贸货增量输送影响,市场心态敏感,导致盘面及基差转弱。中东局势升级推动原油价格上涨,使乙二醇价格重心坚挺上行。周五海湾国家推动霍尔木兹海峡协议及聚酯大厂计划增加减产,乙二醇盘面高位回落下行。总体来看,供应端存在阶段性提升,但地缘政治及库存变化带来不确定性。
当前化工行业需求端的发展趋势如何?
当前化工行业需求端呈现明显疲软态势。江浙织机负荷61.0%,环比下降1.0%;江浙加弹负荷68.0%,环比下降6.0%。聚酯开工率74.50%,环比下降0.40%;直纺长丝负荷78.40%,环比上升0.50%。POY、FDY、DTY库存天数分别为11.3天、20.4天、29.1天,其中POY和FDY库存天数环比下降,但DTY库存天数持平。涤短工厂开工率66.1%,环比下降4.0%;涤短工厂权益库存天数10.1天,环比上升0.3天。瓶片工厂开工率55.7%,环比上升0.7%。短纤、瓶片、切片亏损压力增大,近期减产增多,聚酯负荷大幅下降。9月聚酯月均负荷预计将进一步下降至75%,主要由于短纤仍有进一步减产可能,关注后续长丝负荷变动。需求疲软是当前行业的主要特征。
报告对乙二醇库存情况有何关键分析?
报告对乙二醇库存情况的关键分析显示,MEG华东主港库存为12.0万吨,环比下降2.3万吨,已降至历史低水平。本周主港计划到港量5.7万吨,副港2.2万吨,预计主港库存下降速度放缓。截至9月10日华东主港地区MEG库存总量11.7万吨,较周一降低0.3万吨,较上周四降低2.2万吨,去库速度放缓。尽管库存下降,但预计9月EG平衡表去库幅度在10万吨以内,远月能否有效累库仍需挂钩海峡实际通行情况及新装置投产情况。短期低库存支撑仍是市场的重要变量。
从整体基本面看化工行业现状如何?
从整体基本面看,化工行业呈现供需错配的格局。供应端,8月下旬以来乙二醇负荷快速提升,但近期受地缘政治影响存在阶段性调整。需求端,下游聚酯负荷明显下降,短纤、瓶片、切片装置集中减产,EG货源偏紧逐渐成为下游负荷的限制因素。进出口方面,海外乙二醇装置负荷处于低位,东西海岸物流受阻,8~9月进口量预计继续维持20万吨以下低位水平,10月恢复空间有限。库存方面,MEG华东主港库存降至历史低水平,但去库速度放缓。整体来看,行业基本面承压,短期低库存支撑下仍存不确定性。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括:原油价格波动可能传导至乙二醇成本端;煤价大幅波动影响乙二醇生产成本;宏观政策超预期可能改变市场预期;地缘变化超预期带来供应链中断风险。特别是中东地缘政治局势的持续紧张,可能通过影响原油价格和霍尔木兹海峡通行情况,对乙二醇市场产生显著冲击。这些因素均需密切关注,可能对行业基本面和市场情绪带来较大影响。