猜你想问
这份研报主要分析了什么内容?
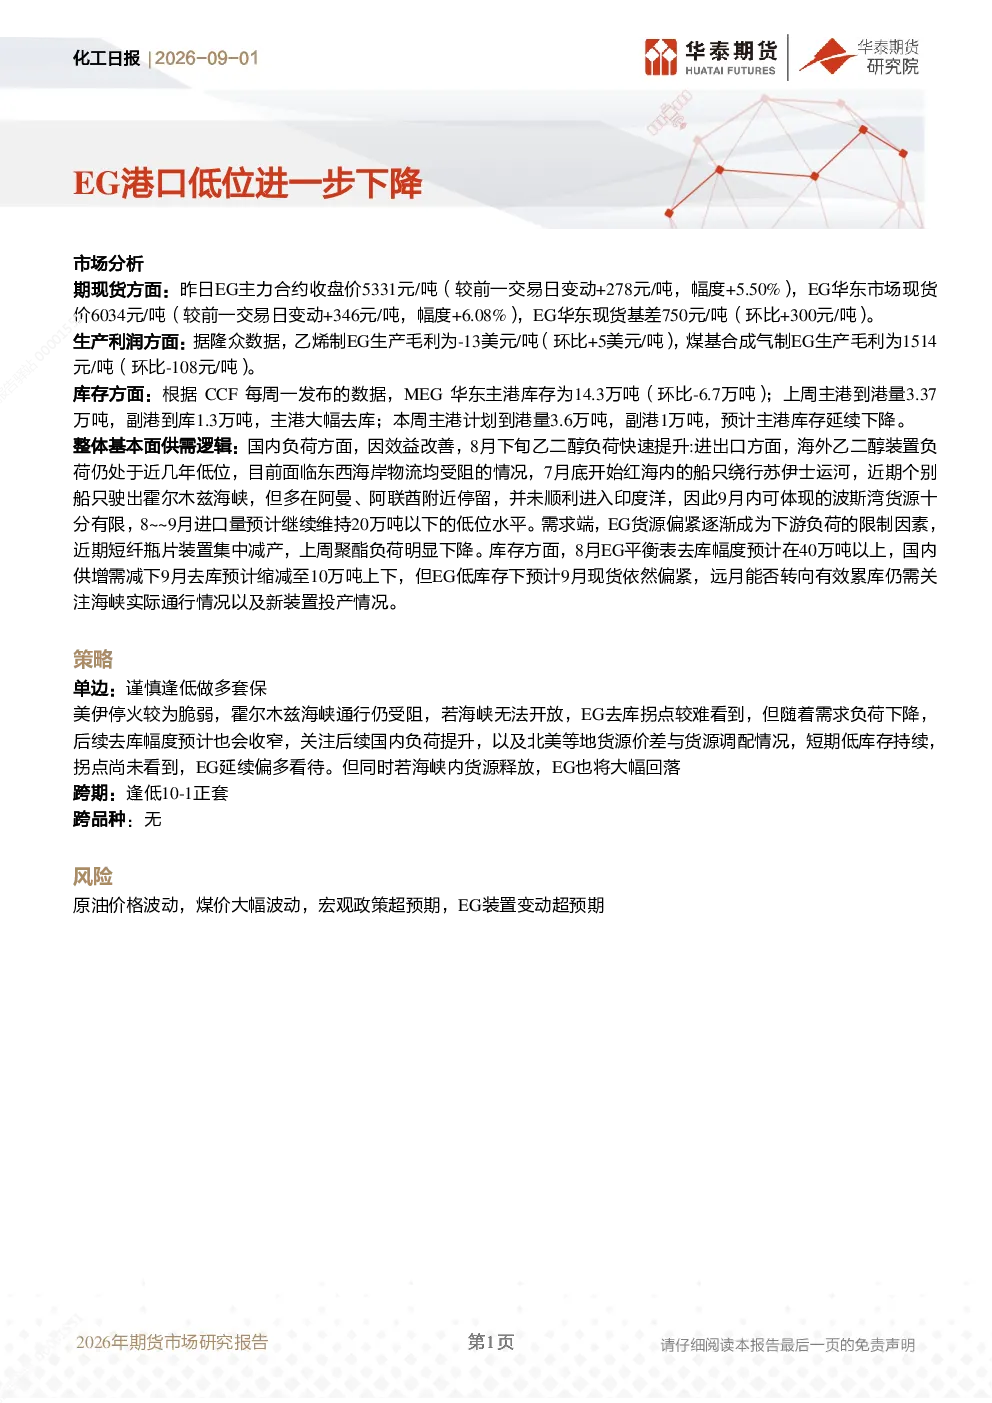
这份研报主要分析了2026年期货市场中乙二醇(EG)的市场动态,特别是港口库存进一步下降的情况。报告详细解读了期现货价格走势、生产利润变化、库存数据以及供需逻辑。具体包括EG主力合约和现货价的涨幅、乙烯和煤基制EG的毛利情况、华东主港MEG库存的去库情况等。同时,报告还探讨了国内负荷变化、进出口情况、下游需求端变化以及整体库存趋势,并对未来供需关系进行了预测。此外,报告还提供了相应的交易策略建议和潜在风险提示。
乙二醇赛道未来发展趋势如何?
乙二醇赛道未来发展趋势需关注多个方面。首先,国内负荷可能因效益改善而提升,但EG货源偏紧可能限制下游负荷。其次,海外乙二醇装置负荷低位且物流受阻,预计9月进口量低于20万吨。需求端方面,EG货源紧张可能影响短纤瓶片装置减产,进而导致聚酯负荷下降。库存方面,8月EG平衡表去库40万吨以上,9月去库预计缩减至10万吨,低库存下9月现货偏紧,远月累库需关注海峡通行及新装置投产情况。整体来看,乙二醇市场需持续关注供需变化、库存动态及外部因素影响。
报告重点分析了哪些方向?
报告重点分析了乙二醇市场的供需逻辑、库存变化以及价格趋势。在供需逻辑方面,报告探讨了国内负荷提升、进出口受阻、需求端受限等因素对市场的影响。库存变化方面,报告详细分析了华东主港MEG库存的去库情况,并预测未来库存延续下降的趋势。价格趋势方面,报告解读了EG主力合约和现货价的涨幅,以及基差的变化。此外,报告还关注了生产利润变化,包括乙烯和煤基制EG的毛利情况,为市场参与者提供了全面的参考信息。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为低库存持续,拐点尚未看到,整体延续偏多看待。华东主港MEG库存大幅去库,预计未来库存延续下降趋势。期现货价格均呈现上涨态势,基差扩大。生产利润方面,乙烯制EG毛利仍为负值,但有所改善;煤基合成气制EG毛利有所下降。需求端受EG货源偏紧限制,短纤瓶片装置减产,聚酯负荷下降。进出口方面,海外装置负荷低位且物流受阻,9月进口量预计低于20万吨。整体来看,乙二醇市场基本面偏紧,但需关注海峡货源释放及新装置投产等潜在变化。
研报提示了哪些相关风险?
研报提示了几个主要风险因素。首先是原油价格波动,原油价格变动可能影响乙二醇的生产成本和市场需求。其次是煤价大幅波动,煤价变化直接影响煤基合成气制EG的生产利润。此外,宏观政策超预期也可能对市场产生重大影响。最后,EG装置变动超预期也是一个需要关注的风险点,装置检修或新增产能都可能改变市场供需格局。这些风险因素需持续监控,以规避潜在的市场波动。