猜你想问
西门子医疗2027财年业绩指引的主要内容是什么?
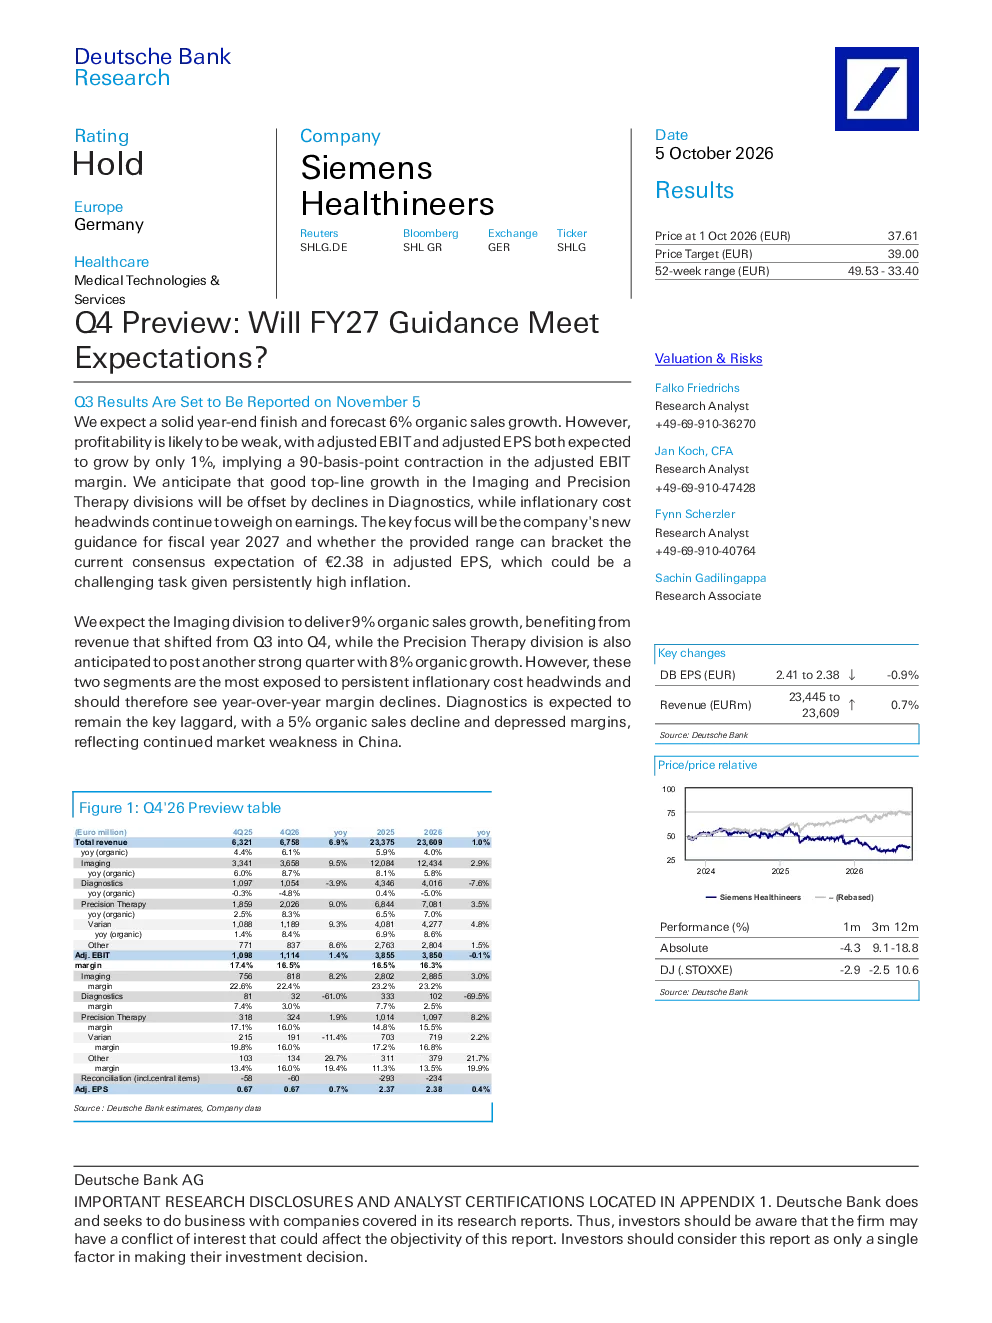
研报预测西门子医疗2026年末将实现强劲收尾,有机销售额增长6%,但调整后EBIT和EPS仅增长1%,EBIT率收缩90基点。影像和精准治疗部门预计增长9%和8%,但毛利率受通胀压力下降;诊断部门有机销售额预计下降5%,反映中国市场疲软。公司即将公布2027财年指引,市场关注是否能达到2.38欧元的EPS预期,但高通胀下挑战较大。
西门子医疗各业务板块的表现趋势如何?
影像和精准治疗部门预计将驱动增长,分别实现9%和8%的有机销售额增长,但面临毛利率下降压力。诊断部门预计有机销售额下降5%,毛利率受压,主要受中国市场持续疲软影响。整体来看,西门子医疗预计实现销售额增长,但盈利能力可能较弱。
影响西门子医疗业绩的关键风险因素有哪些?
主要风险包括持续的通货膨胀成本压力,将负面冲击利润;诊断部门在中国市场的疲软也将拖累整体业绩。此外,新指引是否能满足市场预期(2.38欧元EPS)也存在不确定性,高通胀环境增加了这一难度。
西门子医疗在行业中的发展趋势如何?
影像和精准治疗部门是增长引擎,但需应对通胀导致的毛利率压力。诊断部门在中国市场的表现疲软,反映行业区域差异。整体行业趋势需关注技术革新、成本控制及区域市场表现,西门子医疗的多元化布局有助于分散风险,但需应对各板块的特定挑战。
研报对西门子医疗的主要风险提示是什么?
研报提示需关注西门子医疗即将公布的新指引是否能达到市场预期,特别是2.38欧元的EPS目标。持续的通货膨胀成本压力是核心风险,可能削弱利润表现。诊断部门在中国市场的疲软将持续拖累业绩,投资者需密切关注这一板块的表现及潜在影响。
你可能感兴趣
ASML 第二季度业绩超预期 上调 2026 财年指引 更关键的是管理层明确阐述 2027
未知机构2026-07-15
西门子4季度预览:预期强劲的2027财年指引
美银证券2026-09-30
思科2026财年Q4业绩及2027财年AI业务指引纪要
未知机构2026-08-13
Thor Industries第四季度不及预期;未提供2027财年指引;目标节省超1亿美元
花旗2026-09-23
西部数据2026财年Q4业绩会及2027财年Q1指引要点
未知机构2026-08-06
Malibu Boats Inc MBUU 2026 Q4财报及2027财年业绩指引电话会议纪要
未知机构2026-08-28
铠侠2027财年Q1业绩前瞻及资本开支展望
未知机构2026-07-22
博柏利:模型更新与2027财年上半年业绩前瞻——暂时放缓,预测小幅调整,复苏逻辑不变
花旗2026-09-23
德意志银行_CVS集团PLC:2026财年符合预期,2027财年逐步构建
德意志银行2026-09-24