猜你想问
德意志银行对CVS Group PLC的研报核心内容是什么?
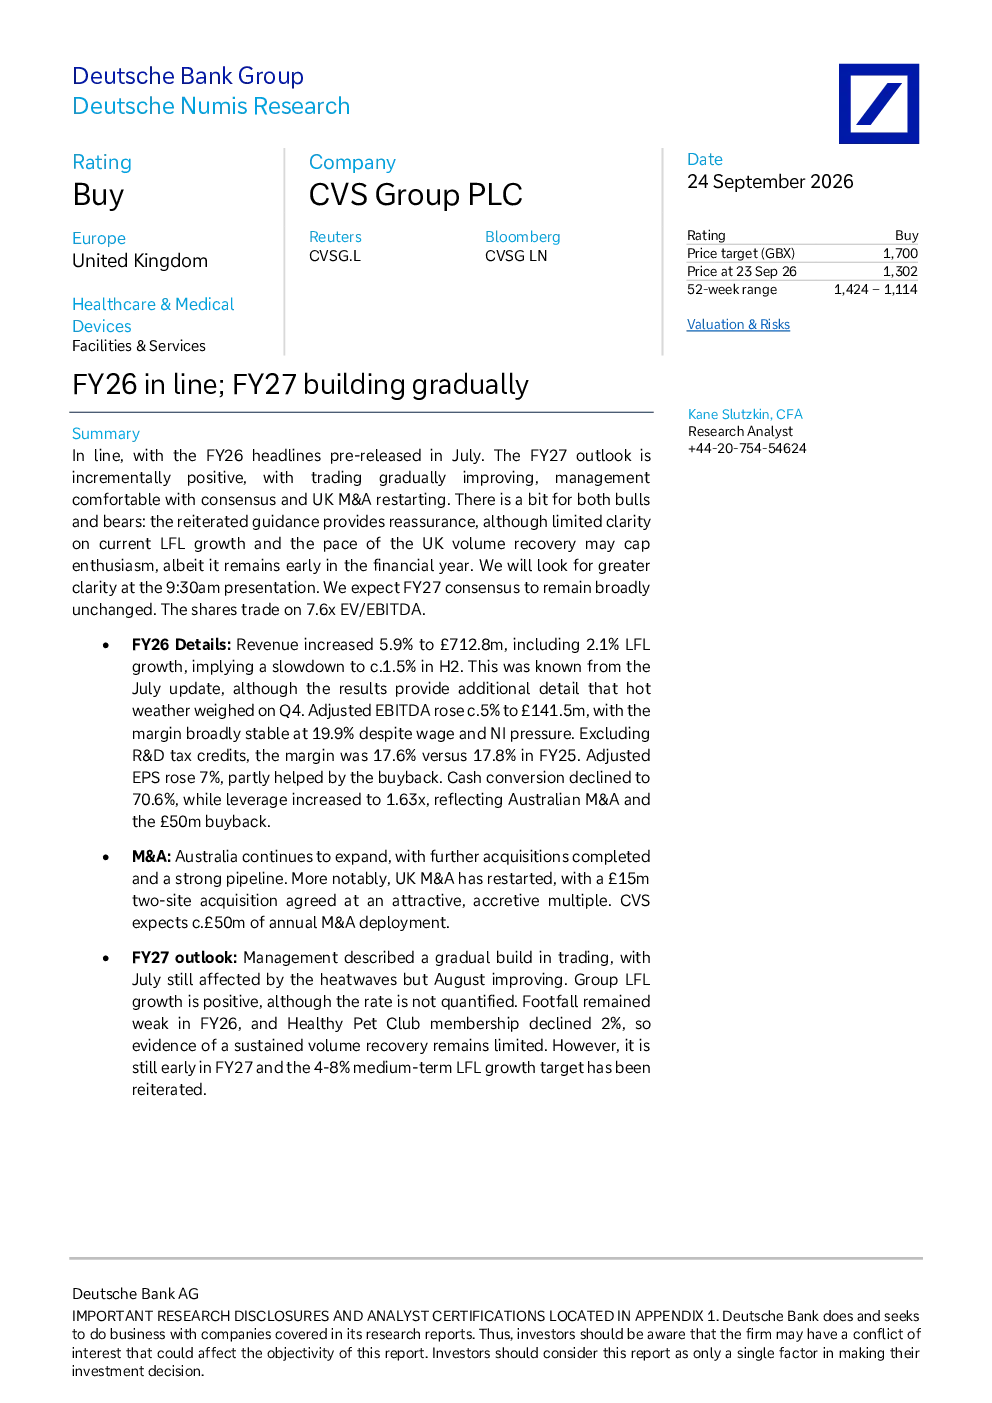
德意志银行对CVS Group PLC的研报维持“买入”评级,目标价设定为1,700GBX。报告指出2026财年CVS Group PLC收入增长5.9%至7.128亿英镑,调整后EBITDA增长约5%至1.415亿英镑,利润率稳定在19.9%。并购活动方面,CVS Group PLC在澳大利亚完成多项收购并拥有强劲的收购pipeline,同时在英国重启并购以提升规模。展望2027财年,管理层预计交易额将逐步增长,长期同店销售增长率目标为4-8%
CVS集团所在赛道的发展趋势如何?
CVS集团所在零售健康赛道持续受益于消费者对健康和便利性的需求增长。CVS Group PLC通过并购扩张其业务范围,特别是在澳大利亚市场表现强劲。同时,报告关注到健康宠物俱乐部会员人数下降2%,显示部分细分市场面临挑战。未来,CVS Group PLC计划持续投入并购以推动增长,长期同店销售增长率有望逐步提升
研报重点分析了CVS集团的哪些方面?
研报重点分析了CVS Group PLC的FY26业绩表现,包括收入、利润率及现金流状况。特别关注了其并购活动,如澳大利亚市场的扩张和英国市场的重启。此外,报告还展望了2027财年的增长潜力,指出长期同店销售增长率目标为4-8%,并提醒投资者关注客流量疲软及健康宠物俱乐部会员下降等问题
当前CVS集团的市场现状如何?
CVS集团当前市场现状显示其业务增长稳健,2026财年收入增长5.9%,调整后EBITDA增长约5%。公司积极通过并购扩张,尤其在澳大利亚市场表现突出。然而,也面临一些挑战,如2026财年客流量疲软及健康宠物俱乐部会员下降2%。报告认为这些因素需持续关注,但整体对CVS Group PLC的未来发展持乐观态度
研报提示了哪些投资风险?
研报提示投资者关注CVS Group PLC的长期同店销售增长率及英国销售复苏的步伐。报告指出2026财年客流量疲软及健康宠物俱乐部会员下降,可能影响未来增长。此外,公司现金流和杠杆率的变化也是需关注的因素。虽然并购活动被看好能推动增长,但市场环境和竞争压力仍可能带来不确定性