猜你想问
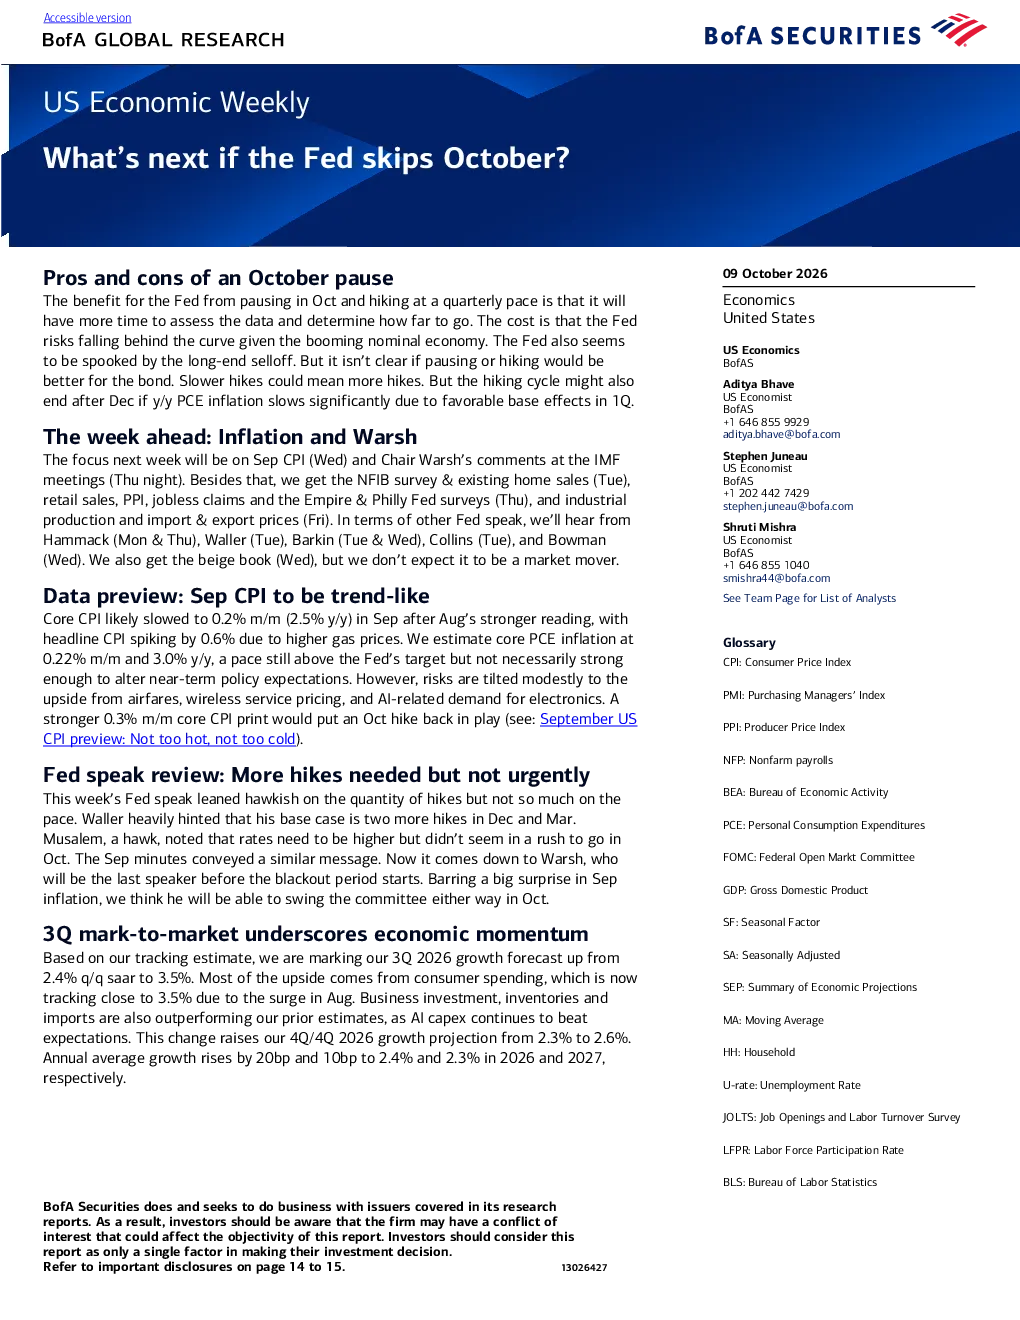
美联储10月暂停加息的利弊是什么?
美联储10月暂停加息的利在于有更多时间评估数据并确定加息幅度,但弊端在于可能落后于名义经济发展曲线。此外,美联储对长期国债抛售感到担忧,暂停加息或加息对债券市场的影响尚不明确。
放缓加息可能带来哪些潜在影响?
放缓加息可能意味着未来需要更多加息,但也可能提前结束加息周期,如果同比PCE通胀因基数效应显著放缓。这取决于经济数据和通胀走势,市场需密切关注12月及后续政策动向。
美联储在10月的立场如何?
美联储副主席杰斐逊和纽约联储主席威廉姆斯倾向于按季度加息,而理事沃勒对10月加息持开放态度。目前市场定价的10月加息概率约为20%,委员会尚未显示紧迫行动需求。
10月暂停加息存在哪些风险?
如果政策制定者过早决定暂停加息,可能面临未来三个月通胀加速的风险。市场可能反应为加密周期加速,或因对美联储信誉担忧导致折价通胀和期限溢价更高。
研报对10月暂停加息的风险提示是什么?
研报认为美联储在10月暂停加息的风险大于收益,尤其在名义经济蓬勃发展和通胀存在上行风险的情况下。需警惕放缓加息可能导致的未来更多加息或提前结束加息周期的双重不确定性。
你可能感兴趣
策略月报 油价若不降,10月如何布局?西部研究月度金股报告系列(2026年10月)
西部证券2026-09-26
港股、海外周观察:若美联储鹰派降息会如何?
金融东吴证券2025-12-09
西部研究 油价若不降 10月如何布局
未知机构2026-09-28
西部研究月度金股报告系列(2026年10月):油价若不降,10月如何布局?
有色金属西部证券2026-09-26
欧洲股票策略:若美联储9月加息会如何
金融美银证券2026-09-04
金融期货策略周报:若美联储降息,股债如何演绎
广发期货2019-06-24
【每日研报20251030】美联储10月如期降息,后续路径分歧显著
瑞达国际金融2025-10-30
美联储10月议息点评:美联储如期降息,后续路径仍依数据而定
民生证券2019-10-31
宏观周报:10月美联储降息的背后以及后续
西部证券2025-11-01
美联储10月货币政策会议点评与展望:美联储10月再度预防式降息,但数据缺失、通胀风险将推升后续降息变数
金融东方金诚2025-10-30