猜你想问
这份研报的核心内容是什么?
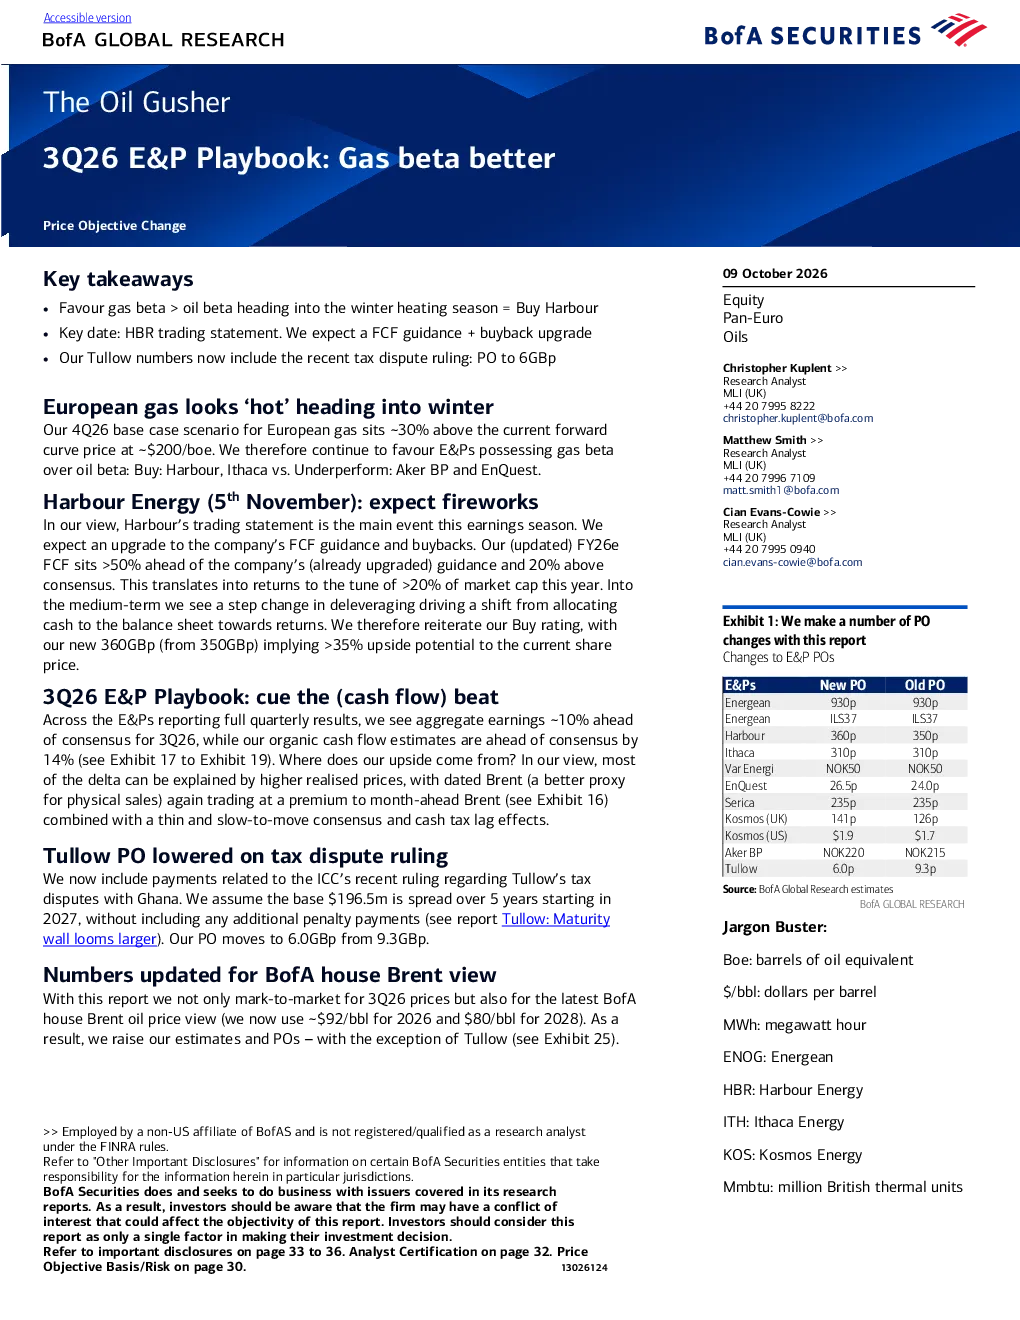
本研报指出欧洲天然气价格将在冬季供暖季前大幅上涨,天然气敞口更优的E&P公司更具投资价值。预计Harbour Energy将上调自由现金流指引和回购计划,欧洲天然气库存处于历史低位,4Q26价格预计比当前期货曲线高出约30%。Harbour Energy对天然气价格上涨最为敏感,预计3Q26欧洲E&P公司每股收益和有机自由现金流将超市场预期。由于更高的实现价格和税收滞后效应,E&P公司的盈利和现金流将超出市场预期。
天然气行业的发展趋势如何?
欧洲天然气库存目前仅占73%,比去年同期低10个百分点。预计4Q26欧洲天然气平均价格约为250p/therm,比当前价格高出约60%,按能量当量计算已超过布伦特原油价格。预计4Q26平均价格约为200/boe。欧洲E&P行业预计在2026年至2028年期间将出现净债务下降。大型石油公司资产负债表依然稳健,但Harbour Energy和Ithaca Energy在估值方面更具吸引力。
研报重点分析了哪些公司?
研报重点分析了Harbour Energy,预计其2026年自由现金流为27.5亿英镑,比公司现有指引高50%,比市场预期高20%,预计在2026年至2030年期间将向股东返还其市值的65%。建议购买Harbour Energy、Ithaca Energy和Energean。建议对Aker BP和EnQuest持空仓。预计Harbour Energy的自由现金流收益率对欧洲天然气价格最为敏感。
当前市场现状如何?
欧洲能源板块的股息收益率和自由现金流收益率目前高于欧洲整体股市。大型石油公司目前交易价格低于其10年平均股息收益率和自由现金流收益率。预计3Q26欧洲E&P公司的每股收益将比市场预期高10%,有机自由现金流将比市场预期高14%。Tullow Oil因加纳税收争议裁决败诉,其公允价值下调至6.0GBp。
研报提示哪些风险?
Tullow Oil的加纳税收争议将对Kosmos Energy造成负面影响。预计Ithaca Energy的3Q26现金流将低于市场预期,但公司基本面依然稳健。欧洲天然气价格大幅上涨可能增加E&P公司的运营成本。大型石油公司在加纳的税收争议可能影响其在非洲的资产表现。