猜你想问
这份研报主要分析了哪些内容?
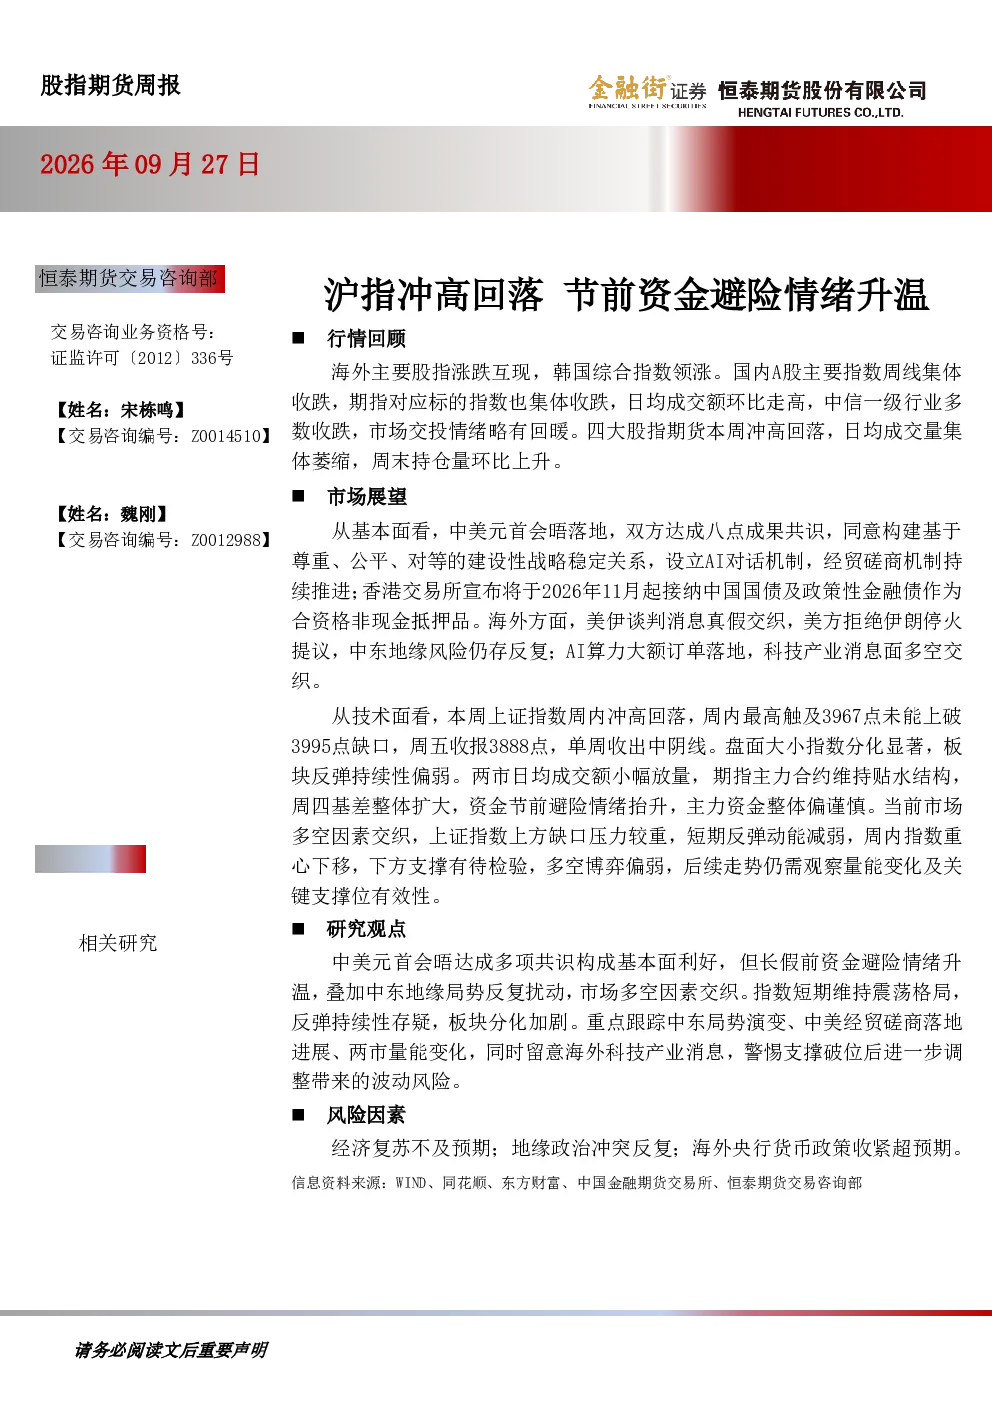
本研报主要分析了股指期货市场本周行情回顾与展望。内容涵盖全球及国内主要股指表现、A股及期指市场动态、基本面因素如中美元首会晤成果、香港交易所政策变化等,以及技术面分析如上证指数缺口压力、资金面变化等。报告还探讨了市场情绪、行业指数表现、期指估值与基差价差情况,并提示了经济复苏、地缘政治、货币政策等潜在风险。
当前股市行业发展趋势如何?
报告显示,A股市场风格与行业指数呈现分化,大中盘指数集体收跌,中信风格指数多数下跌,仅消费风格微涨,房地产行业上涨,有色金属行业下跌。科技产业消息面多空交织,AI算力订单落地带来积极信号,但中东地缘风险仍存。中美元首会晤及经贸磋商进展为市场带来一定积极预期,但整体反弹持续性存疑,板块分化加剧。
研报重点分析了哪些方向?
研报重点分析了中美元首会晤共识对市场的基本面影响,以及长假前资金避险情绪升温与中东地缘局势的扰动。技术面关注上证指数冲高回落、缺口压力、期指贴水结构及资金流向。此外,报告还跟踪了中东局势演变、中美经贸磋商进展、两市量能变化,并留意海外科技产业消息,警惕支撑破位风险。
当前市场现状如何判断?
当前市场呈现震荡格局,A股主要指数周线集体收跌,期指对应标的指数也集体下跌。日均成交额环比走高,市场交投情绪略有回暖,但反弹动能减弱,周内指数重心下移。期指主力合约维持贴水状态,基差震荡收敛。资金面方面,新成立的偏股型基金份额减少,但两市成交额及融资融券余额小幅上行。整体多空博弈偏弱,后续走势需关注量能变化及关键支撑位有效性。
研报提示了哪些风险因素?
研报提示的主要风险因素包括经济复苏不及预期、地缘政治冲突反复,以及海外央行货币政策收紧超预期。此外,中东局势的不确定性、中美经贸磋商的进展仍需观察,以及市场支撑破位后可能带来的波动风险也需警惕。报告强调需关注量能变化及关键支撑位有效性,谨慎评估潜在风险。
你可能感兴趣
股指期货周报:A股放量冲高,科技与金融起势
广发期货2025-08-16
股指期货周报
瑞达期货2025-08-22
股指期货周报
国金期货2025-08-25
南华期货股指期货周报:关注预期及量能变化,即使乐观不建议急于追仓
南华期货2025-09-17
财达期货|股指期货周报
金融财达期货2025-09-02
股指期货周报
东亚期货2025-08-30
股指期货周报:量能维持,市场火热
财达期货2025-09-01
股指期货周报:乐观情绪降温,股指短期有所回调
东海期货2025-08-04
股指期货周报20250719:流动性持续改善,股指震荡向上
浙商期货2025-07-19
股指期货周报:外部风险短期加大,注意波动风险
东海期货2025-07-14