猜你想问
爱美客最新财报显示的具体业绩情况如何?
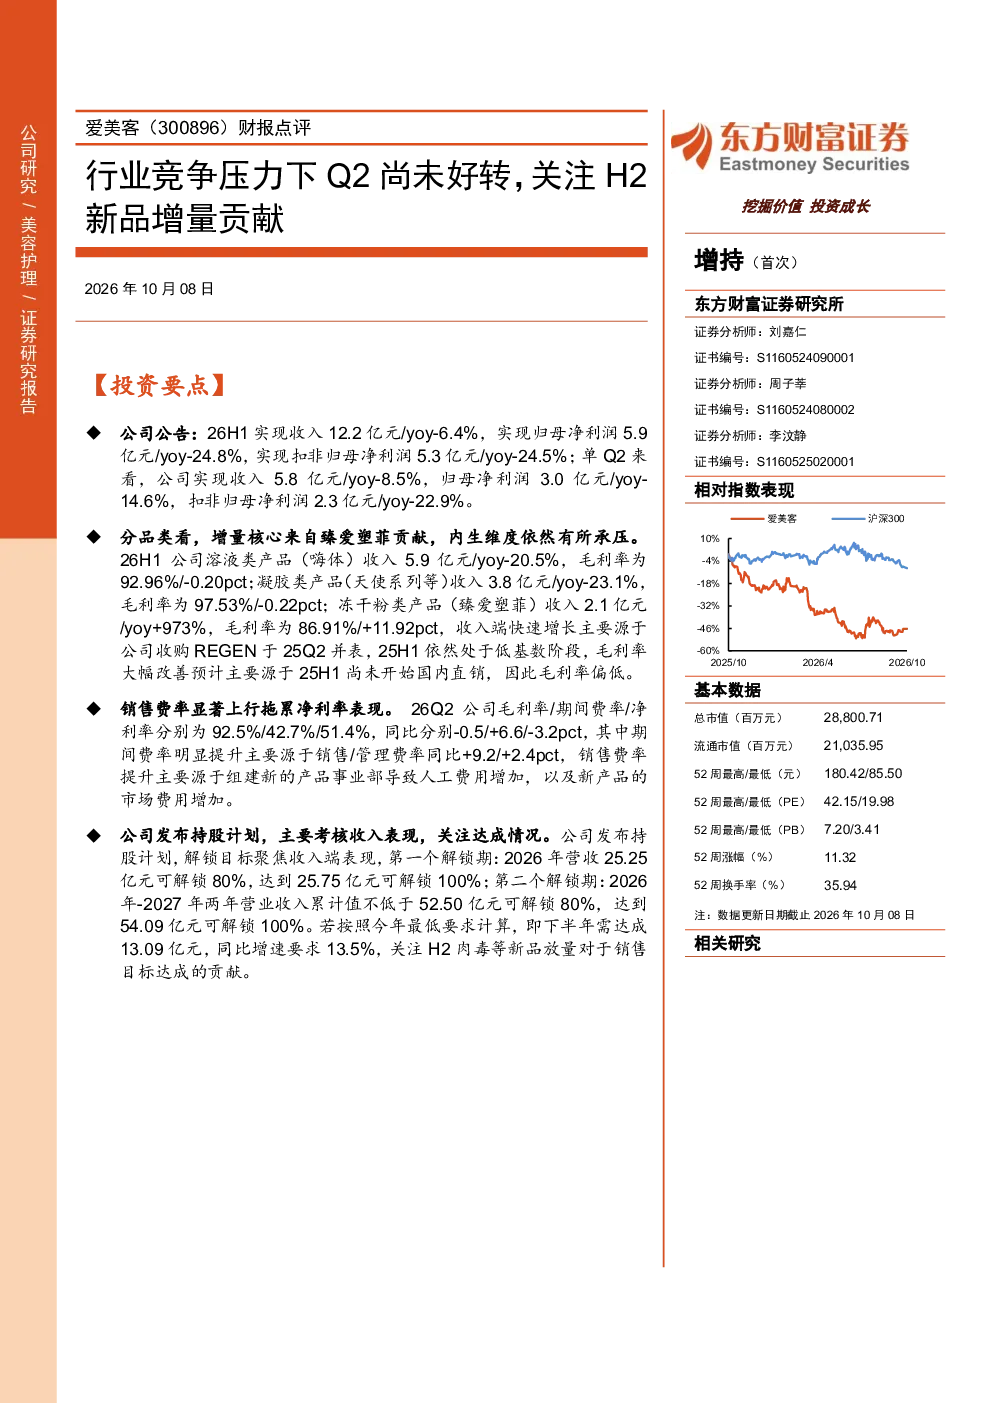
爱美客2026年上半年实现收入12.2亿元,同比-6.4%;归母净利润5.9亿元,同比-24.8%。Q2单季度收入5.8亿元,同比-8.5%;归母净利润3.0亿元,同比-14.6%。收入和利润均出现下滑,主要受行业竞争压力影响。分品类来看,臻爱塑菲收入2.1亿元,同比+973%,毛利率86.91%;溶液类(嗨体)收入5.9亿元,同比+20.5%;凝胶类(天使系列等)收入3.8亿元,同比+23.1%
爱美客所在赛道目前的发展趋势如何?
爱美客所处医美赛道竞争激烈,公司业绩受行业竞争压力显著影响。公司通过收购REGEN提升臻爱塑菲收入和毛利率,但整体业绩仍承压。未来赛道发展仍需关注技术迭代、品牌竞争格局变化及政策监管动态,公司需持续提升产品力和运营效率以应对挑战
研报重点分析了爱美客的哪些方面?
研报重点分析了爱美客的业绩表现、分品类增长逻辑及费用结构。报告指出,公司业绩下滑主要源于行业竞争加剧和费用端压力,其中销售/管理费率分别提升9.2%/2.4%。同时,报告关注到臻爱塑菲的快速成长,以及公司股权激励计划对业绩的潜在驱动作用
当前爱美客的市场竞争状况怎样?
爱美客面临激烈的市场竞争,Q2业绩下滑部分源于销售费率显著上行(42.7%,同比+6.6pct),反映市场竞争加剧。公司通过新品推出和品类扩张应对竞争,但整体净利率承压。未来需关注新品放量效果及同业竞争动态,维持市场份额
研报提示了哪些投资风险?
研报提示的主要风险包括:新品销售不及预期、上游竞争加剧、消费力恢复不及预期。具体来看,公司Q3推出的肉毒、射频治疗仪等新品能否放量存在不确定性;行业竞争持续白热化可能进一步压缩利润空间;宏观经济波动或影响医美消费意愿,需持续关注市场环境变化
你可能感兴趣
爱美客近况更新 Q2企稳 H2新品放量
未知机构2026-07-22
爱美客近况更新Q2有企稳迹象H2新品相对充足东财新消费
未知机构2026-07-22
财报点评Q2收入回归增长,H2核心单品升级+花知晓并表或提供增量
东方财富2026-09-08
爱美客25年报点评整体依然存在压力关注新品团队激励落地进展
未知机构2026-03-23
财报点评:数据中心高歌猛进,Q2指引疲软关注下半年新品表现
富途证券国际(香港)2022-05-30
Q2业绩表现亮眼,新品导入有望贡献营收增量
长城证券2023-08-21
2024年中报点评报告:Q2增量降本环比减亏,关注烯烃二期投产贡献
化石能源开源证券2024-09-02
北交所信息更新:行业压力下业绩承压,高端新品布局功率半导体及新能源等增量需求
开源证券2024-03-26
浙商食饮 张潇倩 酒鬼酒更新 湘泉750ml新品在胖东来开售 Q3低基数下有望贡献增量 20
未知机构2026-09-18
23Q3财报点评:业绩超预期,彰显利润释放能力,关注高质量增长模式下的收入增量
德邦证券2023-11-17