猜你想问
聚丙烯早报核心内容是什么?
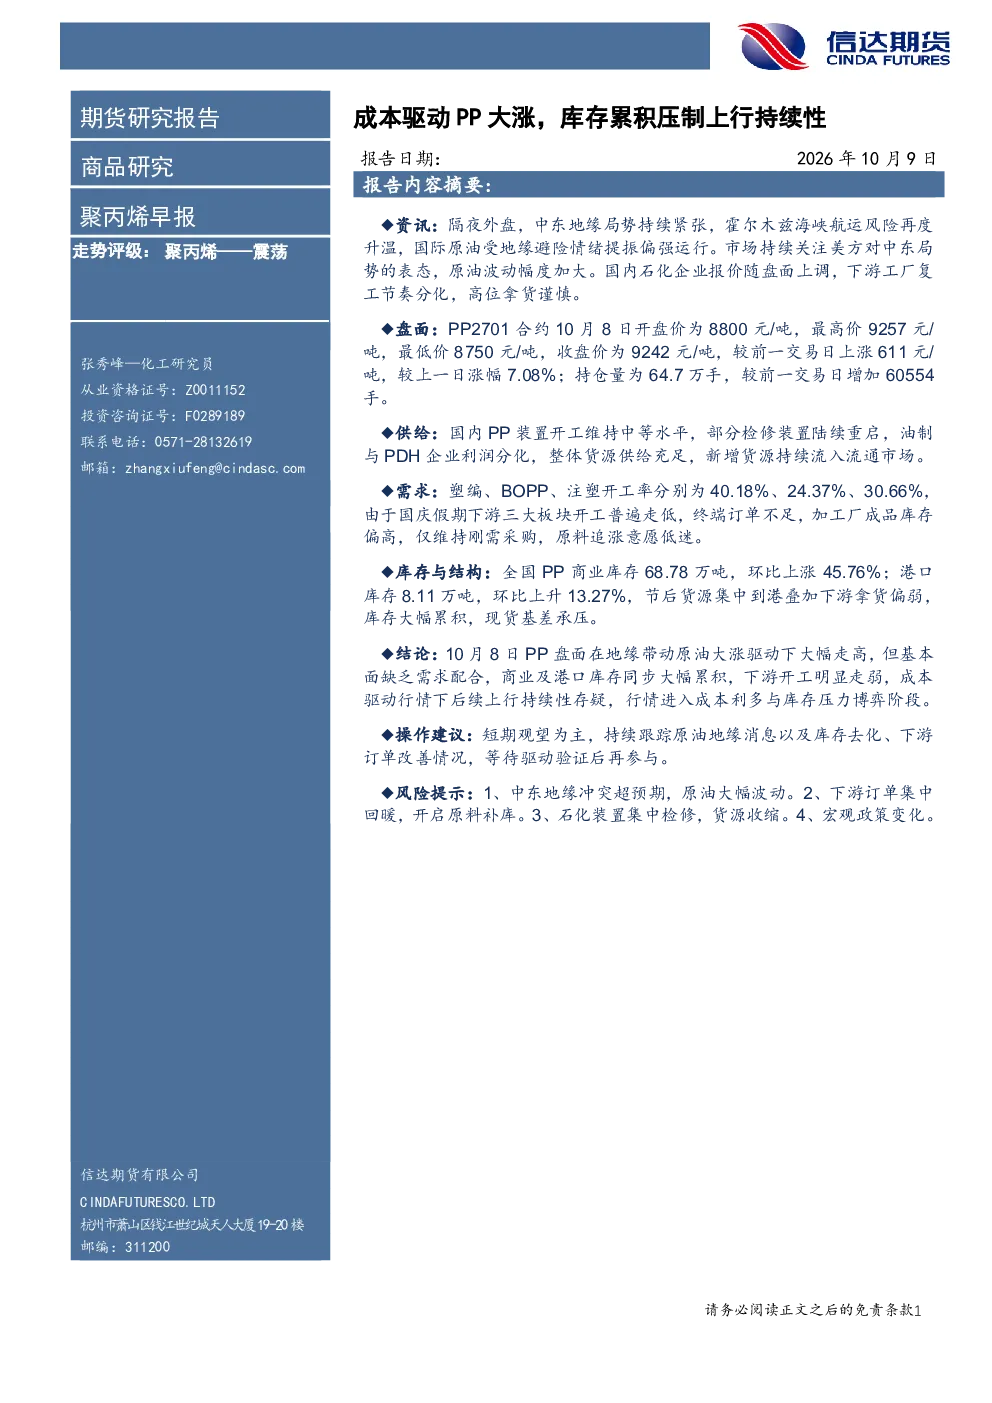
聚丙烯早报主要分析了聚丙烯的走势评级、盘面表现、供给情况、需求情况、库存与结构等关键信息。报告指出聚丙烯呈现震荡走势,10月8日PP2701合约价格上涨7.08%,但基本面缺乏需求配合,库存大幅累积,下游开工走弱,行情进入成本与库存博弈阶段。
聚丙烯行业发展趋势如何?
聚丙烯行业整体货源供给充足,新增货源持续流入市场。塑编、BOPP、注塑等下游开工率较低,终端订单不足,加工厂成品库存偏高,下游采购仅维持刚需。行业面临成本驱动与库存压力的双重博弈,未来需关注原油地缘消息、库存去化及下游订单改善情况。
聚丙烯报告重点分析了哪些方向?
报告重点分析了聚丙烯的供需平衡、库存变化及市场情绪。供给端,国内装置开工维持中等水平,油制与PDH企业利润分化;需求端,下游开工率普遍走低,订单不足,成品库存偏高。库存方面,全国及港口库存均大幅上涨,现货基差承压。这些因素共同决定了聚丙烯当前处于成本与库存的博弈阶段。
聚丙烯市场现状如何判断?
聚丙烯市场现状表现为因地缘带动原油大涨而价格走高,但基本面缺乏需求支撑。报告显示,尽管PP2701合约价格上涨,但下游开工率低、订单不足、库存累积,显示市场追涨意愿低迷。行情进入成本利多与库存压力的博弈阶段,后续上行持续性存疑。
聚丙烯研报有哪些风险提示?
聚丙烯研报提示了多项潜在风险:中东地缘冲突可能导致原油大幅波动;下游订单集中回暖可能引发原料补库;石化装置集中检修可能收缩货源;宏观政策变化也可能影响市场。这些因素均需持续跟踪,以评估市场走向及潜在影响。
你可能感兴趣
聚丙烯早报:地缘冲突再起油价走强,成本驱动PP偏强震荡
信达期货2026-07-22
聚丙烯早报:成本下行,基差收窄,PP偏弱震荡
信达期货2026-07-01
聚丙烯早报:中东地缘局势反复,PP 高位震荡
信达期货2026-04-14
聚丙烯早报:周末美伊谈判无实质进展,油价大涨,PP高位震荡
信达期货2026-04-13
聚丙烯早报:成本走弱,低库存托底,PP高位偏弱震荡
信达期货2026-06-01
聚丙烯早报:油价大跌拖累,PP高位偏弱震荡
信达期货2026-05-27
聚丙烯早报:地缘成本托底,PP高位偏强运行
信达期货2026-05-06
聚丙烯早报:地缘局势缓和,PP高位震荡
信达期货2026-05-07
聚丙烯早报:油价区间反复,PP高位震荡
信达期货2026-05-11
聚丙烯早报:成本高位坚挺,PP延续高位震荡
信达期货2026-05-19