猜你想问
房贷贴息政策具体内容是什么?
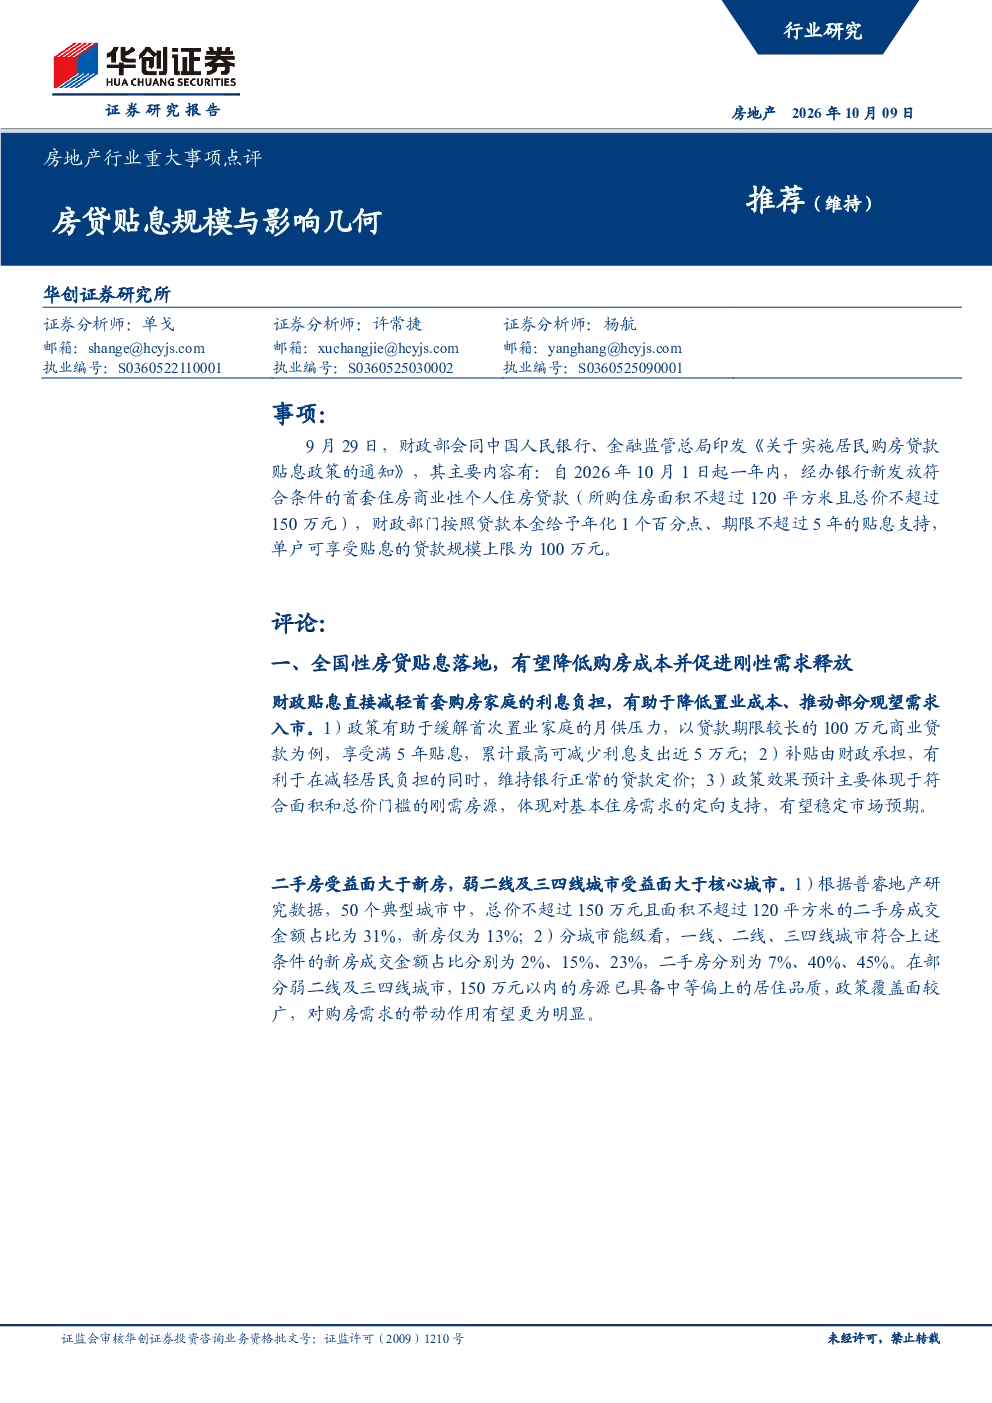
全国性房贷贴息政策于2026年10月1日起实施,对首套住房商业性个人住房贷款(面积≤120平方米,总价≤150万元)提供年化1个百分点、期限不超过5年的财政贴息支持,单户上限100万元。该政策旨在降低购房成本、促进刚性需求释放,尤其利好二手房市场及弱二线、三四线城市。
房贷贴息政策对二手房市场有何影响?
房贷贴息政策对二手房市场受益面大于新房,弱二线及三四线城市受益更显著。数据显示,符合条件的新房成交金额占比仅13%,而二手房占比达31%,且三四线城市二手房成交金额占比高达45%。政策通过降低购房成本,稳定市场预期,缓解首次置业家庭月供压力,预计将促进二手房交易活跃度提升。
房贷贴息政策对房地产行业发展趋势有何启示?
房贷贴息政策短期内可促进刚需释放、稳定部分城市房价,但难以推动行业β反转。需关注总需求恢复及城市扩张带来的有效需求。政策对弱二线及三四线城市影响更大,或推动这些城市房地产市场企稳。长期来看,需关注政策博弈与市场需求的动态变化。
当前房地产市场现状如何?
当前房地产市场呈现分化态势,二手房市场活跃度高于新房,弱二线及三四线城市面临较大下行压力。房贷贴息政策旨在缓解购房压力,促进刚需释放,但市场整体复苏仍需时间。政策效果取决于居民收入预期、就业市场等多重因素,短期内难以扭转行业整体趋势。
房贷贴息政策存在哪些风险?
房贷贴息政策存在政策落地不及预期、贴息规模估算误差等风险。政策效果受财政资金压力、居民购房意愿等多重因素影响,若政策执行力度不足或市场反应不及预期,可能导致实际贴息规模低于预期。此外,政策对房价的提振效果也存在不确定性,需关注政策博弈与市场需求的动态变化。
你可能感兴趣
互联网行业重大事项点评:平台经济反垄断指南对互联网巨头影响几何?
信息技术华创证券2020-11-11
互联网行业重大事项点评:美国政府禁止腾讯及字节相关交易到底影响几何?
信息技术华创证券2020-08-09
互联网媒体行业重大事项点评:服务业商户纾困政策对互联网行业影响几何?
文化传媒华创证券2022-02-20
食品饮料行业重大事项点评:若白酒消费税征收环节调整,影响几何?
食品饮料华创证券2019-10-10
科学仪器行业重大事项点评:国常会通过大规模设备更新方案,科学仪器板块22Q4贴息行情有望重演
机械设备华创证券2024-03-02
9.29房贷贴息点评及测算:覆盖范围及贴息规模测算,对银行三重利好
房地产中泰证券2026-09-30
房地产行业快报:首套房贷贴息新政落地
房地产国投证券2026-09-30
房地产行业快报:首套房贷贴息新政落地
房地产国投证券2026-09-30
20261002房地产行业周报:首套房贷贴息落地,沪穗汉现房细则推进
房地产中泰证券2026-10-07
机械设备行业重大事项点评:降税3个点,装备制造业受益几何?(附全行业梳理)
机械设备华创证券2019-03-05