猜你想问
本周房地产板块表现如何?
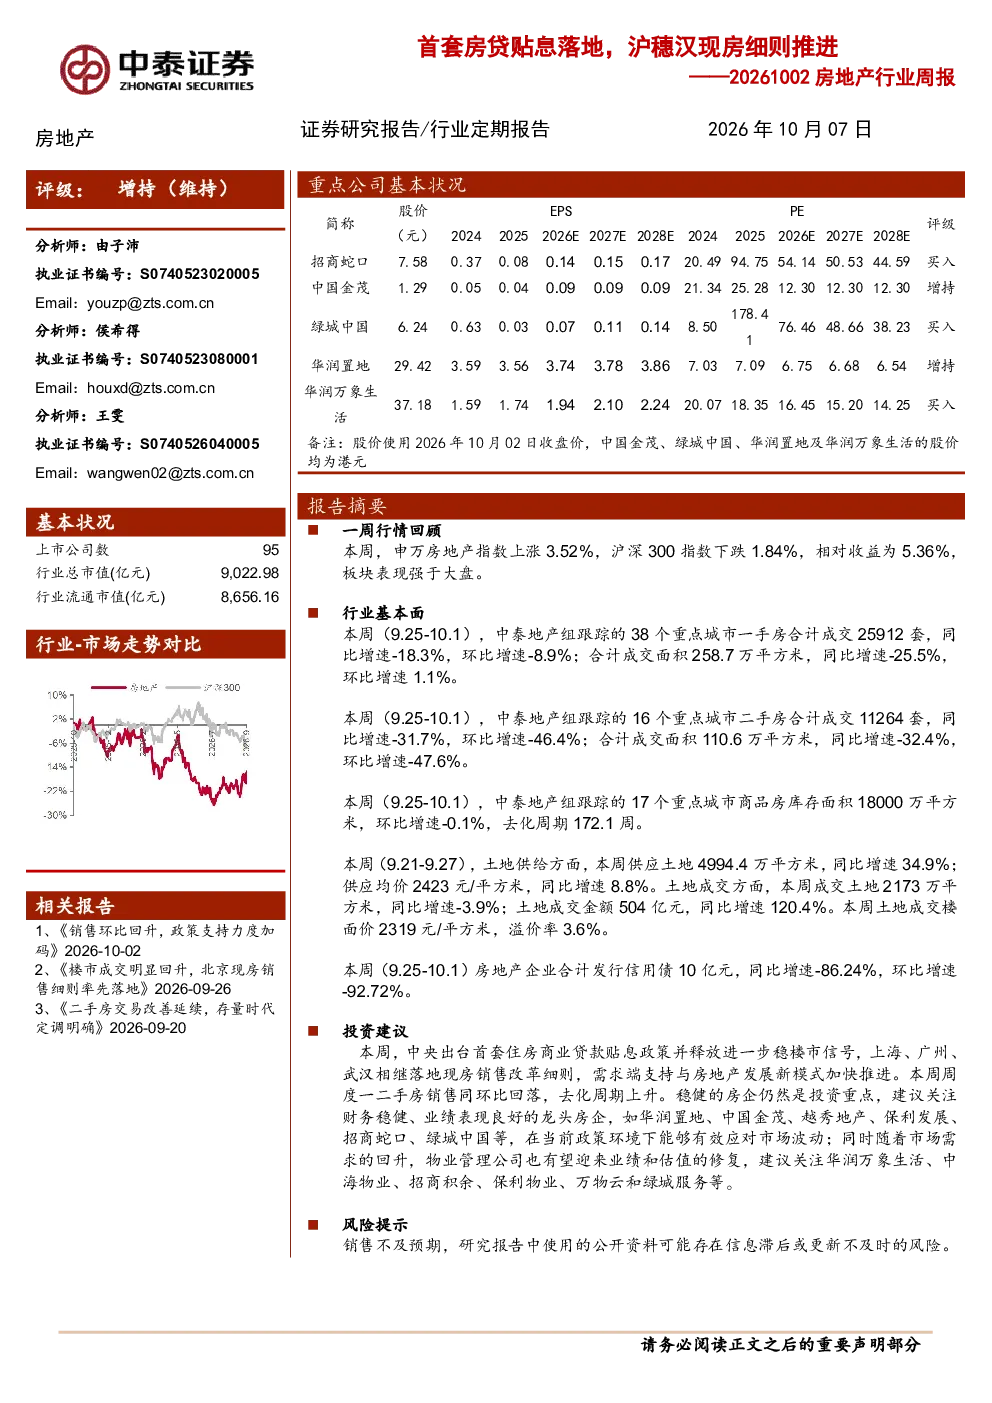
申万房地产指数上涨3.52%,相对收益为5.36%,板块表现强于大盘。深物业A、滨江集团等涨幅居前,万通发展、华远控股等跌幅居前。中央出台首套住房商业贷款贴息政策,降低刚需购房成本,多项货币政策工具支持扩大有效投资,地方政策方面,上海、广州、武汉落地现房销售改革细则,优化土地价款分期、推行“拿地即开工”等。
房地产行业未来发展趋势是什么?
本周38个重点城市一手房成交套数同比降18.3%,面积降25.5%;本月至今成交套数同比降10.8%,面积降11.9%。二手房成交本周同比降31.7%,面积降32.4%;本月至今成交套数同比增0.3%,面积降3.1%。17个重点城市商品房库存面积18000万平方米,去化周期172.1周。土地市场本周供应面积同比增34.9%,成交面积同比降3.9%,成交金额同比增120.4%,溢价率3.6%。本周房地产企业发行信用债10亿元,同比降86.24%;9月合计发行信用债262.92亿元,同比降43.1%。
本报告重点分析了哪些方面?
报告重点分析了房地产板块行情、政策动向、个股动态及基本面数据。板块方面,申万房地产指数上涨3.52%,相对收益为5.36%。政策方面,中央出台首套住房商业贷款贴息政策,地方推进现房销售改革细则。个股方面,碧桂园新增诉讼仲裁案件,保利发展竞得广州宅地,溢价率26.52%。基本面数据方面,一手房、二手房成交均同比下降,库存面积18000万平方米,去化周期172.1周。
当前房地产市场现状如何?
本周38个重点城市一手房成交套数同比降18.3%,面积降25.5%;本月至今成交套数同比降10.8%,面积降11.9%。二手房成交本周同比降31.7%,面积降32.4%;本月至今成交套数同比增0.3%,面积降3.1%。17个重点城市商品房库存面积18000万平方米,去化周期172.1周。土地市场本周供应面积同比增34.9%,成交面积同比降3.9%,成交金额同比增120.4%,溢价率3.6%。本周房地产企业发行信用债10亿元,同比降86.24%;9月合计发行信用债262.92亿元,同比降43.1%。
本报告有哪些风险提示?
报告提示销售不及预期的风险。研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。此外,行业融资方面,本周房地产企业发行信用债10亿元,同比降86.24%;9月合计发行信用债262.92亿元,同比降43.1%,反映行业融资环境仍面临压力。