猜你想问
这份研报主要分析了哪些机构的债券配置行为?
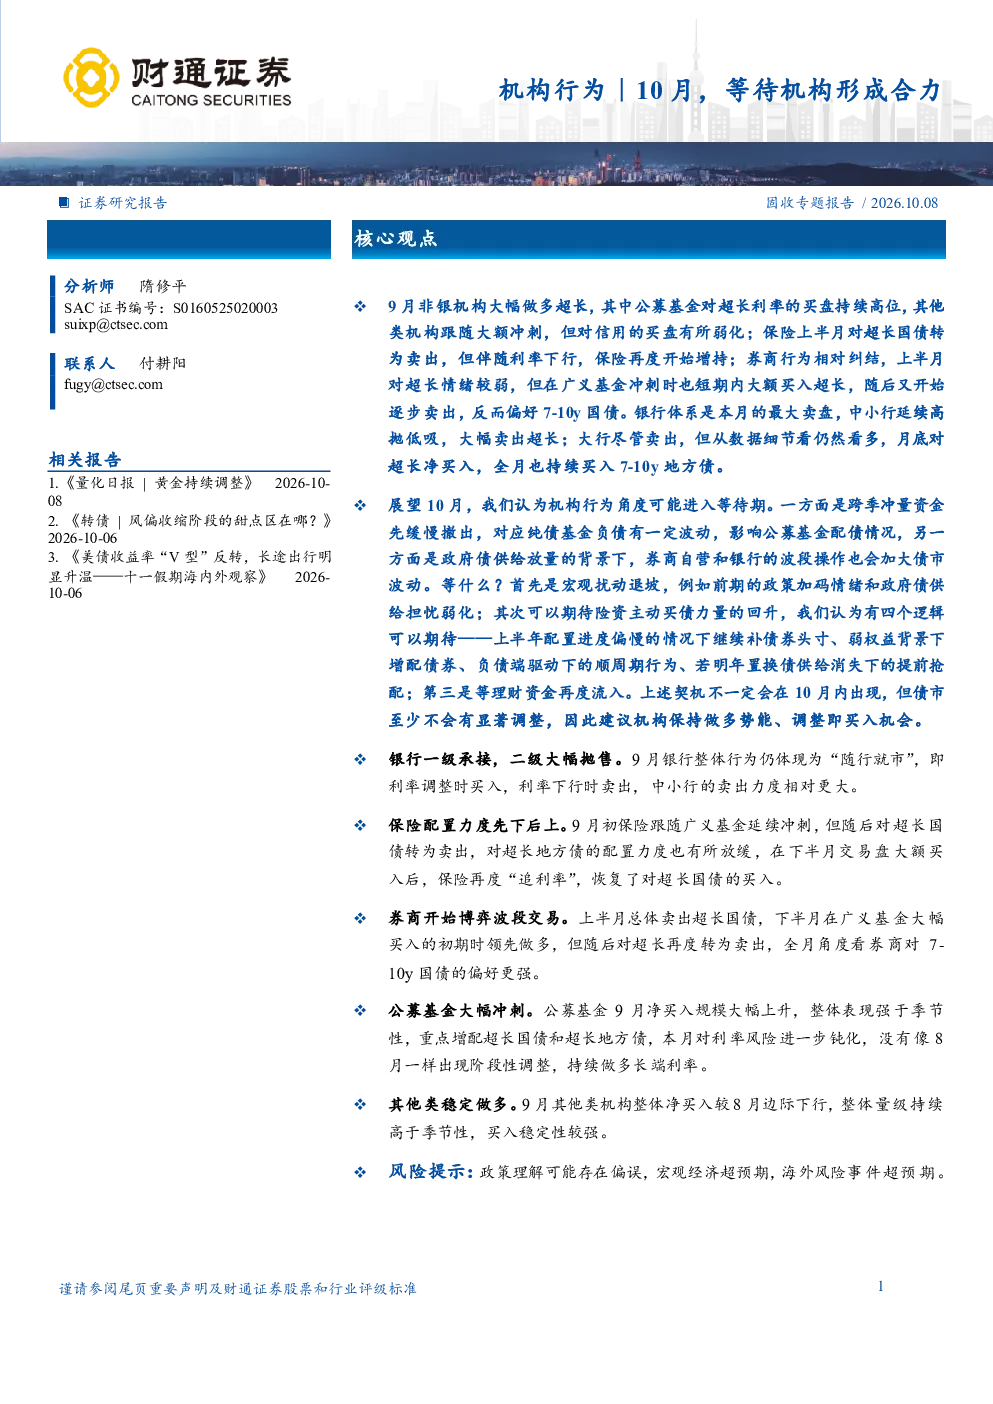
研报分析了银行、保险、券商、公募基金和其他类机构在9月对超长利率债的配置行为。银行成为最大卖盘,公募基金持续高位买入,保险配置力度先降后升,券商开始波段交易,其他类机构稳定做多。
金融行业未来债券市场发展趋势如何?
报告指出,10月机构行为可能进入等待期,宏观扰动退坡、险资主动买债力量回升、理财资金再度流入等因素将影响债市走势。目前机构行为和观点看多,四季度保险配置力度有望进一步推动利率下行。
研报重点分析了哪些债券品种?
研报重点分析了超长利率债和超长地方债。公募基金和其它类机构重点增配超长国债和超长地方债,银行体系则卖出所有券种,券商则偏好7-10年国债。
当前债券市场现状如何?
9月非银机构对超长利率债配置呈现显著分化,银行净卖出规模较大,公募基金净买入7940亿元,其它类机构净买入4884亿元。机构行为看多,但10月可能进入等待期。
研报提示了哪些风险?
报告指出,10月机构行为可能进入等待期,需关注宏观扰动退坡、险资主动买债力量回升、理财资金再度流入等因素对债市走势的影响。目前债市至少不会有显著调整。
你可能感兴趣
市场温度计系列之七:机构情绪降至低位,近期或较难形成合力
民生证券2024-11-16
【财联社早知道】全国多地跟进“认房不认贷“政策,机构称各项政策逐渐形成合力,市场有望从9月···
未知机构2023-09-05
资产配置跟踪周报:主线分化 短期或难形成合力
大同证券2025-11-10
资产配置日报:尚未形成合力
华西证券2025-06-26
医药健康行业周报:市场强驱动与基本面改善形成合力,三季报后有望展开全面行情
医药生物国金证券2023-10-08
资金跟踪系列之十五:新共识确立,合力正形成
开源证券2021-05-06
集运指数(欧线)期货周报:船司难形成挺价合力,运力过剩凸显,4月挺价预期需观望
中泰期货2025-03-16
研发止痒敷料新产品,与滴剂形成合力
医药生物财通证券2017-11-30
股指期货早报:外盘收涨,大幅上涨仍未形成合力
广发期货2011-03-04