猜你想问
这份研报的核心内容是什么?
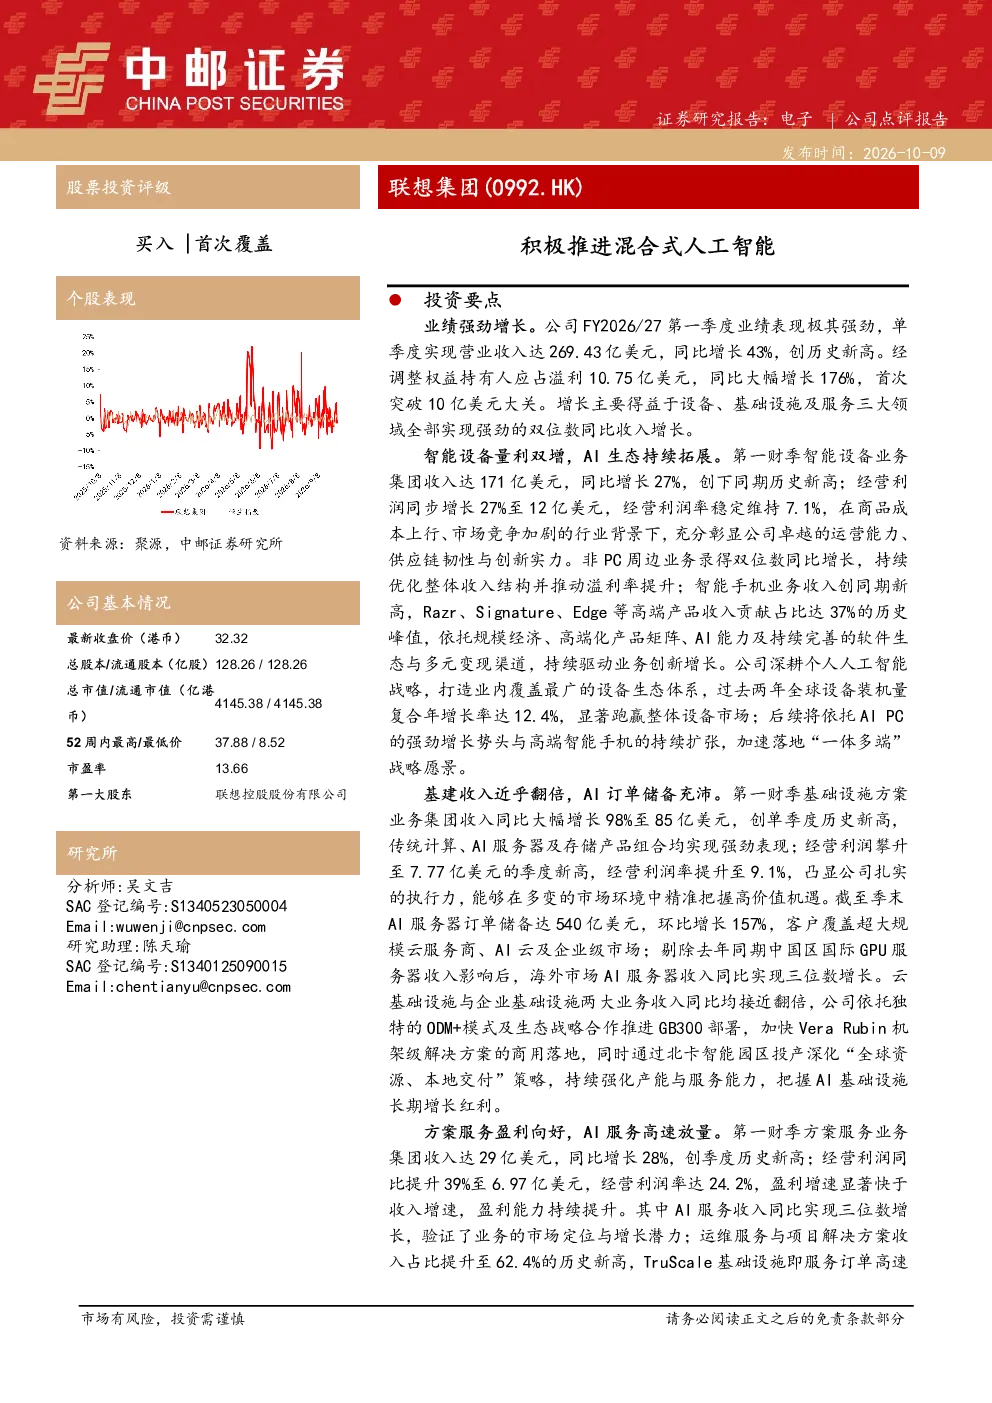
这份研报分析了联想集团 FY2026/27 第一财季的业绩表现,显示单季度营业收入达 269.43 亿美元,同比增长 43%,创历史新高;经调整权益持有人应占溢利 10.75 亿美元,同比大幅增长 176%,首次突破 10 亿美元大关。增长主要得益于设备、基础设施及服务三大领域全部实现强劲的双位数同比收入增长。
混合式人工智能赛道的发展趋势如何?
混合式人工智能赛道在报告中体现为联想基础设施业务中 AI 服务器订单储备达 540 亿美元,环比增长 157%,海外市场 AI 服务器收入同比实现三位数增长,云基础设施与企业基础设施两大业务收入同比均接近翻倍,显示该领域高速发展态势。
研报重点分析了哪些业务方向?
研报重点分析了联想的智能设备、基础设施及方案服务三大业务方向。智能设备业务收入达 171 亿美元,同比增长 27%;基础设施方案业务收入同比大幅增长 98%至 85 亿美元;方案服务业务收入达 29 亿美元,同比增长 28%,其中 AI 服务收入同比实现三位数增长。
当前市场对混合式人工智能的判断是什么?
当前市场对混合式人工智能的判断显示其增长潜力巨大,联想在 AI 服务器、云基础设施等领域的收入均实现高速增长,全球设备装机量复合年增长率达 12.4%,显著跑赢整体设备市场,反映市场对该技术的积极需求。
研报提到了哪些风险提示?
研报提到了 AI 算力需求不及预期、行业竞争加剧、供应链与地缘政治风险、汇率波动风险以及新业务拓展不及预期风险。这些风险需关注,尤其是 AI 算力需求波动可能影响基础设施业务的持续增长。
你可能感兴趣
第一财季收入增长20%,混合式人工智能持续带来发展机遇
国信证券2024-08-18
FY1Q25业绩点评:营收表现亮眼,混合式人工智能进展显著
民生证券2024-08-18
积极推进大数据、人工智能等技术与业务的结合
信息技术长城国瑞证券2018-04-11
2025年第1季度企业防火墙和混合式部署防火墙安全功效竞争性评估实验报告摘要
信息技术Miercom2025-02-03
液冷行业:AI芯片功耗跃升,混合式液冷方案驱动氟化液需求增长
基础化工中泰证券2025-09-05
联想集团深度研究:混合式AI全栈龙头,端云服协同打开成长空间
东方财富2026-08-14
手机、PC新一代产品AI性能强劲,看好受益混合式AI趋势
国金证券2023-10-25
海外科技行业周报2023年19期:政策发力经济向好,混合式AI加速发展
信息技术国泰君安证券2023-10-29
混合式天才磁铁
信息技术IWG2023-04-03
混合式教育、学习与评价指导框架
文化传媒北京师范大学2022-09-02