猜你想问
Momenta公司最新研报核心内容是什么?
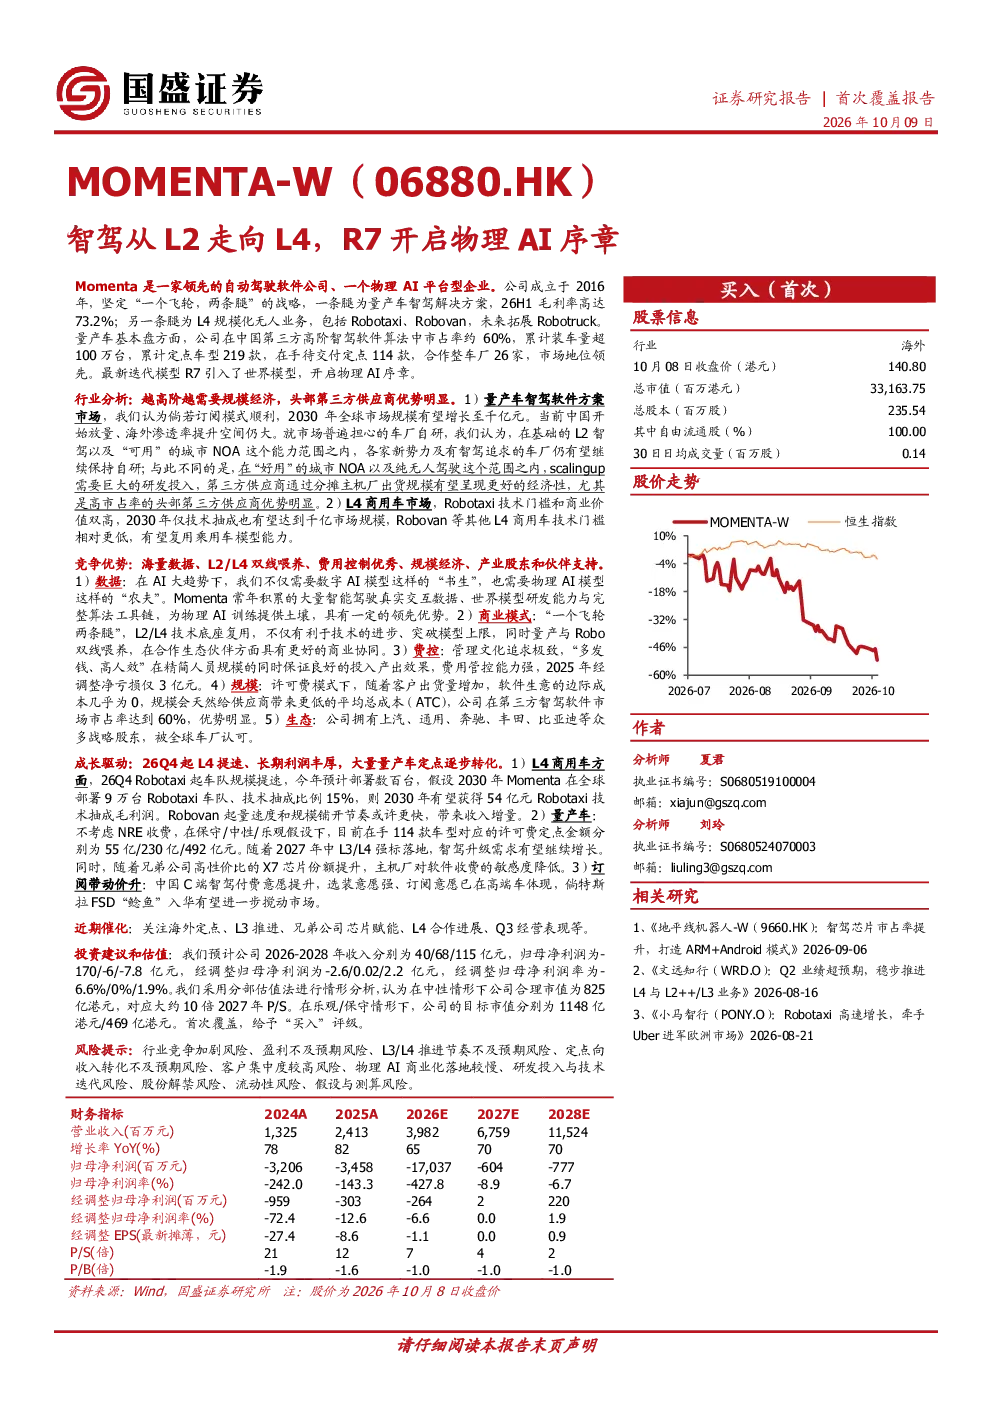
研报核心内容聚焦于Momenta公司最新战略动向,特别是其R7模型引入世界模型并开启L3研发。公司采用“一个飞轮,两条腿”战略,一条腿为量产车智驾解决方案,另一条腿为L4规模化无人业务,包括Robotaxi、Robovan,未来拓展Robotruck。报告详细分析了公司在海量智驾数据、L2/L4技术底座复用、费用管控、市占率领先、产业股东支持等方面的优势。
智驾行业发展趋势如何?
智驾行业发展趋势呈现中国放量、海外方兴未艾的特点。2030年全球市场规模有望增长至千亿元。智驾等级越高,越聚焦第三方,头部集中明显。L4商用车市场,Robotaxi技术门槛和商业价值双高,2030年仅技术抽成也有望达到千亿市场规模,Robovan等L4商用车技术门槛相对更低,有望复用乘用车模型能力。
研报重点分析了哪些方向?
研报重点分析了Momenta公司的竞争优势与成长驱动。竞争优势包括海量数据、L2/L4双线喂养、费用控制优秀、规模经济、产业股东和伙伴支持。成长驱动方面,26Q4开始L4加速扩张,远期利润丰厚。量产车定点逐步转化为营收,受益于L3强标、X7芯片。付费意愿提升,未来若开展订阅模式有望拉高收入。
当前智驾市场现状如何?
当前智驾市场现状呈现中国量产车智驾方案市场加速放量,海外市场方兴未艾。L4市场头部集中明显,Robotaxi技术门槛和商业价值双高,市场规模有望达千亿。Robovan等技术门槛相对更低,有望复用乘用车模型能力。Momenta公司凭借领先的市场地位和丰富的技术积累,在L2/L4双线布局中具备显著优势。
研报提示了哪些风险?
研报提示了多项风险,包括行业竞争加剧风险、盈利不及预期风险、L3/L4推进节奏不及预期风险、定点向收入转化不及预期风险、客户集中度较高风险、物理AI商业化落地较慢、研发投入与技术迭代风险、股份解禁风险、流动性风险、假设与测算风险。这些风险需关注,但需结合公司长期战略布局综合评估。