猜你想问
这份研报主要分析了什么内容?
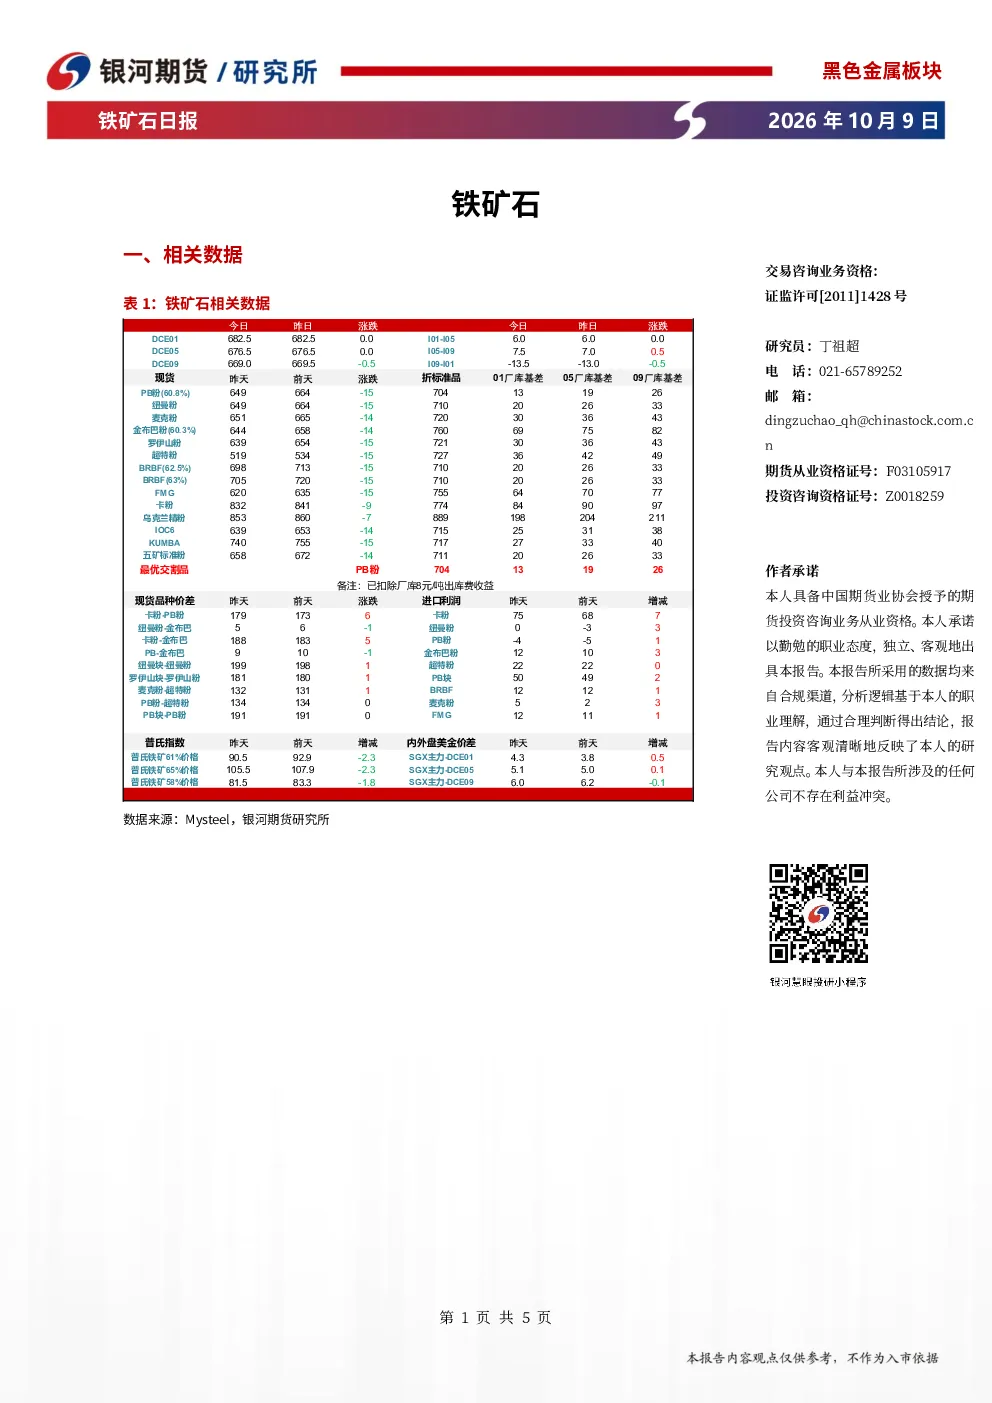
这份研报主要分析了铁矿石的市场动态,包括价格窄幅震荡的现状、全球发运量高企和进口持续增加的基本面、四季度需求端可能出现的超预期点,以及短期矿价预计底部震荡的判断。报告还提供了交易策略建议,如单边底部震荡、1/5跨期低位正套入场和观望期权等。此外,报告还提及了宏观和资金、矿端供应扰动等风险因素。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注全球贸易增长和国内政策支持等因素。世界贸易组织预计2026年全球货物贸易增长3.9%,2027年增长4.1%,可能对铁矿石需求产生影响。同时,财政部安排5500亿元地方政府债务结存限额,用于提高县区一般公共预算保障能力和支持地方扩大有效投资,可能间接推动铁矿石需求。但整体来看,铁矿石供应宽松格局延续,价格波动仍需关注供需关系变化。
研报重点分析了哪些方向?
研报重点分析了铁矿石的基本面和需求端。基本面方面,报告指出全球铁矿发运处于高位,进口铁矿同比持续增加,国内铁矿供应宽松格局延续;进口铁矿供应端扰动持续弱化,阶段性可能影响价格,但难以形成主导作用。需求端方面,报告认为四季度可能出现超预期点,包括钢材直接出口和间接出口维持高位,海外用钢需求韧性,以及国内和海外用钢呈现需求后置结构。国内制造业用钢近期好转,三季度终端需求可能是全年最差季度;海外1-8月用钢韧性延续,但6-8月同比增幅显著扩大,海外用钢需求后置特征显著。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状判断为价格窄幅震荡,矿价下跌释放市场情绪。报告指出,全球铁矿发运处于高位,进口铁矿同比持续增加,国内铁矿供应宽松格局延续;进口铁矿供应端扰动持续弱化,阶段性可能影响价格,但难以形成主导作用。需求端方面,四季度可能出现超预期点,包括钢材直接出口和间接出口维持高位,海外用钢需求韧性,以及国内和海外用钢呈现需求后置结构。整体来看,短期矿价预计底部震荡。
研报提到了哪些风险提示?
研报提到了宏观和资金、矿端供应扰动等风险因素。宏观方面,全球贸易增长和国内政策支持等因素可能影响铁矿石需求。资金方面,市场资金流动性和政策变化可能对铁矿石价格产生影响。矿端供应方面,全球铁矿发运和进口情况的变化可能对价格形成扰动。这些因素需持续关注,以规避潜在风险。