猜你想问
这份研报主要讲了什么内容?
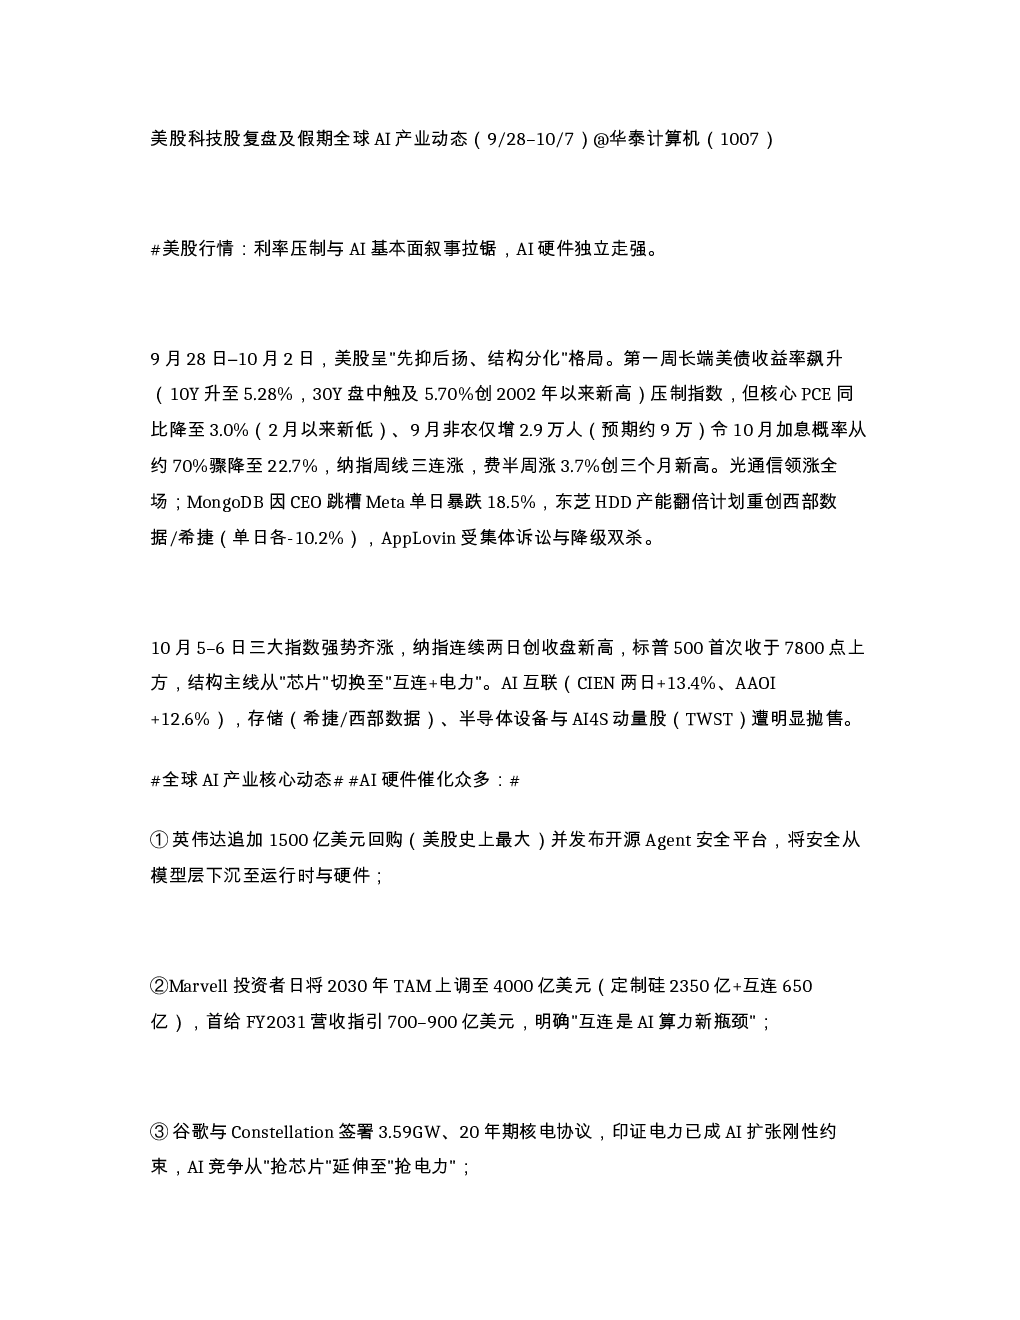
这份研报复盘了9月28日至10月6日的美股行情,分析了市场表现、领涨板块和下跌个股。同时,还总结了全球AI产业的核心动态,包括AI硬件和模型层的最新进展,以及投资建议。报告重点关注了AI算力瓶颈、电力约束、模型安全等关键议题。
AI产业目前的发展趋势是什么?
AI产业目前的发展趋势集中在硬件和电力瓶颈的突破。英伟达等企业通过开源平台和硬件安全措施推动技术进步,Marvell强调互连技术的重要性,谷歌与Constellation的核电协议则凸显电力成为AI扩张的刚性约束。AI竞争已从单纯抢夺芯片资源转向争夺电力和互连资源。
研报重点分析了哪些方向?
研报重点分析了美股科技股的行情复盘,特别是AI板块的结构性变化,从芯片向互连和电力等更卡脖子环节迁移。同时,深入探讨了全球AI硬件和模型层的最新动态,如英伟达的回购计划、Marvell的市场预测、OpenAI的安全约束措施等。
当前市场处于什么状态?
当前市场呈现先抑后扬、结构分化的格局。长端美债收益率飙升对指数造成压制,但核心PCE同比下降和非农就业数据不及预期降低了10月加息概率。纳指周线三连涨,费半周创三个月新高,但主线已从芯片切换至互连和电力板块。
研报提示了哪些风险?
研报提示短期需关注10月7日FOMC会议纪要、长端国债拍卖承接情况及10月14日美国9月CPI数据,这些利率端扰动仍是美股高估值AI资产的主要压制变量。此外,AI产业面临算力瓶颈、电力供应、模型安全等多重挑战,投资者需警惕这些潜在风险。
你可能感兴趣
美股科技股复盘及假期全球AI产业动态 928 107 华泰计算
未知机构2026-10-08
庆祝AI材料周观点1007假期外盘龙头股价表现提振产业信心pcb上游产业链表现优异
未知机构2026-10-07
计算机行业全球科技股复盘_云的下一站:AI
信息技术华西证券2023-09-03
AI产业假期动态与十月行情展望假期AI产业动态积极 美股算力龙头
未知机构2026-10-08
23年“五一”假期全球市场表现及演绎动态复盘
中泰证券2023-05-04
华泰计算机 全球AI制药产业加速 海内外催化持续落地
未知机构2026-09-17
东北计算机 Kimi拟赴港IPO及AI产业动态
未知机构2026-07-22
东北计算机 DeepSeekV4Pro上线及AI产业动态
未知机构2026-08-13
互联网泡沫复盘及AI算力周期泡沫风险研究:利率变化对美科技股资本开支及估值研究
南华期货2026-07-13
计算机行业周报:从美国科技股财报看AI产业进展
信息技术国投证券2024-02-05