猜你想问
高盛研报主要分析了哪些中国炼化行业的核心问题?
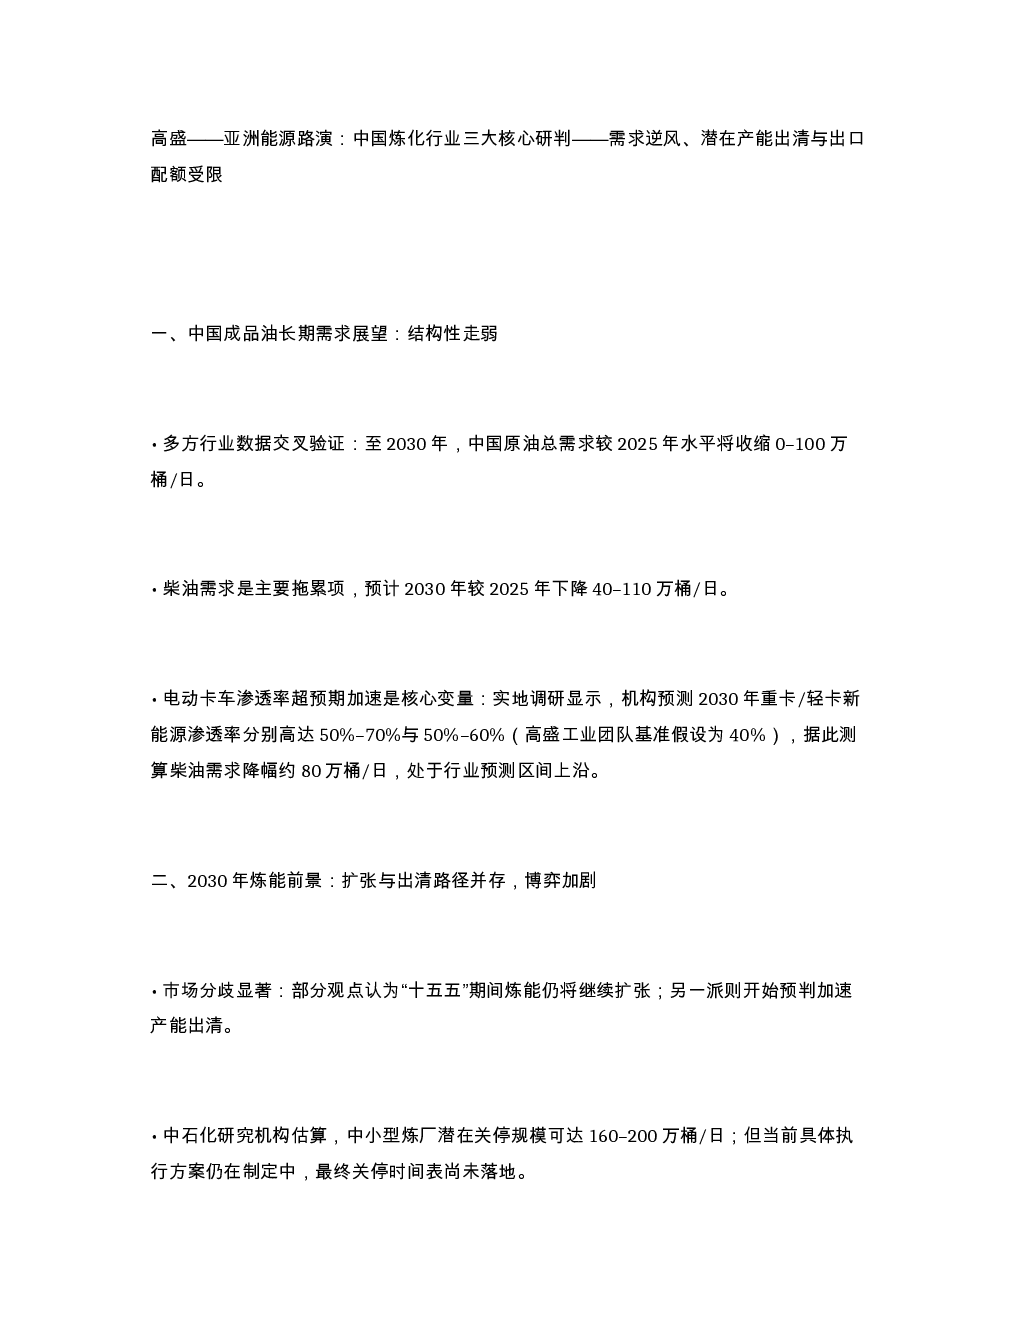
高盛研报主要分析了中国炼化行业的三大核心问题:一是中国成品油长期需求展望,指出柴油需求因电动卡车加速渗透而结构性走弱;二是2030年炼能前景,存在扩张与产能出清并存的博弈;三是出口配额五年展望,预计将受碳排放约束收紧而受限。报告通过实地调研和情景测算,深入剖析了这些趋势对行业的影响。
中国炼化行业未来发展趋势如何?
中国炼化行业未来发展趋势呈现结构性变化。柴油需求因电动卡车渗透率加速提升而预计下降,导致需求逆风。同时,“十五五”期间炼能走势存在扩张与产能出清的分歧,中小型炼厂可能面临关停压力。出口配额方面,受碳排放约束收紧影响,总量或将受限。这些趋势将共同塑造行业格局,影响各炼厂的盈利能力和市场地位。
报告重点分析了哪些炼化企业的投资机会?
报告重点分析了亚洲炼化板块的投资机会,看好S-Oil和泰国炼油。核心逻辑在于中国出口受限支撑了非中国炼厂的成品油裂解价差与盈利。S-Oil完成资本开支周期,产品出口率高,柴油毛利弹性大,预计2027年自由现金流收益率达22%。泰国炼油中间馏分油收率高,现金流生成能力强,估值锚定中期周期盈利。美国炼化板块看好Valero和Marathon Petroleum,聚焦盈利预测上修动能,偏好墨西哥湾沿岸大型炼厂。
当前中国炼化行业市场现状如何?
当前中国炼化行业市场现状呈现需求走弱与产能调整并存的态势。柴油需求因电动卡车加速渗透而预计下降,导致需求逆风。炼能方面,市场对“十五五”期间是否继续扩张或加速产能出清存在分歧,中小型炼厂可能面临关停压力。出口配额方面,预计2026年总配额将持平或略低于2025年水平,监管层优先保障国家能源安全。这些因素共同影响市场供需关系和行业竞争格局。
高盛研报提示中国炼化行业面临哪些风险?
高盛研报提示中国炼化行业面临的主要风险包括:一是需求结构性走弱,柴油需求因电动卡车加速渗透而预计下降,影响炼厂盈利;二是产能调整不确定性,市场对“十五五”期间炼能走势存在分歧,可能导致中小型炼厂关停,影响行业供给;三是出口配额受限,受碳排放约束收紧影响,总量或将受限,影响炼厂出口收入。此外,政策变化和环保压力也可能对行业产生潜在影响。