猜你想问
华峰化学研报核心内容是什么?
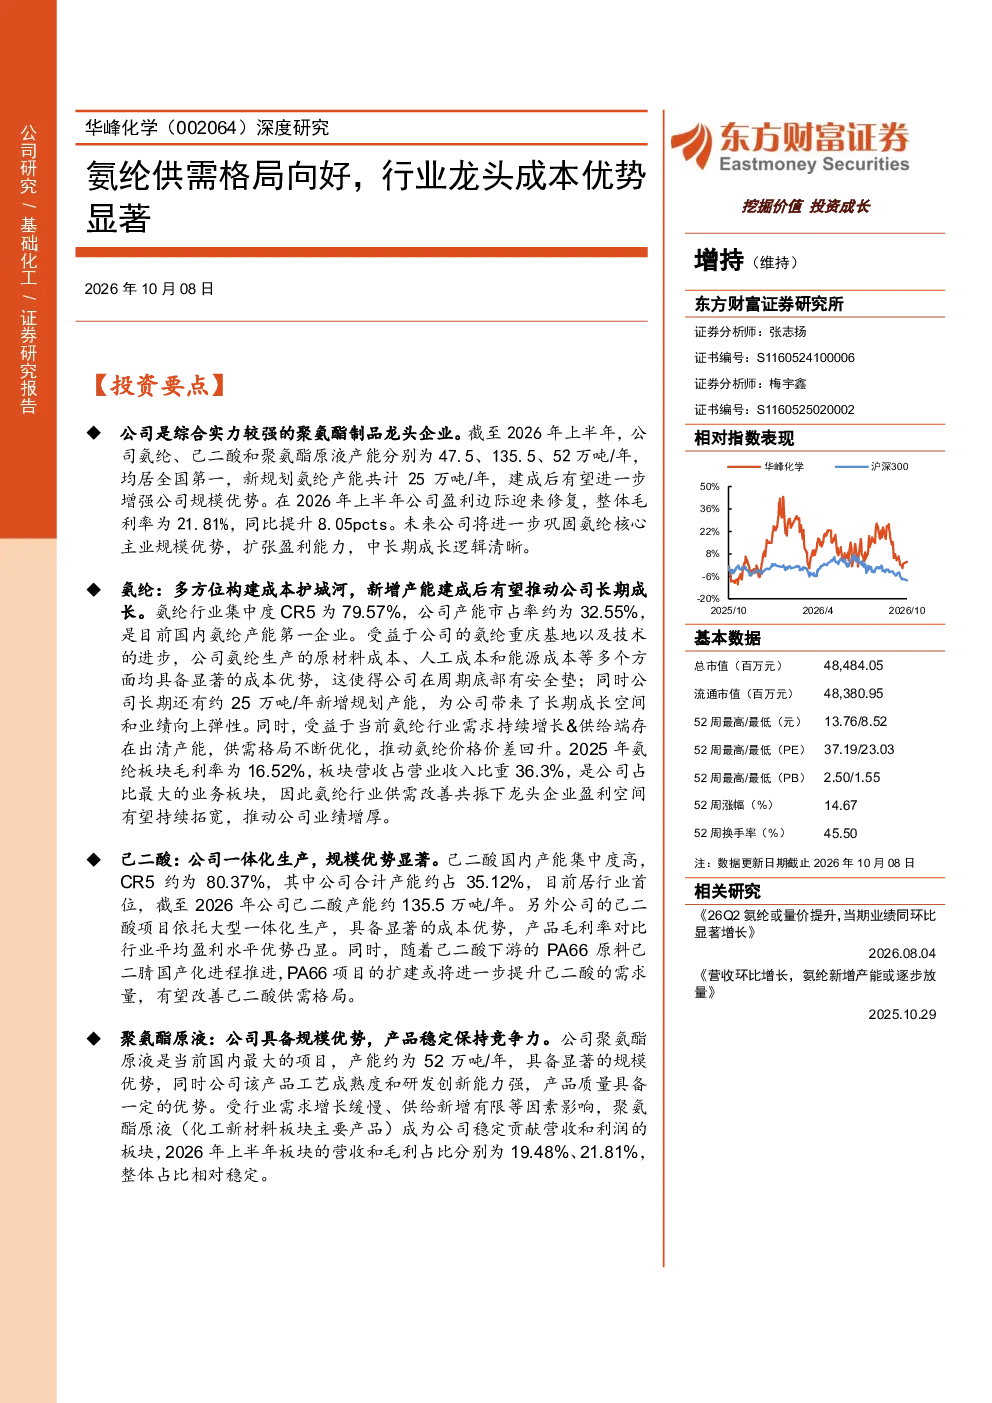
华峰化学是国内聚氨酯制品龙头企业,拥有氨纶、己二酸和聚氨酯原液三大核心产品,均位居全国第一。报告重点分析了公司通过浙江和重庆两大基地持续扩张产能,巩固规模优势的策略。氨纶业务方面,公司作为国内产能第一企业,具备成本优势,受益于行业供需格局优化,氨纶价格价差回升,推动公司业绩增厚。己二酸业务方面,公司一体化生产,规模优势显著,下游PA66原料己二腈国产化进程推进,或将进一步提升己二酸的需求量。聚氨酯原液业务方面,公司具备规模优势,产品稳定保持竞争力,成为公司稳定贡献营收和利润的板块。公司作为国内产能最大、成本较优的行业龙头,充分受益于景气上行带来的业绩弹性,龙头地位有望进一步强化。预计公司2026-2028年实现营业收入281.50/297.00/301.43亿元,归母净利润37.60/40.55/42.89亿元。
氨纶行业发展趋势如何?
氨纶行业发展趋势向好,主要得益于供需格局优化。华峰化学作为国内氨纶产能第一企业,拥有成本优势,多方位构建护城河。报告指出,受益于行业供需格局优化,氨纶价格价差回升,推动公司业绩增厚。预计2026-2028年氨纶板块营收110.24、124.69、128.07亿元。此外,己二酸下游PA66原料己二腈国产化进程推进,或将进一步提升己二酸的需求量,间接促进氨纶产业链发展。行业整体呈现供需平衡、价格回升的良好态势。
报告重点分析了华峰化学的哪些业务方向?
报告重点分析了华峰化学的三大核心业务方向:氨纶、己二酸和聚氨酯原液。氨纶业务方面,公司作为国内产能第一企业,具备成本优势,受益于行业供需格局优化,氨纶价格价差回升,推动公司业绩增厚。己二酸业务方面,公司一体化生产,规模优势显著,下游PA66原料己二腈国产化进程推进,或将进一步提升己二酸的需求量。聚氨酯原液业务方面,公司具备规模优势,产品稳定保持竞争力,成为公司稳定贡献营收和利润的板块。报告强调了公司在各业务领域的龙头地位和持续扩产巩固规模优势的策略。
当前市场对华峰化学的判断是什么?
当前市场对华峰化学的判断是积极向好的。公司作为国内产能最大、成本较优的行业龙头,充分受益于景气上行带来的业绩弹性。报告指出,公司通过浙江和重庆两大基地持续扩张产能,巩固规模优势,氨纶、己二酸和聚氨酯原液三大核心产品均位居全国第一。预计公司2026-2028年实现营业收入281.50/297.00/301.43亿元,归母净利润37.60/40.55/42.89亿元,以2026年9月30日收盘价计算对应PE分别为12.73/11.81/11.17倍。公司龙头地位有望进一步强化。
研报提示了哪些风险?
研报提示了以下风险:项目投产不及预期可能导致公司产能扩张计划受阻,影响业绩增长;下游需求不及预期可能影响公司产品销售,导致业绩下滑;原材料及产品价格波动风险可能影响公司盈利能力,原材料价格上涨或产品价格下跌均可能对公司财务状况产生不利影响。这些风险需要投资者密切关注。