猜你想问
海峡袭击和飓风如何影响油价?
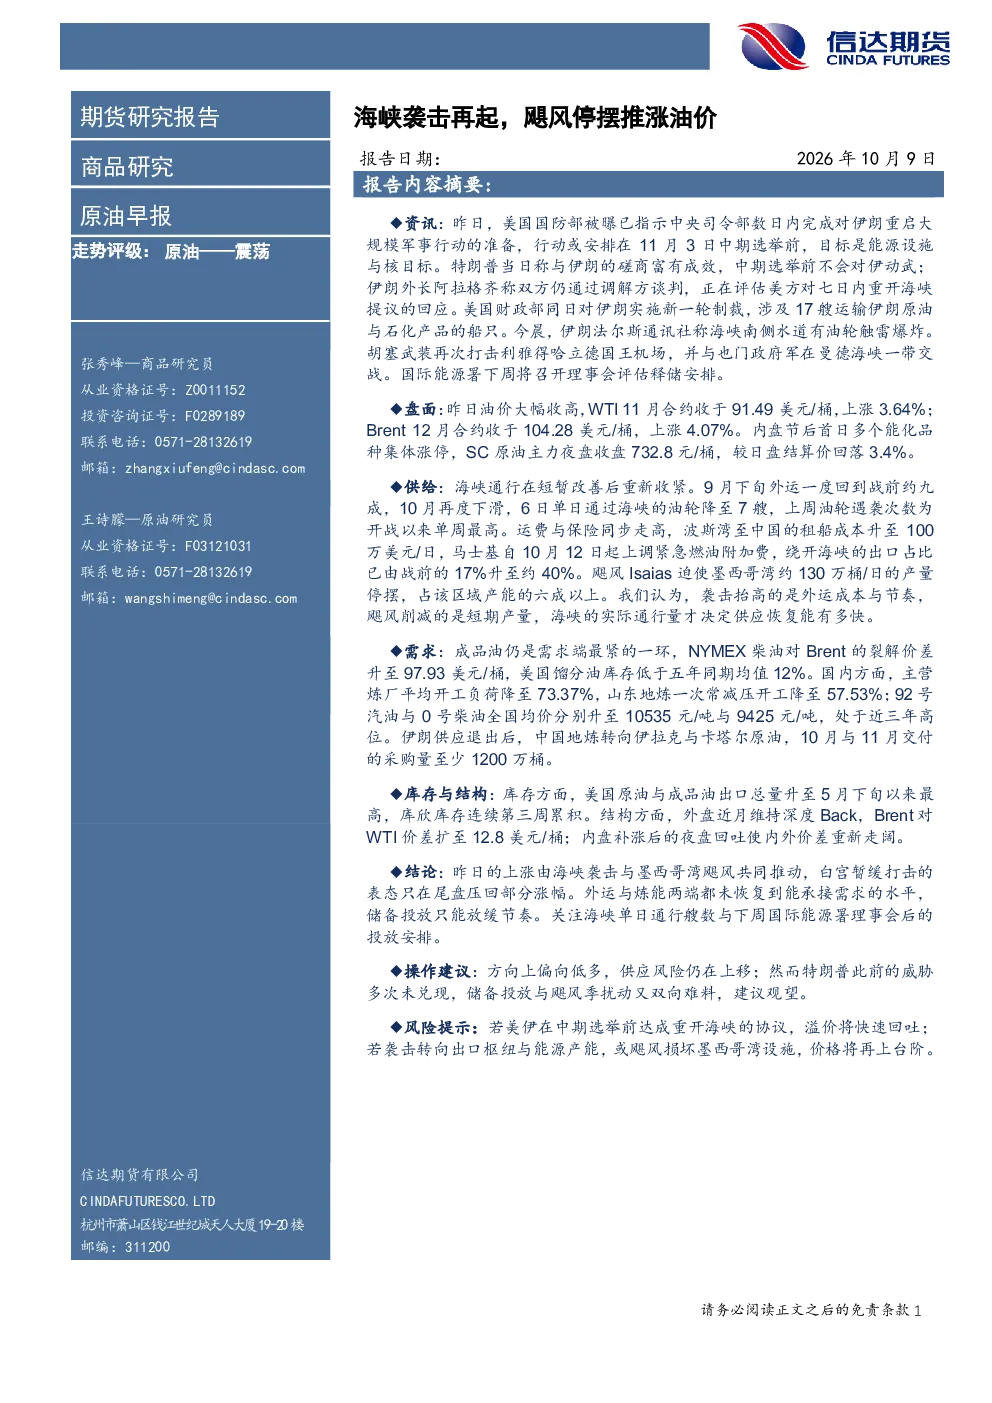
海峡袭击导致外运受阻,运费和保险成本上升,迫使部分出口绕行,墨西哥湾飓风则暂停了约130万桶/日的产量。这两因素共同推高油价,但白宫暂缓打击的表态在尾盘压回部分涨幅。供应端恢复速度取决于海峡通行量,目前外运和炼能均未完全恢复至承接需求水平。
当前原油供需情况如何?
供给端,海峡通行量波动较大,运费高昂,墨西哥湾飓风影响产量;需求端,成品油尤其是柴油需求紧张,美国馏分油库存低于五年同期均值12%,国内炼厂开工负荷下降,但伊朗供应退出后转向伊拉克与卡塔尔采购。供需两端均未达平衡状态,库存方面,美国原油与成品油出口总量升至近期高位,库欣库存连续三周累积,外盘近月维持深度Back结构。
报告对原油走势有何分析?
报告将原油走势评级为震荡,指出昨日上涨由供应中断驱动,但外运和炼能恢复缓慢限制了上涨空间。关注海峡通行量变化和国际能源署的投放安排。操作建议偏向低多,但特朗普此前威胁多次未兑现,储备投放与飓风季扰动均存在不确定性。海峡实际通行量是决定供应恢复速度的关键因素。
原油市场当前面临哪些风险?
主要风险包括:美伊可能达成协议重开海峡导致溢价快速回吐;袭击若转向出口枢纽与能源产能,或飓风损坏墨西哥湾设施,将推动价格进一步上涨。此外,飓风季扰动和储备投放节奏也影响市场波动。目前外运和炼能两端均未完全恢复,供需错配仍是核心矛盾。
报告提醒投资者注意哪些事项?
需关注海峡单日通行艘数变化,以及国际能源署理事会后的政策动向。目前外运受阻和炼能不足导致供应端承压,但需求端成品油紧张支撑价格。内外盘价差重新走阔,显示市场对供应中断的担忧加剧。建议投资者密切关注供应中断进展和全球炼能恢复情况。
你可能感兴趣
原油早报:谈判停摆袭击频发,油价录得四连阳
信达期货2026-08-20
原油早报:海峡枪声再起,油价连续回升
信达期货2026-04-23
原油、燃料油日报:伊朗袭击海峡油轮引发火灾,地缘不稳引导油价上行
通惠期货2026-07-08
原油、燃料油日报:伊朗导弹袭击阿联酋油轮,海峡谈判受阻致油价走强
通惠期货2026-08-10
原油早报:油轮连遭袭击,油价单日跳涨逾5%
信达期货2026-09-02
综合晨报:采暖季限产政策传闻扰动市场,飓风影响推涨油价
东证期货2018-09-12
原油:飓风推涨,谨慎追多
国泰君安期货2024-07-02
原油周报:霍尔木兹海峡与曼德海峡通航量下降,供应风险推升油价
基础化工东吴证券2026-07-26
石油产业链周报:曼德海峡遭袭击,油价应声上涨
化石能源莫尼塔2018-07-31
原油、沥青日报:美墨西哥湾将遭飓风袭击 沥青关注能否突破
方中中期期货2017-08-25